United States · consolidation evidence
- Publication date
- 2008-06-23
- Notice date
- 2008-06-04
- Version
- Included protocol entered 2007-12-28 (original publication footnote, PDF31); publication 2008-06-23; correction851 unresolved
- Base signature
- 1989-08-29
- Citation
- BGBl. 2008 II S. 611
- Source SHA-256
- c712844fbd49d928461286efcca93ac57da6ead9def96d0efea940d3ad2333fd
- Supplied source languages
- de, en
- Reader count
- 1 original-publication reader; corrected final version blocked
- Authenticity state
- retained-clause-agent-inspected
Open retained original PDF (41 pages) · Profile JSON
Unresolved evidence
- Separate official correction BGBl. 2008 II S. 851 is identified by cached BMF article and roster 611/851; correction binary/text absent from inspected retained holdings. Correction wording and whether original incorporates it are unresolved. Final corrected-version claim blocked.
Amendments / corrections
[
  {
    "kind": "included-amending-protocol",
    "signature_date": "2006-06-01",
    "entry_into_force": "2007-12-28",
    "entry_basis": "retained cached BMF article, not consolidation notice",
    "included_in_pinned_source": true
  },
  {
    "kind": "separate-correction",
    "citation": "BGBl. 2008 II S. 851",
    "official_link": "https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Internationales_Steuerrecht/Staatenbezogene_Informationen/Laender_A_Z/Verein_Staaten/2008-08-28-USA-Abkommen-DBA-Berichtigung.pdf?__blob=publicationFile&v=1",
    "relationship_evidence": "Cached official BMF article explicitly labels Neufassung des Abkommens und Berichtigung der Neufassung and cites 611 and 851; retained roster PDF6 corroborates 611/851.",
    "wording_inspected": false,
    "retained_roster": {
      "path": "data/reference-evidence/roster-2026-01-01.pdf",
      "sha256": "c83ff59f43ec10d85bcbdaad6d2f953db2e1262b78c1c1b4b2efbe46c5d65ab9",
      "pdf_page": 6
    },
    "publication_date": null,
    "notice_date": null,
    "filename_date_hint_not_verified": "2008-08-28",
    "incorporation_in_pinned_source": "unresolved"
  }
]
Exact official notice, PDF page 1
Native extracted page text, line breaks retained. This notice is not a signing-language clause.
                       Bundesgesetzblatt Jahrgang 2008 Teil II Nr. 15, ausgegeben zu Bonn am 23. Juni 2008                  611


                                                   Bekanntmachung
                                           der Neufassung des Abkommens
                                      zwischen der Bundesrepublik Deutschland
                                       und den Vereinigten Staaten von Amerika
                                        zur Vermeidung der Doppelbesteuerung
                                     und zur Verhinderung der Steuerverkürzung
                            auf dem Gebiet der Steuern vom Einkommen und vom Vermögen
                                              und einiger anderer Steuern

                                                           Vom 4. Juni 2008


                              Auf Grund des Artikels 3 des Gesetzes vom 7. Dezember 2006 zu dem
                           Protokoll vom 1. Juni 2006 zur Änderung des am 29. August 1989 unterzeich-
                           neten Abkommens zwischen der Bundesrepublik Deutschland und den Ver-
                           einigten Staaten von Amerika zur Vermeidung der Doppelbesteuerung und zur
                           Verhinderung der Steuerverkürzung auf dem Gebiet der Steuern vom Ein-
                           kommen und vom Vermögen und einiger anderer Steuern (BGBl. 2006 II
                           S. 1184) wird nachstehend der Wortlaut des Abkommens vom 29. August 1989
                           in der durch das Protokoll vom 1. Juni 2006 geänderten Fassung bekannt ge-
                           macht. Die Neufassung berücksichtigt:
                           1. das Abkommen vom 29. August 1989 zwischen der Bundesrepublik
                              Deutschland und den Vereinigten Staaten von Amerika zur Vermeidung der
                              Doppelbesteuerung und zur Verhinderung der Steuerverkürzung auf dem
                              Gebiet der Steuern vom Einkommen und vom Vermögen und einiger anderer
                              Steuern (BGBl. 1991 II S. 354) und
                           2. das Protokoll vom 1. Juni 2006 zur Änderung des in Nummer 1 genannten
                              Abkommens.


                             Berlin, den 4. Juni 2008

                                             Der Bundesminister der Finanzen
                                                    Peer Steinbrück


Das Bundesgesetzblatt im Internet: www.bundesgesetzblatt.de | Ein Service des Bundesanzeiger Verlag www.bundesanzeiger.de
Independent base-instrument authenticity evidence
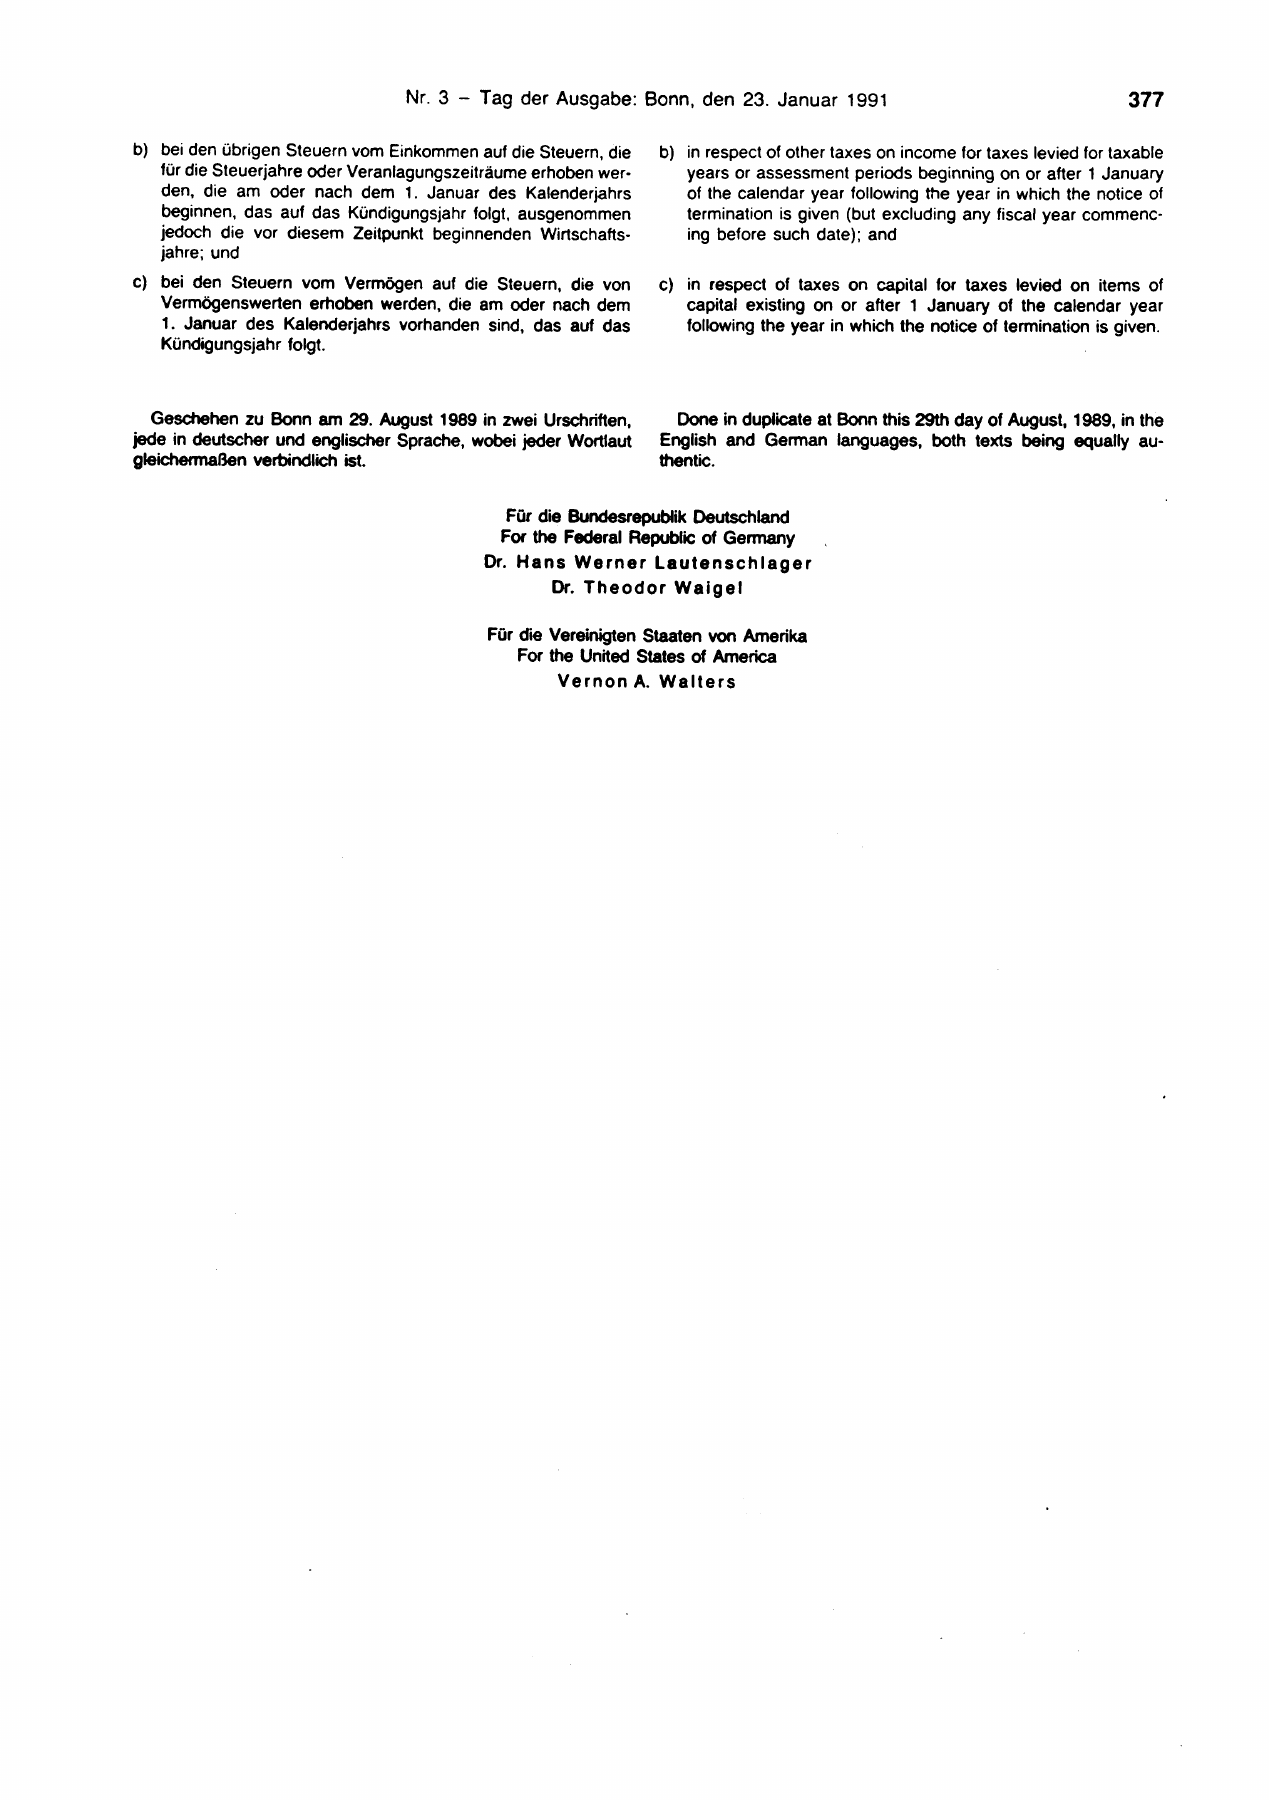
Geschehen zu Bonn am 29. August 1989 in zwei Urschriften, jede in deutscher und englischer Sprache, wobei jeder Wortlaut gleichermaßen verbindlich ist.BGBl. 1991 II S. 354, treaty closing S. 377 · PDF page 24. Clause located in retained 2026-09-30 OCR page24 and visually checked against original scan rendered in this intake. No new OCR. OCR outside this quoted clause remains unreviewed. Not injected into consolidation.
Retained base instrument, clause page
Separate original-publication language readers
German reader · English reader
DE · title
Abkommen
zwischen der Bundesrepublik Deutschland
und den Vereinigten Staaten von Amerika
zur Vermeidung der Doppelbesteuerung
und zur Verhinderung der Steuerverkürzung
auf dem Gebiet der Steuern vom Einkommen
und vom Vermögen und einiger anderer Steuern
DE · preamble
Die Bundesrepublik Deutschland
und
die Vereinigten Staaten von Amerika –
von dem Wunsch geleitet, ein neues Abkommen zur Vermei-
dung der Doppelbesteuerung und zur Verhinderung der Steuer-
verkürzung auf dem Gebiet der Steuern vom Einkommen und
vom Vermögen und einiger anderer Steuern zu schließen –
haben Folgendes vereinbart:
DE · protocol
Protokoll
Anlässlich der heutigen Unterzeichnung des Abkommens
zwischen der Bundesrepublik Deutschland und den Vereinigten
Staaten von Amerika zur Vermeidung der Doppelbesteuerung
und zur Verhinderung der Steuerverkürzung auf dem Gebiet der
Steuern vom Einkommen und vom Vermögen und einiger ande-
rer Steuern haben die Unterzeichneten die nachstehenden Be-
stimmungen vereinbart, die Bestandteil des Abkommens sind:
1. Zu Artikel 1 Absatz 4 Buchstabe b (Allgemeiner Geltungs-
bereich)
Der Ausdruck „langfristig Aufenthaltsberechtigter“ bezeichnet
eine natürliche Person, der während der vorangegangenen 15
Steuerjahre für mindestens acht Steuerjahre der rechtmäßige
Aufenthalt in den Vereinigten Staaten gestattet war. Um zu be-
stimmen, ob die Voraussetzung des im vorstehenden Satz ge-
nannten Mindestzeitraums erfüllt wird, gilt eine natürliche Per-
son hinsichtlich eines Steuerjahrs, in dem sie nach den Bestim-
mungen eines Doppelbesteuerungsabkommens der Vereinigten
Staaten in einem anderen Land als den Vereinigten Staaten als
dort ansässige Person behandelt wird, sofern sie nicht auf die
von den Vereinigten Staaten einer im anderen Land ansässigen
Person nach diesem Abkommen gewährten Vergünstigungen
verzichtet, nicht als eine Person, der der rechtmäßige Aufent-
halt in den Vereinigten Staaten gestattet war. Somit gilt eine na-
türliche Person, die in jedem der 15 Steuerjahre vor dem Verlust
ihres Status als zum rechtmäßigen Aufenthalt berechtigte Per-
son in der Bundesrepublik Deutschland ansässig war (im Sinne
des Artikels 4 (Ansässigkeit)) und die die von den Vereinigten
Staaten einer in der Bundesrepublik Deutschland ansässigen
Person gewährten Vergünstigungen in Anspruch genommen
hat, nicht als langfristig Aufenthaltsberechtigter.
2. Zu Artikel 4 Absatz 1 (Ansässigkeit)
a) Die Bundesrepublik Deutschland behandelt einen Staats-
bürger der Vereinigten Staaten oder einen Ausländer, dem
die Einreise zur Gründung eines ständigen Wohnsitzes
rechtmäßig gestattet worden ist (Inhaber einer „grünen
Karte“), nur dann als in den Vereinigten Staaten ansässig,
wenn er in den Vereinigten Staaten einen längeren Aufent-
halt nimmt („substantial presence“) oder dort eine ständige
Wohnstätte oder seinen gewöhnlichen Aufenthalt hat.
b) Ein deutscher Investmentfonds und eine deutsche Invest-
mentaktiengesellschaft (zusammenfassend als Investment-
vermögen bezeichnet), auf die die Vorschriften des Invest-
mentgesetzes anzuwenden sind, gelten als in der Bundes-
republik Deutschland ansässig; eine Regulated Investment
Company (RIC) der Vereinigten Staaten und ein Real Estate
Investment Trust (REIT) der Vereinigten Staaten gelten als in
den Vereinigten Staaten ansässig.
3. Zu Artikel 5 (Betriebsstätte)
Eine in einem Vertragsstaat ansässige Person, die im anderen
Vertragsstaat Konzerte oder Theateraufführungen gibt oder als
Unterhaltungskünstler auftritt oder ähnliche Darbietungen und
Revuen veranstaltet und die im anderen Vertragsstaat nicht
nach Artikel 17 (Künstler und Sportler) besteuert werden kann,
wird nicht so behandelt, als habe sie eine Betriebsstätte in die-
sem Staat, wenn sie sich dort nicht länger als insgesamt 183
Tage im betreffenden Kalenderjahr aufhält.
4. Zu Artikel 7 (Gewerbliche Gewinne)
Die einer Betriebsstätte zuzurechnenden gewerblichen Gewin-
ne umfassen nur die Gewinne, die aus dem von der Betriebs-
stätte eingesetzten Kapital, den von ihr übernommenen Risiken
und den von ihr ausgeübten Tätigkeiten erzielt werden. Zur Er-
mittlung der einer Betriebsstätte zuzurechnenden Gewinne sind
die OECD-Verrechnungspreisleitlinien unter Berücksichtigung
der unterschiedlichen wirtschaftlichen und rechtlichen Gege-
benheiten eines Einheitsunternehmens anzuwenden. Daher
kann zur Ermittlung der Einkünfte einer Betriebsstätte jede der
dort zur Berechnung eines fremdvergleichskonformen Ergeb-
nisses als geeignet beschriebenen Methoden angewendet wer-
den, sofern die Anwendung dieser Methoden gemäß den Leitli-
nien erfolgt. Insbesondere wird die Betriebsstätte bei der Er-
mittlung der ihr zuzurechnenden Gewinne so behandelt, als ver-
füge sie über denselben Kapitalbetrag, den sie zur Aufrechter-
haltung ihrer Tätigkeit benötigen würde, wenn sie eine gleiche
oder ähnliche Tätigkeit als selbständiges Unternehmen aus-
üben würde. Bei Finanzinstituten, bei denen es sich nicht um
Versicherungsgesellschaften handelt, kann ein Vertragsstaat
den einer Betriebsstätte zuzurechnenden Kapitalbetrag durch
Aufteilung des gesamten Eigenkapitals des Instituts auf seine
einzelnen Geschäftsstellen auf der Grundlage des ihnen jeweils
zuzurechnenden Anteils an den risikogewichteten Vermögens-
werten des Finanzinstituts ermitteln. Ein Finanzinstitut kann den
seiner Betriebsstätte zuzurechnenden Kapitalbetrag nur dann
anhand seiner risikogewichteten Vermögenswerte ermitteln,
wenn es im Rahmen seiner ordentlichen Geschäftstätigkeit Ri-
sikogewichtungen seiner Vermögenswerte vornimmt.
5. Zu Artikel 7 Absätze 1 und 2 (Gewerbliche Gewinne)
und Artikel 13 Absatz 3 (Veräußerungsgewinne)
Einnahmen, Veräußerungsgewinne oder Ausgaben, die einer
Betriebsstätte zuzurechnen sind, sind bei der Durchführung der
Artikel 7 Absätze 1 und 2 und Artikel 13 Absatz 3 im Staat der
Betriebsstätte auch dann zu versteuern oder abzuziehen, wenn
ihre Zahlung aufgeschoben wird, bis die Betriebsstätte nicht
mehr besteht. Der vorhergehende Satz schließt es nicht aus, auf
die aufgeschobenen Zahlungen innerstaatliche Regelungen
eines Vertragsstaats über die periodengerechte Zurechnung
von Einnahmen und Ausgaben anzuwenden.
6. Zu Artikel 7 (Gewerbliche Gewinne) und Artikel 13 (Ver-
äußerungsgewinne)
Gewinne aus der Veräußerung beweglichen Vermögens, das
während einer bestimmten Zeit Betriebsvermögen einer Be-
triebsstätte war, die eine in einem Vertragsstaat ansässige Per-
son im anderen Vertragsstaat hat oder hatte, können vom ande-
ren Staat nur bis zur Höhe des Gewinns besteuert werden, der
auf diese Zeit entfällt. Ungeachtet der Bestimmungen des Arti-
kels 7 oder des Artikels 13 kann die Steuer auf diese Gewinne
zu dem Zeitpunkt erhoben werden, zu dem die Gewinne nach
dem Recht des anderen Staates realisiert und steuerlich erfasst
werden, wenn dieser Zeitpunkt innerhalb von zehn Jahren nach
dem Datum liegt, von dem ab das Vermögen nicht mehr Be-
triebsvermögen der Betriebsstätte ist (oder innerhalb des von
dem Recht eines der beiden Vertragsstaaten vorgesehenen kür-
zeren Zeitraums).
7. Zu Artikel 9 (Verbundene Unternehmen)
Jeder Vertragsstaat kann die Bestimmungen seines innerstaat-
lichen Rechts, nach denen Einnahmen, abzuziehende Beträge,
Steueranrechnungs- oder Freibeträge zwischen verbundenen
Personen aufzuteilen oder zuzurechnen sind, anwenden, um
abzuziehende Beträge, Steueranrechnungs- oder Freibeträge
nach den allgemeinen Grundsätzen des Artikels 9 Absatz 1 auf-
zuteilen oder zuzurechnen. Artikel 9 ist nicht so auszulegen, als
beschränke er einen Vertragsstaat bei der Aufteilung von Ein-
künften zwischen Personen, die auf andere Weise als durch mit-
telbare oder unmittelbare Beteiligung im Sinne des Absatzes 1
miteinander verbunden sind (zum Beispiel durch kommerzielle
oder vertragliche Beziehungen, die zu beherrschendem Einfluss
führen); die Aufteilung muss aber sonst den allgemeinen Grund-
sätzen des Artikels 9 Absatz 1 entsprechen.
8. Zu Artikel 10 Absatz 3 (Dividenden)
a) Führt die Bundesrepublik Deutschland eine Regelung ein,
nach der Grundstücksgesellschaften (Real Estate
Investment Companies) von der Besteuerung freigestellt
sind, findet Artikel 10 Absatz 3 Buchstabe b auf Ausschüt-
tungen einer solchen in der Bundesrepublik Deutschland
ansässigen Gesellschaft keine Anwendung.
b) Im Fall der Bundesrepublik Deutschland ist Artikel 10 Ab-
satz 3 Buchstabe b auf die Person anzuwenden, die nach
§ 39 der Abgabenordnung als Eigentümer des Vermögens
des Pensionsfonds gilt, sofern die Dividenden ausschließ-
lich zur Gewährung von Ruhegehältern durch einen solchen
Fonds genutzt werden können.
9. Zu Artikel 10 Absatz 9 (Dividenden)
Das tragende Prinzip des „ausschüttungsgleichen Betrages“
nach dem Recht der Vereinigten Staaten besteht darin, den Teil
der in Artikel 10 Absatz 9 genannten Einkünfte darzustellen, der
dem Betrag vergleichbar ist, der als Dividende ausgeschüttet
würde, wenn eine inländische Tochtergesellschaft diese Ein-
künfte erzielt hätte.
10. Zu Artikel 11 (Zinsen)
Bei einer in den Vereinigten Staaten gelegenen Betriebsstätte
einer deutschen Gesellschaft ist der Überschuss der bei der
Betriebsstätte abzugsfähigen Zinsen über die von ihr tatsäch-
lich gezahlten Zinsen als Zins zu behandeln, der von einer in der
Bundesrepublik Deutschland ansässigen Person als Nutzungs-
berechtigtem bezogen wird.
11. Zu Artikel 12 (Lizenzgebühren)
Wird bei einem in einem Vertragsstaat ansässigen Künstler eine
Darbietung im anderen Vertragsstaat aufgezeichnet, hat er ein
Recht in Bezug auf die Nutzung der Aufzeichnung und bezieht
er dafür ein nach Verkauf oder öffentlicher Aufführung bemes-
senes Entgelt, so wird das Entgelt nach Maßgabe dieses Arti-
kels behandelt.
12. Zu Artikel 13 Absatz 2 (Veräußerungsgewinne)
Der Ausdruck „unbewegliches Vermögen, das im anderen Ver-
tragsstaat liegt“ im Sinne dieses Absatzes umfasst, wenn es
sich bei dem anderen Vertragsstaat um die Vereinigten Staaten
handelt, ein „real property interest“ nach dem Recht der Verei-
nigten Staaten.
13. Zu Artikel 13 Absatz 3 (Veräußerungsgewinne)
Dieser Artikel ist nicht so auszulegen, als verhindere er die Be-
handlung von Gewinnen als Veräußerungsgewinn im Sinne von
Absatz 3, wenn der Gewinn durch eine in einem Vertragsstaat
ansässige Person aus der Veräußerung einer Beteiligung an
einer Personengesellschaft, einem Treuhandvermögen (trust)
oder einem Nachlass (estate) erzielt wird, welche(r) eine im an-
deren Vertragsstaat gelegene Betriebsstätte hat.
14. Zu Artikel 17 Absatz 1 (Künstler und Sportler)
Kann nach Artikel 17 Absatz 1 ein Künstler oder Sportler in der
Bundesrepublik Deutschland nicht besteuert werden, so wird
eine in der Bundesrepublik Deutschland im Abzugsweg erhobe-
ne Steuer dem Steuerpflichtigen nur auf Antrag am Ende des
betreffenden Kalenderjahrs erstattet. Artikel 29 Absatz 6 (Er-
stattung der Abzugsteuern) bleibt unberührt.
15. Zu Artikel 18 Absatz 3 (Ruhegehälter, Renten, Unter-
haltszahlungen und Sozialversicherung)
Bei der Festsetzung des steuerpflichtigen Einkommens einer in
der Bundesrepublik Deutschland ansässigen natürlichen Per-
son wird in Bezug auf Unterhaltszahlungen oder ähnliche Leis-
tungen, die an eine in den Vereinigten Staaten ansässige natür-
liche Person gezahlt werden, der Betrag zum Abzug zugelas-
sen, der zum Abzug zugelassen würde, wenn die letztgenannte
Person in der Bundesrepublik Deutschland unbeschränkt steu-
erpflichtig wäre.
16. Zu Artikel 18A Absatz 4 (Altersvorsorgepläne)
a) Im Sinne des Artikels 18A Absatz 4 umfasst der Ausdruck
„Altersvorsorgeplan“ die folgenden Pläne sowie Pläne glei-
cher oder ähnlicher Art, die aufgrund von nach Unterzeich-
nung dieses Protokolls erlassenen Rechtsvorschriften er-
richtet werden:
aa) Im Fall der Vereinigten Staaten anerkannte Pläne („qua-
lified plans“) nach § 401(a) Internal Revenue Code, in-
dividuelle Altersvorsorgepläne (einschließlich individu-
eller Altersvorsorgepläne, die Teil eines vereinfachten
betrieblichen Altersvorsorgeplans („simplified em-
ployee pension plan“) nach § 408(k) sind, individueller
Rentensparpläne („individual retirement accounts“), in-
dividueller Rentenversicherungen („individual retire-
ment annuities“) und Pläne („accounts“) nach § 408(p)
sowie Roth-IRAs nach § 408A), steuerrechtlich aner-
kannte Rentenpläne („qualified annuity plans“) nach
§ 403(a), Pläne nach § 403(b) und staatliche Pläne
(„governmental plans“) nach § 457(b).
bb) Im Fall der Bundesrepublik Deutschland Altersvorsor-
gepläne im Sinne des § 1 des Betriebsrentengesetzes.
b) Für Zwecke des Artikels 18A Absatz 3 Buchstabe b und Ab-
satz 5 Buchstabe d gilt:
aa) Die Bundesrepublik Deutschland erkennt die in Buch-
stabe a Doppelbuchstaben aa gesondert aufgeführ-
ten steuerlich anerkannten Vorsorgepläne, bei de-
nen es sich nicht um Roth-Individual Retirement
Accounts (IRAs) handelt, als Altersvorsorgepläne an,
die den in § 1 des Betriebsrentengesetzes genannten
Altersvorsorgeplänen entsprechen. Die Bundesrepu-
blik Deutschland gewährt die entsprechende Steuerbe-
freiung nach § 3 Nr. 63 des Einkommensteuergesetzes;
und
bb) die Vereinigten Staaten erkennen Altersvorsorgepläne
im Sinne des § 1 des Betriebsrentengesetzes als den in
Buchstabe a Doppelbuchstabe aa bezeichneten Al-
tersvorsorgeplänen entsprechende Altersvorsorgeplä-
ne an.
17. Zu Artikel 20 Absatz 2 (Gastprofessoren und -lehrer;
Studenten und Auszubildende)
Zahlungen, die aus öffentlichen Mitteln eines Vertragsstaats
oder von einer mit öffentlichen Mitteln ausgestatteten Organisa-
tion zur Vergabe von Stipendien geleistet werden, gelten in vol-
ler Höhe als aus Quellen außerhalb des anderen Vertragsstaa-
tes stammend. Der vorstehende Satz gilt auch für Zahlungen,
die im Rahmen von Programmen geleistet werden, die von Or-
ganisationen beider Vertragsstaaten gemeinsam finanziert wer-
den, wenn mehr als 50 vom Hundert dieser Gelder aus öffent-
lichen Mitteln des erstgenannten Staates oder von einer mit
diesen Mitteln ausgestatteten Organisation zur Vergabe von
Stipendien bereitgestellt werden. Die zuständigen Behörden
bestimmen die Stipendienprogramme, deren Zahlungen auf-
grund der vorstehenden Bestimmungen als aus Quellen außer-
halb eines Vertragsstaats stammend zu behandeln sind.
18. Zu Artikel 21 Absatz 2 (Andere Einkünfte)
Wenn der Empfänger und der Schuldner einer Dividende in der
Bundesrepublik Deutschland ansässig sind und die Dividende
einer Betriebsstätte zuzurechnen ist, die der Empfänger der Di-
vidende in den Vereinigten Staaten hat, kann die Bundesrepu-
blik Deutschland die Dividende zu den in Artikel 10 Absätze 2
und 3 (Dividenden) vorgesehenen Sätzen besteuern. Die Verei-
nigten Staaten rechnen die Steuer nach Artikel 23 (Vermeidung
der Doppelbesteuerung) an.
19. Zu Artikel 23 Absatz 1 (Vermeidung der Doppelbesteue-
rung)
Im Sinne des Artikels 23 Absatz 1 bedeutet die „tragenden Prin-
zipien“ die Vermeidung der Doppelbesteuerung durch Anrech-
nung der Steuern, die von aus der Bundesrepublik Deutschland
stammenden Einkünften erhoben werden, wie sie auf der
Grundlage der geltenden, durch das Abkommen modifizierten
Quellenvorschriften der Vereinigten Staaten gewährt wird. Wäh-
rend sich Einzelheiten und Begrenzungen der Anrechnung
durch Neufassung von Rechtsvorschriften der Vereinigten Staa-
ten ändern dürfen, muss ungeachtet solcher Neufassungen ge-
währleistet bleiben, dass im Rahmen des genannten Absatzes
die deutschen Steuern von Einkünften, die die Bundesrepublik
Deutschland gemäß dem Abkommen besteuern kann, ange-
rechnet werden.
20. Zu Artikel 24 Absatz 1 (Gleichbehandlung)
Artikel 24 Absatz 1 verpflichtet die Vereinigten Staaten nicht,
einer nicht in den Vereinigten Staaten ansässigen natürlichen
Person deutscher Staatsangehörigkeit die gleiche steuerliche
Behandlung zuteil werden zu lassen wie einem nicht in den Ver-
einigten Staaten ansässigen Staatsbürger der Vereinigten Staa-
ten.
21. Zu Artikel 24 Absatz 4 (Gleichbehandlung)
Artikel 24 Absatz 4 ist nicht so auszulegen, als verpflichte er
einen Vertragsstaat, die grenzüberschreitende Konsolidierung
von Einkünften oder vergleichbare Vergünstigungen zwischen
Unternehmen zuzulassen.
22. Zu Artikel 25 Absätze 5 und 6 (Verständigungsverfahren)
Haben sich die zuständigen Behörden in einem Fall hinsichtlich
der Anwendung der Artikel 4 (Ansässigkeit), ( jedoch nur, soweit
die Ansässigkeit einer natürlichen Person betroffen ist), 5 (Be-
triebsstätte), 7 (Gewerbliche Gewinne), 9 (Verbundene Unter-
nehmen) und 12 (Lizenzgebühren) erfolglos um eine Verständi-
gung nach Artikel 25 bemüht, wird die Anwendung der Artikel
durch ein bindendes Schiedsverfahren entschieden, es sei
denn, die zuständigen Behörden kommen überein, dass der
konkrete Sachverhalt nicht für ein Schiedsverfahren geeignet
ist. Darüber hinaus können die zuständigen Behörden auf Ad-
hoc-Basis bindende Schiedsverfahren auch in anderen unter
Artikel 25 fallenden Angelegenheiten vereinbaren. Wird ein
Schiedsverfahren (das Verfahren) nach Artikel 25 Absatz 5 ein-
geleitet, gelten die folgenden Vorschriften und Verfahren:
a) Das Verfahren wird in der in Artikel 25 Absätze 5 und 6 vor-
geschriebenen Art und Weise und gemäß den dort festge-
legten Voraussetzungen sowie nach den folgenden Regeln
und Verfahren in der jeweils durch die zuständigen Behör-
den nach nachstehendem Buchstaben q vereinbarten oder
ergänzten Fassung durchgeführt.
b) Die von einer Schiedsstelle in dem Verfahren getroffene Ent-
scheidung ist auf eine Entscheidung über die Höhe der den
Vertragsstaaten zu erklärenden Einkünfte, Ausgaben oder
Steuern beschränkt.
c) Ungeachtet der Einleitung des Verfahrens können die zu-
ständigen Behörden zur Beilegung des Falls eine Verständi-
gung erzielen und das Verfahren beenden. Entsprechend
kann eine betroffene Person einen Antrag auf Einleitung
eines Verständigungsverfahrens durch die zuständigen Be-
hörden jederzeit zurückziehen (und dadurch das Verfahren
beenden).
d) Die Anforderungen des Artikels 25 Absatz 6 Buchstabe d
sind erfüllt, sobald die zuständigen Behörden jeweils von
jeder betroffenen Person eine Zusicherung erhalten haben,
dass die betroffene Person und jede in ihrem Auftrag han-
delnde Person keiner anderen Person im Laufe des
Schiedsverfahrens von einem der Vertragsstaaten oder der
Schiedsstelle erhaltenen Informationen, mit Ausnahme der
Entscheidung der Schiedsstelle, offen legt. Eine betroffene
Person, die befugt ist, eine oder mehrere andere betroffene
Personen in Bezug auf diesen Sachverhalt rechtlich zu bin-
den, kann dies in Form einer umfassenden Erklärung tun.
e) Jedem Vertragsstaat wird ein Zeitraum von 60 Tagen ab Ver-
fahrensbeginn gewährt, um dem anderen Vertragsstaat eine
schriftliche Mitteilung über die Ernennung eines Mitglieds
der Schiedsstelle zuzuleiten. Binnen 60 Tagen ab dem Zeit-
punkt der Übersendung der zweiten Mitteilung ernennen die
beiden von den Vertragsstaaten ernannten Mitglieder ein
drittes Mitglied zum Vorsitzenden der Schiedsstelle. Wird
von einem der Vertragsstaaten kein Mitglied ernannt oder
können sich die von den Vertragsstaaten ernannten Mitglie-
der nicht in der in diesem Absatz vorgesehenen Weise auf
das dritte Mitglied einigen, erfolgt die Ernennung des oder
der verbleibenden Mitglieder durch den höchstrangigen Be-
diensteten der Abteilung für Steuerpolitik und -verwaltung
der Organisation für wirtschaftliche Zusammenarbeit und
Entwicklung (OECD), der nicht Staatsbürger eines der Ver-
tragsstaaten ist, mittels schriftlicher Mitteilung an beide Ver-
tragsstaaten binnen 60 Tagen ab dem Zeitpunkt des Aus-
bleibens der Ernennung. Die zuständigen Behörden erarbei-
ten eine nicht abschließende Auflistung der Personen, die
mit internationalen Steuersachen vertraut sind und als Vor-
sitzender der Schiedsstelle in Frage kommen. Keinesfalls
darf der Vorsitzende Staatsbürger eines der Vertragsstaaten
sein.
f) Die Schiedsstelle kann die zur Ausübung ihrer Tätigkeit er-
forderlichen Verfahren festlegen, soweit diese nicht mit einer
Bestimmung des Artikels 25 oder des Protokolls zum Ab-
kommen unvereinbar sind.
g) Beide Vertragsstaaten können der Schiedsstelle innerhalb
von 90 Tagen ab der Ernennung des Vorsitzenden der
Schiedsstelle einen Lösungsvorschlag zur Aufteilung der in
dem Fall streitigen Einkunfts-, Ausgaben und Steuerbeträge
sowie ein ergänzendes Positionspapier zur Prüfung vorle-
gen. Die Schiedsstelle übermittelt dem jeweils anderen Ver-
tragsstaat zum Zeitpunkt des Eingangs der zuletzt bei der
Schiedsstelle eingereichten Vorlage Kopien des Lösungs-
vorschlags und des ergänzenden Positionspapiers. Legt nur
ein Vertragsstaat innerhalb der vorgesehenen Zeit einen Lö-
sungsvorschlag vor, so gilt dieser Lösungsvorschlag als die
Entscheidung der Schiedsstelle im konkreten Fall und das
Verfahren wird beendet. Jeder Vertragsstaat kann der
Schiedsstelle, falls gewünscht, innerhalb von 180 Tagen ab
der Ernennung des Vorsitzenden der Schiedsstelle eine Er-
widerung vorlegen, um auf Fragen einzugehen, die sich aus
dem vom anderen Vertragsstaat eingereichten Lösungsvor-
schlag oder Positionspapier ergeben. Zusätzliche Informa-
tionen können der Schiedsstelle auf Aufforderung vorgelegt
werden und Kopien einer solchen Aufforderung der
Schiedsstelle und der Antwort des Vertragsstaats werden
dem anderen Vertragsstaat zum Zeitpunkt der Vorlage der
Aufforderung oder der Antwort zugeleitet. Vorbehaltlich lo-
gistischer Fragen, wie sie in den nachstehenden Buchsta-
ben l, n und o dargelegt werden, erfolgen sämtliche Mittei-
lungen der Vertragsstaaten an die Schiedsstelle und umge-
kehrt nur durch Schriftverkehr zwischen den beauftragten
zuständigen Behörden und dem Vorsitzenden der Schieds-
stelle.
h) Die Schiedsstelle übermittelt den Vertragsstaaten binnen
neun Monaten ab der Ernennung ihres Vorsitzenden schrift-
lich eine Entscheidung. Die Schiedsstelle übernimmt einen
der Lösungsvorschläge der Vertragsstaaten als ihre Ent-
scheidung.
i)
Die Schiedsstelle trifft ihre Entscheidung, soweit erforderlich
und in absteigender Rangfolge, durch Anwendung
aa) der Bestimmungen des Doppelbesteuerungsabkom-
mens;
bb) der vereinbarten Kommentare oder Erläuterungen der
Vertragsstaaten zum Doppelbesteuerungsabkommen;
cc) der Gesetze der Vertragsstaaten, soweit sie einander
nicht widersprechen; und
dd) der OECD-Kommentare, -Leitlinien oder -Berichte zu
den jeweils einschlägigen Teilen des OECD-Musterab-
kommens.
j)
Die Entscheidung der Schiedsstelle ist für die Vertragsstaa-
ten bindend. In der Entscheidung der Schiedsstelle ist keine
Begründung enthalten. Sie hat keinen Präzedenzcharakter.
k) Gemäß Artikel 25 Absatz 6 Buchstabe e gilt die Entschei-
dung einer Schiedsstelle als Beilegung durch Verständigung
nach diesem Artikel. Jede betroffene Person hat binnen 30
Tagen ab dem Zeitpunkt, an dem sie die Entscheidung der
Schiedsstelle von der zuständigen Behörde, der der Fall zu-
erst vorgelegt wurde, erhalten hat, dieser zuständigen Be-
hörde mitzuteilen, ob sie die Entscheidung der Schiedsstel-
le annimmt. Übermittelt eine betroffene Person der zustän-
digen Behörde ihre Zustimmung nicht innerhalb dieser Frist,
gilt die Entscheidung der Schiedsstelle als nicht angenom-
men. Wird die Entscheidung der Schiedsstelle nicht ange-
nommen, kann der Fall danach nicht Gegenstand eines Ver-
ständigungsverfahrens werden.
l)
Räumlichkeiten für Sitzungen der Schiedsstelle werden von
dem Vertragsstaat bereitgestellt, dessen zuständige Behör-
de das Verständigungsverfahren im jeweiligen Fall eingelei-
tet hat.
m) Für die Behandlung von Zinsen oder Strafzuschlägen gelten
die Vorschriften des innerstaatlichen Rechts des oder der
beteiligten Vertragsstaaten.
n) Informationen über das Verfahren (einschließlich der Ent-
scheidung der Schiedsstelle) dürfen weder von den Mitglie-
dern der Schiedsstelle noch von ihren Mitarbeitern oder von
einer der zuständigen Behörden offen gelegt werden, außer
soweit dies nach dem Abkommen oder dem innerstaatli-
chen Recht der Vertragsstaaten zulässig ist. Darüber hinaus
gelten alle im Verlauf des Verfahrens erstellten oder das Ver-
fahren betreffenden Unterlagen als zwischen den Vertrags-
staaten ausgetauschte Informationen. Alle Mitglieder der
Schiedsstelle und ihre Mitarbeiter müssen sich in den Erklä-
rungen, die sie den beiden Vertragsstaaten als Bestätigung
ihrer Ernennung zuleiten, bereit erklären, die Bestimmungen
des Artikels 26 (Informationsaustausch und Amtshilfe) des
Abkommens und die geltenden innerstaatlichen Rechtsvor-
schriften der Vertragsstaaten betreffend die Vertraulichkeit
und die Offenlegung von Informationen zu beachten und
sich diesen zu unterwerfen. Weichen diese Bestimmungen
voneinander ab, gilt die jeweils strengere Regelung.
o) Die Honorare und Aufwendungen werden von den Vertrags-
staaten zu gleichen Anteilen getragen. Grundsätzlich wer-
den die Honorare der Mitglieder der Schiedsstelle – vorbe-
haltlich Änderungen durch die zuständigen Behörden – auf
den festen Betrag von 2 000 $ (zweitausend US-Dollar) pro
Tag oder den entsprechenden Betrag in Euro festgesetzt.
Grundsätzlich werden die Aufwendungen der Mitglieder der
Schiedsstelle – vorbehaltlich Änderungen durch die zustän-
digen Behörden – gemäß der Honoraraufstellung für
Schiedsrichter des Internationalen Zentrums zur Beilegung
von Investitionsstreitigkeiten (ICSID) (in der bei Beginn des
Schiedsverfahrens gültigen Fassung) festgesetzt. Überset-
zungskosten werden ebenfalls von den Vertragsstaaten zu
gleichen Anteilen getragen. Die Sitzungseinrichtungen, zu-
gehörige Betriebsmittel, das Finanzmanagement, den sons-
tigen logistischen Bedarf und die allgemeine administrative
Koordination des Verfahrens stellt der Vertragsstaat auf ei-
gene Kosten bereit, dessen zuständige Behörde das Ver-
ständigungsverfahren im jeweiligen Fall eingeleitet hat. Alle
anderen Kosten werden von dem Vertragsstaat getragen,
dem sie entstehen.
p) Für Zwecke des Artikels 25 Absätze 5 und 6 sowie dieses
Absatzes bestätigt jede der zuständigen Behörden der je-
weils anderen zuständigen Behörde sowie der oder den be-
troffenen Personen schriftlich den Zeitpunkt, zu dem die für
eine sachliche Prüfung zur Herbeiführung einer Verständi-
gung erforderlichen Informationen bei ihr eingegangen sind.
Bei diesen Informationen handelt es sich
aa) in den Vereinigten Staaten um Informationen, deren
Vorlage bei der zuständigen Behörde der Vereinigten
Staaten nach Section 4.05 Revenue Procedure 2002-
52 (oder gegebenenfalls geltenden Nachfolgebestim-
mungen) erforderlich ist, und bei Sachverhalten, die ur-
sprünglich als Antrag auf eine Vorabvereinbarung über
Verrechnungspreise (Advance Pricing Agreement) ein-
gebracht wurden, um die dem Internal Revenue
Service gemäß Section 4 Revenue Procedure 2006-9
(oder gegebenenfalls geltenden Nachfolgebestimmun-
gen) vorzulegenden Informationen; und
bb) in der Bundesrepublik Deutschland um die Informatio-
nen, deren Vorlage bei der zuständigen Behörde in der
Bundesrepublik Deutschland gemäß Schreiben des
Bundesministeriums der Finanzen vom 1. Juli 1997
– IV C 5 – S 1300 – 189/96 – (oder einem gegebenen-
falls geltenden späteren Schreiben) erforderlich ist.
Diese Informationen gelten jedoch erst dann als erhalten,
wenn beide zuständige Behörden Kopien aller Unterlagen
erhalten haben, die den beiden Vertragsstaaten jeweils von
der oder den betroffenen Personen im Zusammenhang mit
dem Verständigungsverfahren vorgelegt wurden.
q) Die zuständigen Behörden der Vertragsstaaten können die
vorstehenden Vorschriften und Verfahren ändern und ergän-
zen, soweit dies für eine wirksamere Umsetzung der durch
Artikel 25 Absatz 5 angestrebten Beseitigung der Doppelbe-
steuerung erforderlich ist.
23. Zu Artikel 26 (Informationsaustausch und Amtshilfe)
a) Die Befugnisse der zuständigen Behörden jedes Vertrags-
staats zur Beschaffung von Informationen umfassen auch
die Befugnis zur Beschaffung von Informationen bei Finanz-
instituten, Bevollmächtigen, Vertretern oder Treuhändern
sowie von Informationen über die Eigentumsverhältnisse an
juristischen Personen; die zuständige Behörde jedes Ver-
tragsstaats kann solche Informationen gemäß dem Arti-
kel 26 austauschen.
b) Die Bundesrepublik Deutschland tauscht nach diesem Arti-
kel Informationen auf Ersuchen oder ohne Ersuchen in dem
Umfang aus, in dem dies in dem EG-Amtshilfe-Gesetz vom
19. Dezember 1985 (vorbehaltlich gelegentlicher Änderun-
gen unter Wahrung der tragenden Prinzipien) vorgesehen
ist.
24. Zu Artikel 28 Absatz 6 (Schranken für die Abkommens-
vergünstigungen)
Die zuständigen Behörden werden Verfahren erarbeiten, wie die
in Artikel 28 Absatz 6 enthaltene 90-vom-Hundert-Beteiligungs-
grenze zu ermitteln ist. Es wird davon ausgegangen, dass in
diese Ermittlung auch statistische Verfahren einbezogen wer-
den können.
EN · title
Convention
between the Federal Republic of Germany
and the United States of America
for the Avoidance of Double Taxation
and the Prevention of Fiscal Evasion
with respect to Taxes on Income and Capital
and to certain other Taxes
EN · preamble
The Federal Republic of Germany
and
the United States of America,
Desiring to conclude a new Convention for the avoidance of
double taxation and the prevention of fiscal evasion with respect
to taxes on income and capital and to certain other taxes,
Have agreed as follows:
EN · protocol
Protocol
At the signing today of the Convention between the Federal
Republic of Germany and the United States of America for the
Avoidance of Double Taxation and the Prevention of Fiscal Eva-
sion with respect to Taxes on Income and Capital and to Certain
Other Taxes, the undersigned have agreed upon the following
provisions, which shall form an integral part of the Convention:
1. With reference to subparagraph b) of paragraph 4 of
Article 1 (General Scope)
The term “long-term resident” shall mean any individual who is
a lawful permanent resident of the United States in eight or
more taxable years during the preceding 15 taxable years. In
determining whether the threshold in the preceding sentence is
met, an individual shall not be treated as a lawful permanent
resident of the United States for any taxable year in which such
individual is treated as a resident of a country other than the
United States under the provisions of a tax treaty of the United
States and the individual does not waive the benefits of such
treaty provided by the United States to a resident of the other
country. Consequently, if during each of the 15 taxable years
preceding the loss of his status as a lawful permanent resident
an individual was a resident of the Federal Republic of Germany
(as determined under Article 4 (Residence)) and claimed the
benefits provided by the United States to a resident of the Fed-
eral Republic of Germany, the individual shall not be considered
a long-term resident.
2. With reference to paragraph 1 of Article 4 (Residence)
a) The Federal Republic of Germany shall treat a United States
citizen or an alien lawfully admitted for permanent residence
(a “green card” holder) as a resident of the United States
only if such person has a substantial presence, permanent
home, or habitual abode in the United States.
b) It is understood that a German Investment Fund and a Ger-
man Investmentaktiengesellschaft (collectively referred to
as Investmentvermögen) to which the provisions of the In-
vestment Act (Investmentgesetz) apply are residents of the
Federal Republic of Germany and that a U. S. Regulated
Investment Company (RIC) and a U. S. Real Estate Invest-
ment Trust (REIT) are residents of the United States.
3. With reference to Article 5 (Permanent Establishment)
A resident of a Contracting State that performs in the other
Contracting State concerts, theatrical or artistic performances,
or similar shows and revues and that may not be taxed in that
other State under the provisions of Article 17 (Artistes and Ath-
letes) shall not be deemed to have a permanent establishment
in that State if its presence does not exceed in the aggregate
183 days in the calendar year concerned.
4. With reference to Article 7 (Business Profits)
It is understood that the business profits to be attributed to a
permanent establishment shall include only the profits derived
from the assets used, risks assumed, and activities performed
by the permanent establishment. The principles of the OECD
Transfer Pricing Guidelines will apply for purposes of determin-
ing the profits attributable to a permanent establishment, taking
into account the different economic and legal circumstances of
a single entity. Accordingly, any of the methods described
therein as acceptable methods for determining an arm’s-length
result may be used to determine the income of a permanent es-
tablishment so long as those methods are applied in accord-
ance with the Guidelines. In particular, in determining the
amount of attributable profits, the permanent establishment
shall be treated as having the same amount of capital that it
would need to support its activities if it were a distinct and sep-
arate enterprise engaged in the same or similar activities. With
respect to financial institutions other than insurance com-
panies, a Contracting State may determine the amount of capi-
tal to be attributed to a permanent establishment by allocating
the institution’s total equity between its various offices on the
basis of the proportion of the financial institution’s risk-weight-
ed assets attributable to each of them. A financial institution
may determine the amount of the capital attributed to its per-
manent establishment using its risk weighted assets only if it
risk weights its assets in the ordinary course of its business.
5. With reference to paragraph 1 and 2 of Article 7
(Business Profits) and paragraph 3 of Article 13 (Gains)
For the implementation of paragraphs 1 and 2 of Article 7 and
paragraph 3 of Article 13 any income, gain, or expense attribut-
able to a permanent establishment is taxable or deductible in
the Contracting State where such permanent establishment is
situated even if the payments are deferred until such permanent
establishment ceases to exist. Nothing in the preceding sen-
tence shall prevent the application to such deferred payments
of rules regarding the accrual of income and expenses accord-
ing to the domestic law of a Contracting State.
6. With reference to Article 7 (Business Profits) and
Article 13 (Gains)
Gains from the alienation of movable property that at any time
formed part of the business property of a permanent establish-
ment that a resident of one Contracting State has or had in the
other Contracting State may be taxed by that other State only to
the extent of the gain that accrued during that time. Notwith-
standing any provision of Article 7 or Article 13, such tax may be
imposed on such gains at the time when realized and recogniz-
ed under the laws of that other State, if it is within ten years of
the date on which the property ceases to be part of the busi-
ness property of the permanent establishment (or such shorter
period provided by the laws of either Contracting State).
7. With reference to Article 9 (Associated Enterprises)
Either State may apply the rules of its national law that permit
the distribution, apportionment, or allocation of income, deduc-
tions, credits, or allowances between related persons with a
view to apportioning or allocating such deductions, credits, or
allowances in accordance with the general principles of para-
graph 1 of Article 9. Article 9 shall not be construed to limit
either Contracting State in allocating income between persons
that are related other than by direct or indirect participation
within the meaning of paragraph 1, such as by commercial or
contractual relationships resulting in controlling influence, so
long as such allocation is otherwise in accordance with the
general principles of paragraph 1 of Article 9.
8. With reference to paragraph 3 of Article 10 (Dividends)
a) If the Federal Republic of Germany introduces a taxation
regime that exempts from taxation Real Estate Investment
Companies, subparagraph b) of paragraph 3 of Article 10
shall not apply to dividends paid by such a company that is
a resident of the Federal Republic of Germany.
b) It is understood that in the case of the Federal Republic of
Germany, subparagraph b), of paragraph 3 of Article 10 ap-
plies to the person treated as the owner of the assets of the
pension fund under section 39 of the Fiscal Code, provided
the dividends may only be used for providing retirement
benefits through such fund.
9. With reference to paragraph 9 of Article 10 (Dividends)
The general principle of the “dividend equivalent amount”, as
used in the United States law, is to approximate that portion of
the income mentioned in paragraph 9 that is comparable to the
amount that would be distributed as a dividend if such income
were earned by a locally incorporated subsidiary.
10. With reference to Article 11 (Interest)
The excess of the amount of interest deductible by a United
States permanent establishment of a German company over
the interest actually paid by such permanent establishment
shall be treated as interest derived and beneficially owned by a
resident of the Federal Republic of Germany.
11. With reference to Article 12 (Royalties)
Where an artiste resident in one Contracting State records a
performance in the other Contracting State, has a copyrightable
interest in the recording, and receives consideration for the right
to use the recording based on the sale or public playing of such
recording, then such consideration shall be governed by this
Article.
12. With reference to paragraph 2 of Article 13 (Gains)
The term “immovable property situated in the other Contracting
State”, as described in this paragraph, when the United States
is that other Contracting State includes a United States real
property interest.
13. With reference to paragraph 3 of Article 13 (Gains)
Nothing in this Article shall prevent gains from the alienation by
a resident of a Contracting State of an interest in a partnership,
trust, or estate that has a permanent establishment situated in
the other Contracting State from being treated as gain under
paragraph 3.
14. With reference to paragraph 1 of Article 17 (Artistes and
Athletes)
If an artiste or athlete is not subject to tax in the Federal Repub-
lic of Germany under the provisions of paragraph 1 of Article 17,
tax may be withheld at source in the Federal Republic of Ger-
many, and shall be refunded to the taxpayer only upon applica-
tion at the end of the calendar year concerned. Paragraph 6 of
Article 29 (Refund of Withholding Tax) shall remain unaffected.
15. With reference to paragraph 3 of Article 18 (Pensions,
Annuities, Alimony, Child Support, and Social Security)
In determining the taxable income of an individual who is a resi-
dent of the Federal Republic of Germany there shall be allowed
as a deduction in respect of alimony or similar allowances paid
to an individual who is a resident of the United States the
amount that would be allowed as a deduction if that last-men-
tioned individual were subject to unlimited tax liability in the
Federal Republic of Germany.
16. With reference to paragraph 4 of Article 18A (Pension
Plans)
a) For purposes of paragraph 4 of Article 18A, the term “pen-
sion plan” shall include the following and any identical or
substantially similar plans established pursuant to legisla-
tion enacted after the date of signature of this Protocol:
aa) In the case of the United States, qualified plans under
section 401(a) of the Internal Revenue Code, individual
retirement plans (including individual retirement plans
that are part of a simplified employee pension plan that
satisfies section 408(k), individual retirement accounts,
individual retirement annuities, and section 408(p) ac-
counts, and Roth IRAs under Section 408A), section
403(a) qualified annuity plans, section 403(b) plans, and
section 457(b) governmental plans.
bb) In the case of the Federal Republic of Germany, ar-
rangements under section 1 of the German law on em-
ployment-related pensions (Betriebsrentengesetz).
b) For purposes of subparagraph b) of paragraph 3 and sub-
paragraph d) of paragraph 5 of Article 18A, it is understood
that:
aa) The Federal Republic of Germany recognizes qualified
plans specifically listed in clause aa) of subpara-
graph a), other than Roth IRAs, as arrangements that
correspond to pension plans referred to under section
1 of the German law on employment-related pensions
(Betriebsrentengesetz). The Federal Republic of Ger-
many shall provide the corresponding relief under sec-
tion 3 No. 63 of the Income Tax Act; and
bb) The United States recognizes arrangements under sec-
tion 1 of the German law on employment-related pen-
sions (Betriebsrentengesetz) as arrangements that cor-
respond to pension plans referred to in clause aa) of
subparagraph a) above.
17. With reference to paragraph 2 of Article 20 (Visiting
Professors and Teachers; Students and Trainees)
Payments that are made out of public funds of a Contracting
State or by a scholarship organization endowed with such
funds shall be considered to arise in full from sources outside
the other Contracting State. The preceding sentence shall also
apply when such payments are made under programs funded
jointly by organizations of both Contracting States if more than
50 percent of these funds are provided out of public funds of
the first-mentioned State or by a scholarship organization en-
dowed with such funds. The competent authorities shall consult
with each other to identify those scholarship programs whose
payments shall be treated as arising from sources outside a
Contracting State under the foregoing rules.
18. With reference to paragraph 2 of Article 21 (Other
Income)
Where the recipient and the payor of a dividend are both resi-
dents of the Federal Republic of Germany and the dividend is
attributed to a permanent establishment that the recipient of the
dividend has in the United States, the Federal Republic of Ger-
many may tax such a dividend at the rates provided for in para-
graphs 2 and 3 of Article 10 (Dividends). The United States shall
give a credit for such tax according to the provisions of Ar-
ticle 23 (Relief from Double Taxation).
19. With reference to paragraph 1 of Article 23 (Relief from
Double Taxation)
For purposes of paragraph 1 of Article 23, the “general principle
hereof” means the avoidance of double taxation by allowing a
credit for taxes imposed on items of income arising in the Fed-
eral Republic of Germany, as determined under the applicable
United States source rules, as modified by the Convention.
While the details and limitations of the credit pursuant to this
paragraph may change as provisions of United States law
change, any such changes must preserve a credit for German
taxes imposed with respect to items of income that the Federal
Republic of Germany may tax pursuant to the Convention.
20. With reference to paragraph 1 of Article 24 (Non-
discrimination)
Paragraph 1 of Article 24 does not obligate the United States to
subject an individual who is a German national not resident in
the United States to the same taxing regime as that applied to a
citizen of the United States not resident in the United States.
21. With reference to paragraph 4 of Article 24 (Non-
discrimination)
It is understood that paragraph 4 of Article 24 shall not be
construed as obligating a Contracting State to permit cross-
border consolidation of income or similar benefits between
enterprises.
22. With reference to paragraphs 5 and 6 of Article 25
(Mutual Agreement Procedure)
In respect of any case where the competent authorities have
endeavored but are unable to reach an agreement under Ar-
ticle 25 regarding the application of one or more of the following
Articles of the Convention: 4 (Residence) (but only insofar as it
relates to the residence of a natural person), 5 (Permanent Es-
tablishment), 7 (Business Profits), 9 (Associated Enterprises), 12
(Royalties), binding arbitration shall be used to determine such
application, unless the competent authorities agree that the
particular case is not suitable for determination by arbitration. In
addition, the competent authorities may, on an ad hoc basis,
agree that binding arbitration shall be used in respect of any
other matter to which Article 25 applies. If an arbitration pro-
ceeding (the Proceeding) under paragraph 5 of Article 25 com-
mences, the following rules and procedures will apply:
a) The Proceeding will be conducted in the manner prescribed
by, and subject to the requirements of, paragraphs 5 and 6
of Article 25 and these rules and procedures, as modified or
supplemented by any other rules and procedures agreed
upon by the competent authorities pursuant to subpara-
graph q) below.
b) The determination reached by an arbitration board in the
Proceeding shall be limited to a determination regarding the
amount of income, expense or tax reportable to the Con-
tracting States.
c) Notwithstanding the initiation of the Proceeding, the com-
petent authorities may reach a mutual agreement to resolve
a case and terminate the Proceeding. Correspondingly, a
concerned person may withdraw a request for the compe-
tent authorities to engage in the Mutual Agreement Proce-
dure (and thereby terminate the Proceeding) at any time.
d) The requirements of subparagraph d) of paragraph 6 of Ar-
ticle 25 will be met when the competent authorities have
each received from each concerned person a statement
agreeing that the concerned person and each person acting
on the concerned person’s behalf will not disclose to any
other person any information received during the course of
the Proceeding from either Contracting State or the Arbitra-
tion Board, other than the determination of the Proceeding.
A concerned person that has the legal authority to bind any
other concerned person(s) on this matter may do so in a
comprehensive statement.
e) Each Contracting State will have 60 days from the date on
which the Proceeding begins to send a written communica-
tion to the other Contracting State appointing one member
of the arbitration board. Within 60 days of the date on which
the second such communication is sent, the two members
appointed by the Contracting States will appoint a third
member, who will serve as Chair of the board. If either Con-
tracting State fails to appoint a member, or if the members
appointed by the Contracting States fail to agree upon the
third member in the manner prescribed by this paragraph,
the remaining member(s) will be appointed by the highest-
ranking member of the Secretariat at the Centre for Tax
Policy and Administration of the Organisation for Economic
Co-operation and Development (OECD) who is not a citizen
of either Contracting State, by written notice to both Con-
tracting States within 60 days of the date of such failure. The
competent authorities will develop a non-exclusive list of
individuals with familiarity in international tax matters who
may potentially serve as the Chair of the board. In any case,
the Chair shall not be a citizen of either Contracting State.
f) The arbitration board may adopt any procedures necessary
for the conduct of its business, provided that the proce-
dures are not inconsistent with any provision of Article 25 or
the Protocol to the Convention.
g) Each of the Contracting States will be permitted to submit,
within 90 days of the appointment of the Chair of the arbitra-
tion board, a Proposed Resolution describing the proposed
disposition of the specific monetary amounts of income, ex-
pense or taxation at issue in the case, and a supporting Po-
sition Paper, for consideration by the arbitration board.
Copies of the Proposed Resolution and supporting Position
Paper shall be provided by the board to the other Contract-
ing State on the date on which the later of the submissions
is submitted to the board. In the event that only one Con-
tracting State submits a Proposed Resolution within the al-
lotted time, then that Proposed Resolution shall be deemed
to be the determination of the board in that case and the
Proceeding shall be terminated. Each of the Contracting
States may, if it so desires, submit a Reply Submission to
the board within 180 days of the appointment of its Chair, to
address any points raised by the Proposed Resolution or
Position Paper submitted by the other Contracting State.
Additional information may be submitted to the arbitration
board only at its request, and copies of the board’s request
and the Contracting State’s response shall be provided to
the other Contracting State on the date on which the re-
quest or the response is submitted. Except for logistical
matters such as those identified in subparagraphs l), n) and
o) below, all communications from the Contracting States to
the arbitration board, and vice versa, shall take place only
through written communications between the designated
competent authorities and the Chair of the board.
h) The arbitration board will deliver a determination in writing
to the Contracting States within nine months of the appoint-
ment of its Chair. The board will adopt as its determination
one of the Proposed Resolutions submitted by the Con-
tracting States.
i)
In making its determination, the arbitration board will apply,
as necessary and in descending order of priority:
aa) the provisions of the Convention;
bb) any agreed commentaries or explanations of the Con-
tracting States concerning the Convention;
cc) the laws of the Contracting States to the extent they
are not inconsistent with each other; and
dd) any OECD Commentary, Guidelines or Reports regard-
ing relevant analogous portions of the OECD Model Tax
Convention.
j)
The determination of the arbitration board in a particular
case shall be binding on the Contracting States. The de-
termination of the board will not state a rationale. It will have
no precedential value.
k) As provided in subparagraph e) of paragraph 6 of Article 25,
the determination of an arbitration board shall constitute a
resolution by mutual agreement under Article 25. Each con-
cerned person must, within 30 days of receiving the deter-
mination of the board from the competent authority to which
the case was first presented, advise that competent author-
ity whether that concerned person accepts the determina-
tion of the board. If any concerned person fails to so advise
the relevant competent authority within this time frame, the
determination of the board will be considered not to have
been accepted in that case. Where the determination of the
board is not accepted, the case may not subsequently be
the subject of a Proceeding.
l)
Any meeting(s) of the arbitration board shall be in facilities
provided by the Contracting State whose competent
authority initiated the mutual agreement proceedings in the
case.
m) The treatment of any associated interest or penalties will be
determined by applicable domestic law of the Contracting
State(s) concerned.
n) No information relating to the Proceeding (including the
board’s determination) may be disclosed by the members of
the arbitration board or their staffs or by either competent
authority, except as permitted by the Convention and the
domestic laws of the Contracting States. In addition, all ma-
terial prepared in the course of, or relating to, the Proceed-
ing shall be considered to be information exchanged be-
tween the Contracting States. All members of the arbitration
board and their staffs must agree in statements sent to each
of the Contracting States in confirmation of their appoint-
ment to the arbitration board to abide by and be subject to
the confidentiality and nondisclosure provisions of Article 26
(Exchange of Information and Administrative Assistance) of
the Convention and the applicable domestic laws of the
Contracting States. In the event those provisions conflict,
the most restrictive condition shall apply.
o) The fees and expenses will be borne equally by the Con-
tracting States. In general, the fees of members of the arbi-
tration board will be set at the fixed amount of $ 2,000 (two
thousand United States dollars) per day or the equivalent
amount in euro, subject to modification by the competent
authorities. In general, the expenses of members of the ar-
bitration board will be set in accordance with the Inter-
national Centre for Settlement of Investment Disputes
(ICSID) Schedule of Fees for arbitrators (as in effect on the
date on which the arbitration proceedings begin), subject to
modification by the competent authorities. Any fees for lan-
guage translation will also be borne equally by the Contract-
ing States. Meeting facilities, related resources, financial
management, other logistical support, and general adminis-
trative coordination of the Proceeding will be provided, at its
own cost, by the Contracting State whose competent au-
thority initiated the mutual agreement proceedings in the
case. Any other costs shall be borne by the Contracting
State that incurs them.
p) For purposes of paragraphs 5 and 6 of Article 25 and this
paragraph, each competent authority will confirm in writing
to the other competent authority and to the concerned per-
son(s) the date of its receipt of the information necessary to
undertake substantive consideration for a mutual agree-
ment. Such information will be:
aa) in the United States, the information required to be
submitted to the United States competent authority
under Revenue Procedure 2002- 52, section 4.05 (or
any applicable successor provisions) and, for cases ini-
tially submitted as a request for an Advance Pricing
Agreement, the information required to be submitted to
the Internal Revenue Service under Revenue Proce-
dure 2006-9, section 4 (or any applicable successor
provisions), and
bb) in the Federal Republic of Germany, the information re-
quired to be submitted to the competent authority in
the Federal Republic of Germany under the circular of
July 1, 1997, – IV C 5 – S 1300 – 189/96 –, published by
the Ministry of Finance (or any applicable successor
circular).
However, this information shall not be considered received
until both competent authorities have received copies of all
materials submitted to either Contracting State by the con-
cerned person(s) in connection with the mutual agreement
procedure.
q) The competent authorities of the Contracting States may
modify or supplement the above rules and procedures as
necessary to more effectively implement the intent of para-
graph 5 of Article 25 to eliminate double taxation.
23. With reference to Article 26 (Exchange of Information
and Administrative Assistance)
a) It is understood that the powers of each Contracting State’s
competent authorities to obtain information include powers
to obtain information held by financial institutions, nomin-
ees, or persons acting in an agency or fiduciary capacity,
and information relating to the ownership of legal persons,
and that each Contracting State’s competent authority is
able to exchange such information in accordance with Ar-
ticle 26.
b) The Federal Republic of Germany shall under this Article ex-
change information with or without request to the extent
provided for in the law of 19 December 1985 (EG-Amtshilfe-
Gesetz) as amended from time to time without changing the
general principles thereof.
24. With reference to paragraph 6 of Article 28 (Limitation
on Benefits)
The competent authorities of the Contracting States shall es-
tablish procedures for determining indirect ownership for pur-
poses of determining whether the 90 percent ownership thresh-
old contained in paragraph 6 of Article 28 is satisfied. It is anti-
cipated that these procedures may include the use of
statistically valid sampling techniques.
German publication footnotes, including the exact protocol entry and application dates
1 )
Gemäß Artikel XVII Abs. 6 des Protokolls vom 1. Juni 2006 ist die deutsche Note vom 3. November 1989, die sich auf Absatz 21 des Protokolls zum
Abkommen bezieht, nach Inkrafttreten der Bestimmungen des Protokolls vom 1. Juni 2006 außer Kraft getreten.
2 )
Gemäß Artikel XVII Abs. 6 des Protokolls vom 1. Juni 2006 ist der Briefwechsel vom 29. August 1989, der sich auf Artikel 25 Abs. 5 des Abkommens
(Verständigungsverfahren) bezieht, nach Inkrafttreten der Bestimmungen des Protokolls vom 1. Juni 2006 außer Kraft getreten.
3 )
Gemäß Artikel XVII Abs. 6 des Protokolls vom 1. Juni 2006 ist die am 29. August 1989 ausgetauschte Note, die sich auf Artikel 28 des Abkommens
(Schranken für die Abkommensvergünstigungen) bezieht, nach Inkrafttreten der Bestimmungen des Protokolls vom 1. Juni 2006 außer Kraft getreten.
4 )
Das Abkommen in der Fassung vom 29. August 1989 ist am 21. August 1991 in Kraft getreten (Bekanntmachung vom 27. Februar 1992 – BGBl. II
S. 235). Das Protokoll vom 1. Juni 2006 ist am 28. Dezember 2007 in Kraft getreten (Bekanntmachung vom 2. Januar 2008 – BGBl. II S. 117) und ist
anzuwenden
a) bei den im Abzugsweg erhobenen Steuern auf die Beträge, die am oder nach dem 1. Januar 2007 gezahlt oder gutgeschrieben werden;
b) bei den übrigen Steuern vom Einkommen auf die Steuerjahre, die am oder nach dem 1. Januar 2008 beginnen; und
c) bei den Steuern vom Vermögen auf die Steuern, die von Vermögenswerten erhoben werden, die am oder nach dem 1. Januar 2008 vorhanden
sind.
Die durch das Protokoll vom 1. Juni 2006 eingefügten Absätze 2 und 3 des Artikels 1 des Abkommens sind nach Inkrafttreten des Protokolls anzu-
wenden und gelten für jede Steuerforderung, unabhängig davon, ob diese Steuerforderung dem Inkrafttreten des Protokolls oder dem Tag des Wirk-
samwerdens einer seiner Bestimmungen zeitlich vorausgeht.
Der durch das Protokoll vom 1. Juni 2006 geänderte Artikel 19 des Abkommens ist nicht auf natürliche Personen anzuwenden, die zum Zeitpunkt
der Unterzeichnung des Abkommens (29. August 1989) Bedienstete der Vereinigten Staaten oder einer ihrer Gebietskörperschaften waren.
Der durch das Protokoll vom 1. Juni 2006 geänderte Absatz 5 und der neu eingefügte Absatz 6 des Artikels 25 des Abkommens finden Anwendung
auf
a) Fälle, die am 28. Dezember 2007 bei den zuständigen Behörden anhängig sind, und
b) Fälle, die nach diesem Zeitpunkt anhängig werden, wobei der Verfahrensbeginn eines Falls nach Buchstabe a der 28. Dezember 2007 ist.
5 )
Hätte eine Person, die Anspruch auf die Vergünstigungen aus dem Abkommen in der Fassung vom 29. August 1989 hat, nach dem genannten Ab-
kommen Anspruch auf weitergehende Vergünstigungen als nach dem Abkommen in der durch das Protokoll vom 1. Juni 2006 geänderten Fassung,
so ist das Abkommen in der Fassung vom 29. August 1989 als Ganzes auf Antrag der Person für einen Zeitraum von zwölf Monaten ab dem Zeit-
punkt, zu dem die Bestimmungen des Protokolls in Kraft getreten sind, weiterhin auf diese Person anzuwenden.
Source supplements and page conservation
The full original PDF retains the notice, preamble, all treaty material, annexes and protocol as printed. No fabricated closing or signatory; no protocol merged into an article. Every native extracted page and line is retained in the private evidence package. Only the explicitly linked US original-publication reader has conserved language-separated assets. No legal paragraph alignment is implied.
Source supplement index and page hashes
- PDF page 1 · native layout SHA-256
c75eee4cff64c584197d19fcd301dac8dee0d1b76ec33f212d4633d548b03894 - PDF page 2 · native layout SHA-256
2cf76c6a4618035e55481745b1961185f6992c8f70301ba1c3a4a2f5aafc6a01 - PDF page 3 · native layout SHA-256
e8f58ad179445633b03681a616da97cbf0bcdeaec8ac01900c8a5c28f6ef5572 - PDF page 4 · native layout SHA-256
85c8a721b97bf5a4940a8b320508e05da223756815bd948b45c0ea586cd99a64 - PDF page 5 · native layout SHA-256
1876e8ad23d86cb6b5d65bdce1df2a506acbab8f420e2d10afadc3762dc03bee - PDF page 6 · native layout SHA-256
6edc6dfc3c96ae00d0028da5caf748fff69cf575549f1c4f36c50fc96cf3d7bb - PDF page 7 · native layout SHA-256
d4b180431747f30c406d13388397e9da52735b82267563473a9d998d50493925 - PDF page 8 · native layout SHA-256
ff48d6a6c83f12648f13fa641735a24ecac6b579cd07f8f393dbaed683b58b78 - PDF page 9 · native layout SHA-256
ef00d140407d1ec858043acd6e7dbefca880218ca670b33a109962b9acd77dd5 - PDF page 10 · native layout SHA-256
153d12c2da5b9c6cd6d672b14c425ecba89bbd3abc7351576a402208891b9792 - PDF page 11 · native layout SHA-256
49190daedf2148b2dc1ac9d38b1a64956252fa69f6dc76729cb1ea0ef9f779e7 - PDF page 12 · native layout SHA-256
03de339dcd8b912c89bfe536c7720b8492a528fa4ed6badf7ebfcb4e1dd04a87 - PDF page 13 · native layout SHA-256
c11f9cbbc5de308bacae912e2b100755c2111678d03ea15d558700754692c7b2 - PDF page 14 · native layout SHA-256
6793fe95ab6d27450944d50143e345a4fe9910564027b08993ef12793c1efee6 - PDF page 15 · native layout SHA-256
bf807094174340433e6fa09b7b9fe849af533caa7785a90fba87ab02ae1f55b7 - PDF page 16 · native layout SHA-256
ad13227ec17d31ce73dac87a4d6cd3fd3246144a3c96ad7402d5d2708abc77e6 - PDF page 17 · native layout SHA-256
425f5fb02895583fc8e90b5bd8814780fb388eda9b506233559145864c542386 - PDF page 18 · native layout SHA-256
2daad6c00cd6b1a9343029473ab97b00619e638bfcd022bc550c564ee96768d2 - PDF page 19 · native layout SHA-256
bc1e3c9a910dce3918c1bed5b26ebe65213f6e64149fe25928e9f0fc62f23135 - PDF page 20 · native layout SHA-256
ce25598f8f18cb1f6c36d0e99bb7b9de7dada4bcde4b6d7236ed525acd473b72 - PDF page 21 · native layout SHA-256
e16b81ae8e87e75387cc882cfedefca495813c39647459e946591bf33faf066f - PDF page 22 · native layout SHA-256
dca099065746b71b01f3dd85c317f8349427e5586dfc35f4ed08f661ae2fbfc4 - PDF page 23 · native layout SHA-256
406df985e542fa19848df1a1134a2228f59c6827cb2402ff7db53cceacb9f2c3 - PDF page 24 · native layout SHA-256
74dfe47a81b1b63bde4b63ed32c4a712f6f34406cf8884d976271a64a37991c3 - PDF page 25 · native layout SHA-256
b02cb7728bd0d8f894aa89d7ed383bd54c392e248c3921444a9ed274e6a0a07d - PDF page 26 · native layout SHA-256
4e6da2377405fe8d9c20906e6d2abe51ce33b782dc3acd18e2164d12cd3373fb - PDF page 27 · native layout SHA-256
d14ed3f3f1c131111404093f030e16512ed9441669235a21090f9facf8b98cef - PDF page 28 · native layout SHA-256
b03be0f524deead243e14cec6cd093f010c5dc2d877e7abfb3df2bf5b31f14f0 - PDF page 29 · native layout SHA-256
5fbdb3ddceba275228b131df6df4dc193828cad283b49453e566e44c6a8de3b8 - PDF page 30 · native layout SHA-256
f89cabb61d581f3149dbb22abd02ed04d83fea1d99561eaaf986971284e29baa - PDF page 31 · native layout SHA-256
a10483e732241f63bf8f29ee810126c9fca839d591263f39297a0d60189a67ef - PDF page 32 · native layout SHA-256
c808a7327023b4ecf4e451aa57cedc8fd8de0486a93f70eecc62ec53211c08a7 - PDF page 33 · native layout SHA-256
4c83224c48880f18017f14e63174819a6598b74b39cc39e96b7576203c2e0a2c - PDF page 34 · native layout SHA-256
b5bab2f1bac71b175cc975afd88408cea50add46246d9f54a55bf70ea7bc7900 - PDF page 35 · native layout SHA-256
8fc41b5a27e1e6310478b38b3b55b993ad15fb548fde21a734163becc85d4d85 - PDF page 36 · native layout SHA-256
b2f4936c82c95fca099a59c1c53c9a53bd26dfa6959d75f0bebffb3569bdcfab - PDF page 37 · native layout SHA-256
3ab697e5266616d1185ed34b9826ce60df3216de9795c0096f454b090e09e982 - PDF page 38 · native layout SHA-256
90ef244cf445b79b2cd3553e58a0b7931495f60ecf08b8fefc9614d40ddf3e83 - PDF page 39 · native layout SHA-256
3f41d2014212afbd96838cd44cf543ac526fcbf62c5a8626c2ae8d9be690802e - PDF page 40 · native layout SHA-256
0aa70cff9b56044cda984936dfe81978484873efe878127daecbac80ba395b31 - PDF page 41 · native layout SHA-256
219390148fa3cb4ba9ea0fb15544a0cdfaf9db3442afada5e07424210b171a5c