de-spain-2012-base · encoding recovery evidence
Unreviewed machine transcription. No legal review; currentness unknown. Noindex is not access control.
Treaty directory · Source supplements
Complete separate source supplements
The original signing clause identifies German and Spanish as equally authentic; both are supplied separately. Divergent interpretation is referred to Article24; no English treaty version is claimed. Unreviewed coordinate-based machine transcription of this original source edition only. Printed line breaks, hyphens and uncertain token spacing are retained, not silently corrected. Treaty preamble, closing formula, protocol and shared signatures are separate retained assets, not part of the last article. Full supplements: /review/de-spain-2012-base/. PDF page links identify pages, not verified paragraph correspondence. Signed 2011-02-03; consent law 2012-01-16; Gazette publication 2012-01-20; treaty entry into force UNRESOLVED in pinned audit (retained official-article audit evidence); general application from 2013-01-01 (roster, not universal tax-specific start). Encoding-recovery method: only independently evidenced source font code00 /space Unicode mappings U+0007 to U+0020 changed in a separately hashed derivative. CFF blank glyphs, 278-unit advances, unchanged decoded page content streams and 25/25 identical page renders evidence this mapping. Word regrouping is logged; every nonspace character is conserved in sequence within its physical source line. No generated treaty wording and no OCR.
Currentness and later material
Integral protocol retained separately, not merged into the final article. Later changes and 2026 developments are not exhaustively verified. KNOWN MLI EFFECTS OMITTED: audit records general application from 2025-01-01 and Part VI from 2024-11-01; neither is incorporated. Tax-specific MLI application remains unreviewed. Replaces agreement signed 1966-12-05; exact transitional effects remain unreviewed.
Evidence, not legal review
Original SHA-256: 7e0155652e1a9474d10b4892f59663951b7e809035a1c1ad7cccd30ef4dc9c27
Encoding derivative SHA-256: d05cf816ac0f46e4476902842f82f7433d26367c9626cd13932192be515f6ae0
19361 mapped blank-glyph occurrences; 2897 geometry-reconciled lines; 837 flagged text regions retained. Flags are not an exhaustive accuracy score. All wording remains unreviewed.
- encoding-recovered.pdf · Served SHA-256
d05cf816ac0f46e4476902842f82f7433d26367c9626cd13932192be515f6ae0· Sealed input SHA-256d05cf816ac0f46e4476902842f82f7433d26367c9626cd13932192be515f6ae0· identical bytes - raw-bbox.xhtml · Served SHA-256
6f1491f5025f9a98922f7ba2fade2fda693b8019e4787d8f1ca1fe47e55a2e0b· Sealed input SHA-2566f1491f5025f9a98922f7ba2fade2fda693b8019e4787d8f1ca1fe47e55a2e0b· identical bytes - raw-layout.txt · Served SHA-256
dc2603e7ddd22a431557a174287eea255a72de00ea9ce288d2533aa75003b7f4· Sealed input SHA-256dc2603e7ddd22a431557a174287eea255a72de00ea9ce288d2533aa75003b7f4· identical bytes - repaired-bbox.xhtml · Served SHA-256
d2a0394e1c79a87c93b03365f7f725999b0ea5be84d40e7499c11b0f7ffaa179· Sealed input SHA-256d2a0394e1c79a87c93b03365f7f725999b0ea5be84d40e7499c11b0f7ffaa179· identical bytes - repaired-layout.txt · Served SHA-256
7702fbb9cebcd829bd451208639b56c04d7d3c63afe1c40326682546ad0ffdf3· Sealed input SHA-2567702fbb9cebcd829bd451208639b56c04d7d3c63afe1c40326682546ad0ffdf3· identical bytes - encoding-transformations.json · Served SHA-256
b45f342be68545b57f6d51513a0c8f09cc8d220b3695ba67ac913a4a87739db0· Sealed input SHA-256b45f342be68545b57f6d51513a0c8f09cc8d220b3695ba67ac913a4a87739db0· identical bytes - geometry-token-conservation.json · Served SHA-256
4a5ae3f5330411cb3c07aa6286cbb0779901b1d2bc46874eb59fb389ba2a0d5d· Sealed input SHA-2564a5ae3f5330411cb3c07aa6286cbb0779901b1d2bc46874eb59fb389ba2a0d5d· identical bytes - render-equality.json · Served SHA-256
c1940fd62d36c08e3eb029a78fe30c7f65808566f4fb684cb5f5493ab9800e4c· Sealed input SHA-256c1940fd62d36c08e3eb029a78fe30c7f65808566f4fb684cb5f5493ab9800e4c· identical bytes - independent-extraction-comparison.json · Served SHA-256
441a2b33c1ccf73609933dc8f73d6bf60b1158c3522c60acc17a9a93d7381273· Sealed input SHA-256441a2b33c1ccf73609933dc8f73d6bf60b1158c3522c60acc17a9a93d7381273· identical bytes - independent-pypdf.txt · Served SHA-256
db7b708961f7d16bc0554b462a19d94c3ae5cb359fbf0dabeb58dee2356eb11e· Sealed input SHA-256db7b708961f7d16bc0554b462a19d94c3ae5cb359fbf0dabeb58dee2356eb11e· identical bytes - uncertainties.json · Served SHA-256
8e1fbf5f39ec81681a3940d79fc602699ed06637037134e427fe421a94862354· Sealed input SHA-2568e1fbf5f39ec81681a3940d79fc602699ed06637037134e427fe421a94862354· identical bytes - edition-audit.json · Served SHA-256
730fbc46114c6ef5e6d95e6a0adbef03f3f03f888e69c8047e9f524d60b31de7· Sealed input SHA-256ff5241825699babc20d98eb0b6f49ceffd7668e877bbf342941ca82491cf8805· filesystem paths redacted; original retained privately - conservation-initial.json · Served SHA-256
e0b655045c36d5c06af076ada0f6621e0c208f4aff05ba6152c58cc7c953b2d2· Sealed input SHA-256e0b655045c36d5c06af076ada0f6621e0c208f4aff05ba6152c58cc7c953b2d2· identical bytes - transformations.json · Served SHA-256
50d93c1bcda7d9aaf2240b864a96f4aaded4649dbd2c50e251f18dfc3516858f· Sealed input SHA-25650d93c1bcda7d9aaf2240b864a96f4aaded4649dbd2c50e251f18dfc3516858f· identical bytes
Source glyph proof
Font object 26: /JYEMBF+HelveticaNeueLTW1G-Roman; encoded00 selects /space, width278/1000em; CFF space charstring fc080e contains only width/endchar and no outline. ToUnicode mapped it to U+0007. Derivative changes only that mapping to U+0020.
Font object 140: /XZUDFW+HelveticaNeueLTW1G-Roman; encoded00 selects /space, width278/1000em; CFF space charstring fc080e contains only width/endchar and no outline. ToUnicode mapped it to U+0007. Derivative changes only that mapping to U+0020.
Original physical page evidence
These images identify full physical PDF pages, not verified paragraph correspondence. Accessible extracted text is provided beside each image; it is machine evidence.
Physical PDF page 1
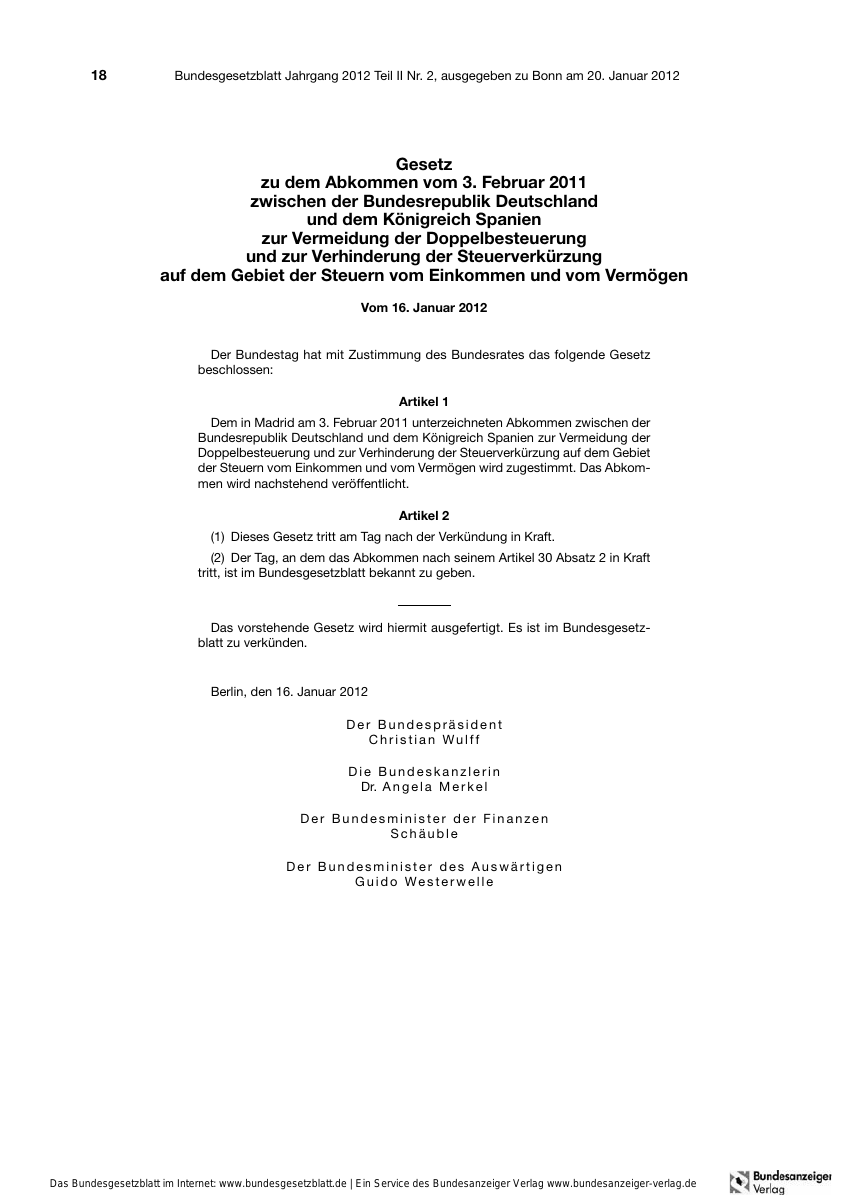
18 beschlossen: men wird nachstehend veröffentlicht. blatt zu verkünden. Berlin, den 16. Januar 2012
Physical PDF page 2
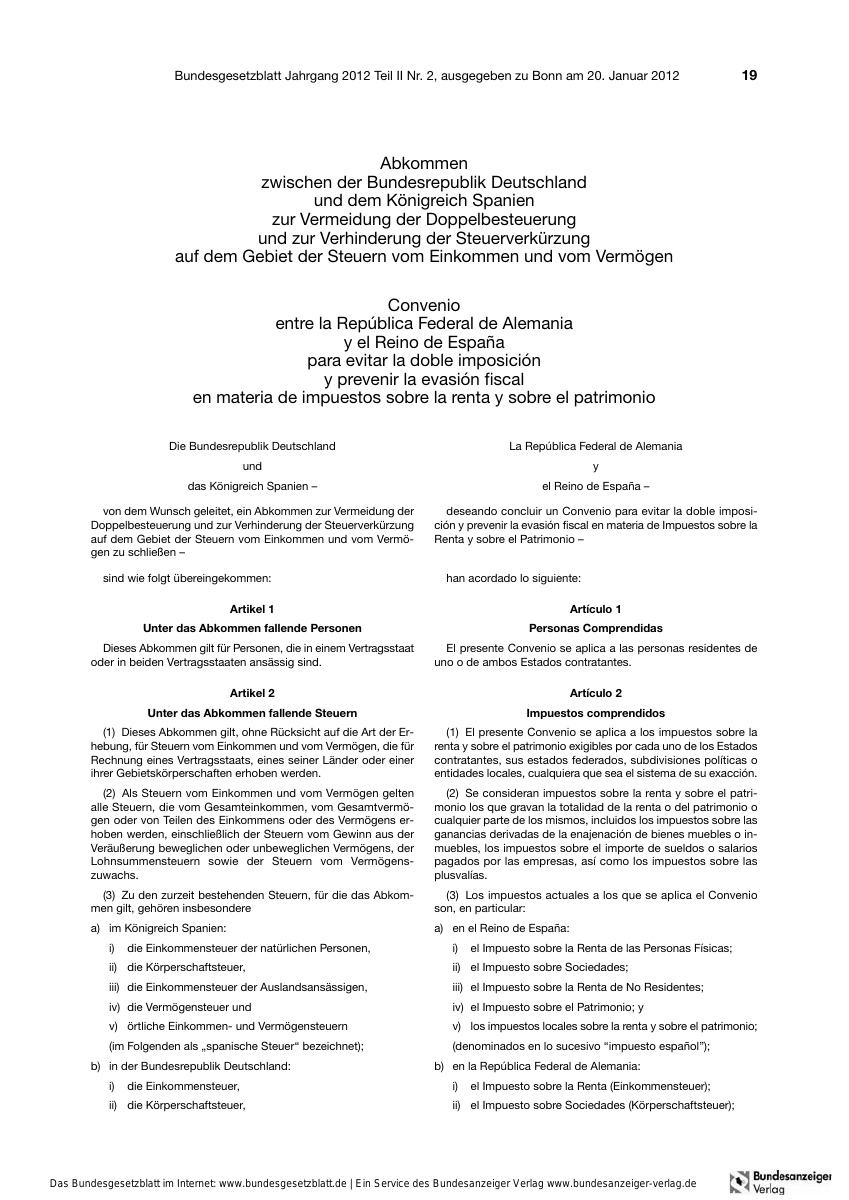
Die Bundesrepublik Deutschland und das Königreich Spanien – von dem Wunsch geleitet, ein Abkommen zur Vermeidung der Doppelbesteuerung und zur Verhinderung der Steuerverkürzung auf dem Gebiet der Steuern vom Einkommen und vom Vermö-
19 La República Federal de Alemania y el Reino de España – deseando concluir un Convenio para evitar la doble imposi- ción y prevenir la evasión fiscal en materia de Impuestos sobre la
Physical PDF page 10
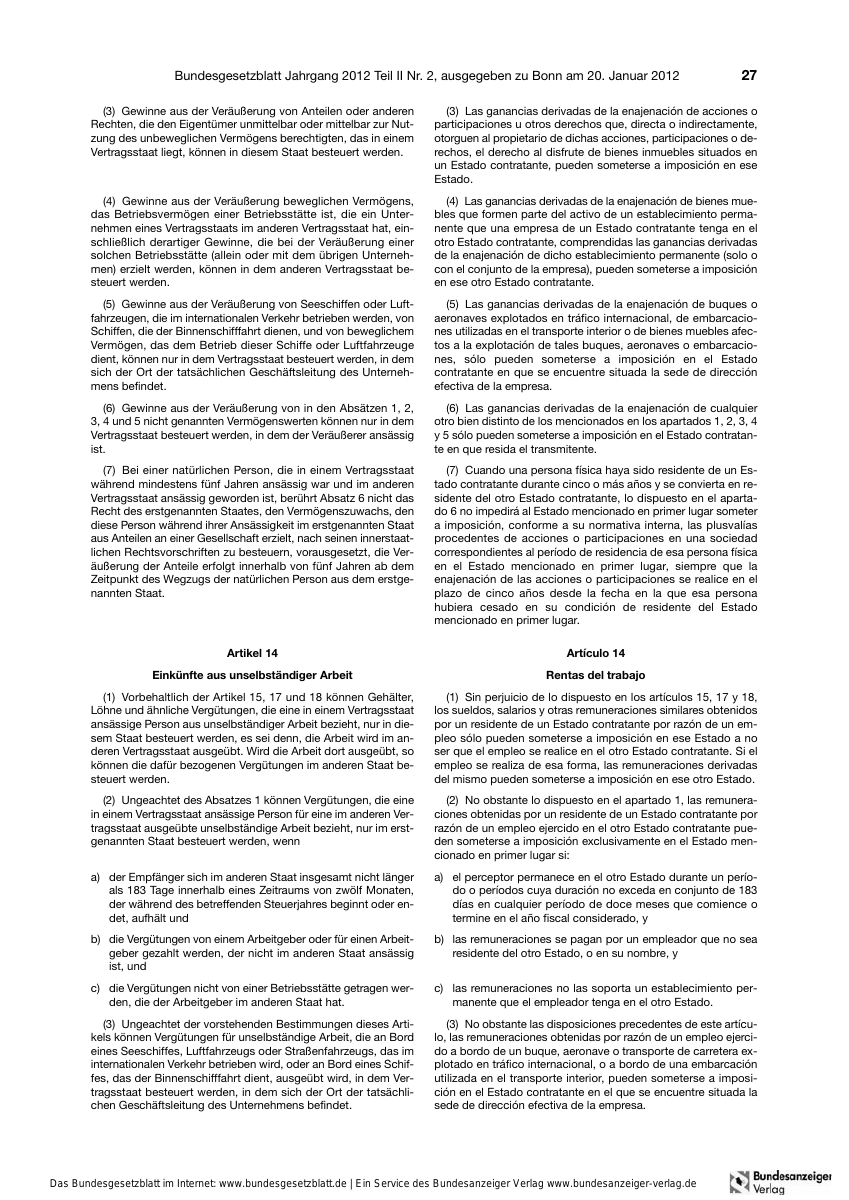
(3) Gewinne aus der Veräußerung von Anteilen oder anderen Rechten, die den Eigentümer unmittelbar oder mittelbar zur Nut- zung des unbeweglichen Vermögens berechtigten, das in einem Vertragsstaat liegt, können in diesem Staat besteuert werden. (4) Gewinne aus der Veräußerung beweglichen Vermögens, das Betriebsvermögen einer Betriebsstätte ist, die ein Unter -
27 (3) Las ganancias derivadas de la enajenación de acciones o participaciones u otros derechos que, directa o indirectamente, otorguen al propietario de dichas acciones, participaciones o de- rechos, el derecho al disfrute de bienes inmuebles situados en un Estado contratante, pueden someterse a imposición en ese
Physical PDF page 21
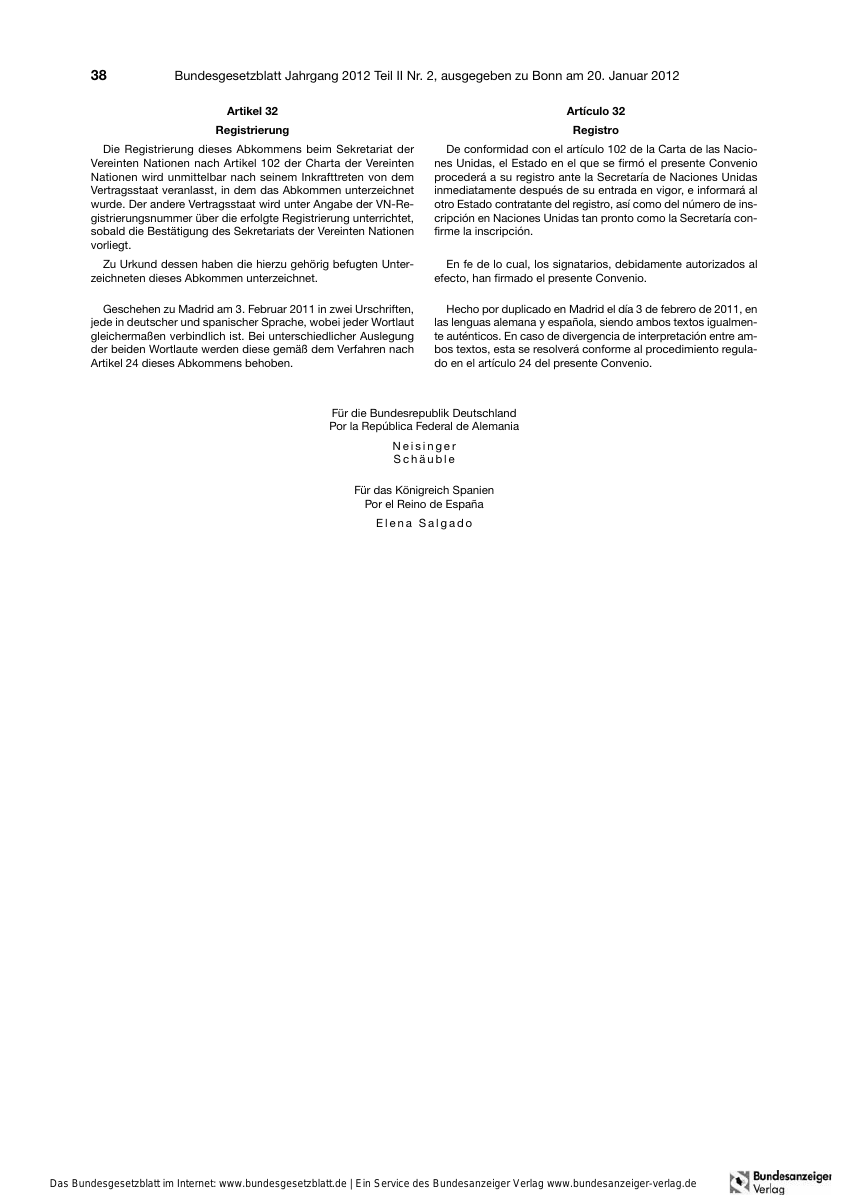
38 Artikel 32 Registrierung Die Registrierung dieses Abkommens beim Sekretariat der Vereinten Nationen nach Artikel 102 der Charta der Vereinten Nationen wird unmittelbar nach seinem Inkrafttreten von dem
Artículo 32 Registro De conformidad con el artículo 102 de la Carta de las Nacio- nes Unidas, el Estado en el que se firmó el presente Convenio procederá a su registro ante la Secretaría de Naciones Unidas inmediatamente después de su entrada en vigor, e informará al
Physical PDF page 22
Anlässlich der Unterzeichnung des Abkommens zwischen der Bundesrepublik Deutschland und dem Königreich Spanien zur Vermeidung der Doppelbesteuerung und zur Verhinderung der Steuerverkürzung auf dem Gebiet der Steuern vom Einkommen und vom Vermögen haben die Unterzeichneten die nachstehen- den Bestimmungen vereinbart, die Bestandteil des Abkommens
39 En el momento de proceder a la firma del Convenio entre la República Federal de Alemania y el Reino de España para evitar la doble imposición y prevenir la evasión fiscal en materia de Im- puestos sobre la Renta y sobre el Patrimonio, los signatarios han convenido las siguientes disposiciones, que constituyen parte