de-ecuador-1984-base · Original-edition OCR review
DE directory · EN interface directory · Review evidence
admitted-unreviewed-ocr-preview
ORIGINAL EDITION, unreviewed retained OCR. German and Spanish are printed and named in the closing authenticity clause; no third authentic language is named there, and no third language column was observed in this retained PDF. Spanish is a separate coordinate partition, not the R3 mixed bilingual extraction. No missing authentic language identified from this source clause; this does not certify full-language wording accuracy or external source availability.
ORIGINAL EDITION, unreviewed retained OCR. German and Spanish are printed and named in the closing authenticity clause; no third authentic language is named there, and no third language column was observed in this retained PDF. Spanish is a separate coordinate partition, not the R3 mixed bilingual extraction. No missing authentic language identified from this source clause; this does not certify full-language wording accuracy or external source availability.
Signed 1982-12-07; consent law not resolved in retained audit; gazette publication 1984-05-12. Edition ID year is not a signature date. Treaty entry into force: 1986-06-25. Roster general application: 1987-01-01 (not a universal tax-specific rule). Cached official article entry statements (may refer to multiple instruments): 25. Juni 1986. Evidence is the retained 2026-10-01 agent audit of source PDF, 2026-01-01 roster and cached official HTML, not a fresh current-law determination.
Printed accompanying protocol retained separately and not merged into articles; separately printed signature availability is source-specific. Roster future-instrument/negotiation entry (NOT proof of operative amendment): Ecuador R-A P: 19.10.2012 KR KR. P = Paraphierung (initialled), NOT signature; U = signed, ratification pending; V = negotiation. R-P protocol/R-A replacement. MLI application and complete later amendments, replacements or suspensions are NOT verified. No developments after the retained roster snapshot are certified. This is NOT a current consolidated instrument.
Printed accompanying protocol is separate from treaty articles. Protocol sections1–3, shared treaty and protocol signatures, publisher furniture on PDF16 retained. No separate protocol closing formula printed. Ecuador consent-law date visually reads8May1984; retained audit field remains null, surfaced as unresolved audit metadata.
Original source SHA-256: a0ce853bc5636b3b21a0bb1c9604844b48982dfce101e7e33424a0b1ce409291
Retained OCR derivative SHA-256: b642ea27cbd0c99b9068ee1e861dfd2298042ecb91678ad7c485351614630168
Retained original PDF · OCR derivative, not original · Raw word geometry · Retained OCR layout/spacing · Exact token/line conservation · Retained source audit
Retained BMF source attribution and SHA-256 verified against R3 manifest and historical agent audit, not a fresh network/source-authority determination. Original first PDF page shows gazette page465; treaty begins on printed page466. BMF/manifest citation is BGBl. 1984 II S. 466. This citation is not a statement that the implementing law begins on the treaty's first page. Original and OCR PDF page boxes differ (593.28x841.86 vs593.67x842.4pt); proportional geometry, not pixel identity. Consent law visually dated8May1984 on source PDF1. Retained audit consent-law field is unresolved; both facts disclosed, no upstream metadata changed.
Unreviewed OCR diagnostics and uncertainty limits
All rows are uncertain OCR evidence. Word text, bad glyphs, apparent duplicate fragments and hyphens are not corrected. Text display inserts one space between OCR tokens and a line break between geometrically reconstructed rows; it does not claim exact print spacing. Raw layout and word geometry preserve spacing evidence. Original scan comparison verifies page correspondence only.
Observed structural numerals, unchanged OCR
DE article reader · DE coordinate JSON · DE OCR text
ES article reader · ES coordinate JSON · ES OCR text
Every original source page
Scan 1 Scan 2 Scan 3 Scan 4 Scan 5 Scan 6 Scan 7 Scan 8 Scan 9 Scan 10 Scan 11 Scan 12 Scan 13 Scan 14 Scan 15 Scan 16
implementing-law
zu dem Abkommen vom 7. Dezember 1982
zwischen der Bundesrepublik Deutschland und der Republik Ecuador
zur Vermeidung der Doppelbesteuerung
auf dem Gebiet der Steuern vom Einkommen und vom Vermögen
Vom 8. Mal 1984
Der Bundestag hat mit Zustimmung des Bundesrates. Artikel 2
das folgende Gesetz beschlossen:
Dieses Gesetz gilt auch im Land Berlin, sofern das
Land Berlin die Anwendung dieses Gesetzes feststellt
Dem in Quito am 7. Dezember 1982 unterzeichneten
‚Abkommen zwischen der Bundesrepublik Deutschland
und der Republik Ecuador zur Vermeidung der Doppel- (1) Dieses Gesetz tritt am Tag nach seiner Verkün-
besteuerung auf dem Gebiet der Steuern vom Einkom- dung in Kraft.
men und vom Vermögen sowie dem dazugehörigen Pro-
tokoll vom selben Tage wird zugestimmt. Das Abkom- (2) Der Tag, an dem das Abkommen nach seinem Arti-
men und das Protokoll werden nachstehend veröffent- kel 29 Abs. 2 in Kraft tritt, ist im Bundesgesetzblatt
licht, bekanntzugeben.
Das vorstehende Gesetz wird hiermit ausgefertigt und
wird im Bundesgesetzblatt verkündet.
Bonn, den 8. Mai 1984
Der Bundespräsident
Der Bundeskanzler
Dr. Helmut Kohl
Der Bundesminister der Finanzen
Stoltenberg
Der Bundesminister des Auswärtigen
gazette-front-matter
Bundesgesetzblatt ”
Teil Il Z 1998 A
1984 Ausgegeben zu Bonn am 12. Mai 1984 Nr. 16
Tag Innait Seite
8.5.84 Gesetz zu dem Abkommen vom 7. Dezember 1982 zwischen der Bundesrepublik Deutschland
und der Republik Ecuador zur Vermeidung der Doppeibesteuerung auf dem Gebiet der Steuom
vom Einkommen und vom Vermögen 465
print-furniture
466 Bundesgesetzblatt, Jahrgang 1984, Teil Il
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 467
468 Bundesgesetzblatt, Jahrgang 1984, Teil
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 469
470 Bundesgesetzblatt, Jahrgang 1984, Teil Il
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 471
472 Bundesgesetzblatt, Jahrgang 1984, Teil Il
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 473
474 Bundesgesetzblatt, Jahrgang 1984, Teil Il
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 475
476 Bundesgesetzblatt, Jahrgang 1984, Teil Il
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 477
478 Bundesgesetzblatt, Jahrgang 1984, Teil I
Nr. 16 - Tag der Ausgabe: Bonn, den 12. Mai 1984 479
Bundesgesetzblatt, Jahrgang 1984, Teil Il
Herausgeber: Der Bundesminister dr Just - Verag: Bundesanzeiger
Verlagegesm.bi. «Druck: Bundentsuckee: Emugosiras Bonn
Bundesgesetzitt Ti | enthalt Gesetze, Veroranungen und sonstige
Veröfoniiehungen von wesenticha Bodetung
Bundesgesetz Ta entra
1) Vlkmschtiche Vereinbarungen und Verträge m der DDR und de zu
{her Inkraaetzung oder Dorsraatzung erlassenen Rachtovrsehndon soto dam zusammenhängende Bekanntmachungen
D) Zoitartverschiten
Batugabediogungen: Lauender Bezug nur, m Vertagsäbonnement. Ab-
Destlungen müssen Da späiosene 30.4 bzw 91. 10.jedon bros
beim Verlag voriegen. Postanschrift fur Abannemenitbestelungen
kono Bentelungen Beate erschenaner Ausgaben Bundasgesstzitt
Patton 13.20.8300 Bonn 1.1 10220) 239007 a 00.
Barupapeie: Für Tel und Ti hablarich jo 540 OM Einzelstücke.
Inergelangene 16 San 95 DM zuzogich Versanökasten Dieser Pros
Oi an Mr Bundengesotzläir. de vor de 1. Ju 1980 ausgegeben.
orden and Lieerung gegen Vorinseriug des Betrages au ds Pos
rote Bundesgeselzlat kön 390-909 soe gegen Vorausrechung.
Prei dieser Ausgabe: 2.450 (1.85 0M zuzügicn 00 0M Versand: Bundesanzeiger Verlogegen.m..H. Pottach 1320-5300 Bonn 1
Kost). ei Lslerung gegen Vorausrechwung 3125 OM Bezugspreis
Inte Mehrwertsteuer Sinn derangewandie Steuer Dirt 1% Postvertiebestück Z 1998 A - Gebühr bezahlt
de/title
Abkommen
zwischen der Bundesrepublik Deutschland
und der Republik Ecuador
zur Vermeidung der Doppelbesteuerung
auf dem Gebiet der Steuern vom Einkommen und vom Vermögen
de/preamble
Die Bundesrepublik Deutschland
die Republik Ecuador -
von dem Wunsch geleitet, ein Abkommen zur Vermeidung
der Doppelbesteuerung auf dem Gebiet der Steuern vom Ein-
kommen und vom Vermögen zu schließen —
haben folgendes vereinbart:
de/treaty
Artikel 1
Persönlicher Geltungsbereich
Dieses Abkommen gil für Personen, die in einem Vertrags-
staat oder in beiden Vertragsstaaten ansässig sind.
Artikel 2
Unter das Abkommen fallende Steuern
(1) Dieses Abkommen gilt, ohne Rücksicht auf die Art der
Erhebung, für Steuern vom Einkommen und vom Vermögen,
die für Rechnung eines der beiden Vertragsstaaten, seiner
Länder oder einer ihrer Gebietskörperschaften in Übereinstim-
mung mit seiner Verfassung und seinem Recht erhoben wer-
(2) Zu den zur Zeit bestehenden Steuern, für die dieses
‚Abkommen gilt, gehören insbesondere
a) in der Bundesrepublik Deutschland:
die Einkommensteuer,
die Körperschaftsteuer,
die Vermógensteuer und
die Gewerbesteuer 5
im folgenden als „deutsche Steuer“ bezeichnet;
b) in der Republik Ecuador:
die Einkommensteuer (impuesto sobre la renta) einschließ-
ich der Zusatzsteuern gemäß dem Einkommensteuer-
gesetz und
die Steuer auf Umlaufvermögen (impuesto a los capitales
en giro),
im folgenden als „ecuadorianische Steuer“ bezeichnet.
(3) Dieses Abkommen gilt auch für alle Steuern gleicher
oder ähnlicher Art, die künftig neben den zur Zeit bestehenden
Steuern oder an deren Stelle erhoben werden.
Artikel 3
Allgemeine Begriffsbestimmungen
(1) Im Sinne dieses Abkommens, wenn aus dem Zusammen-
hang nichts anderes hervorgeht,
a) bedeuten die Ausdrücke „ein Vertragsstaat“ und „der
andere Vertragsstaat“ je nach dem Zusammenhang die
Bundesrepublik Deutschland oder die Republik Ecuador
und, im geographischen Sinn verwendet, den Geltungsbe-
reich des Steuerrechts des betreffenden Staates;
v) bedeutet der Ausdruck „Person“ natürliche Personen und
Gesellschaften:
(©) bedeutet der Ausdruck „Gesellschaft“ juristische Perso-
nen oder Rechtsträger, die für die Besteuerung wie juristi-
sche Personen behandelt werden;
a bedeuten die Ausdrücke „eine in einem Vertragsstaat
ansässige Person” und „eine in dem anderen Vertrags-
staat ansässige Person" je nach dem Zusammenhang eine
in der Bundesrepublik Deutschland oder eine in der Repu-
blik Ecuador ansässige Person;
e) bedeuten die Ausdrücke „Unternehmen eines Vertrags-
staats" und „Unternehmen des anderen Vertragsstaats" je
nachdem ein Unternehmen, das von einer in einem Ver-
tragsstaat ansässigen Person betrieben wird, oder ein
Unternehmen, das von einer in dem anderen Vertragsstaat
ansässigen Person betrieben wird.
1) bedeutet der Ausdruck „Staatsangehöriger“
aa) in bezug auf die Bundesrepublik Deutschland alle
Deutschen im Sinne des Artikels 116 Absatz 1 des
Grundgesetzes für die Bundesrepublik Deutschland
sowie alle juristischen Personen, Personengesell-
schaften und anderen Personenvereinigungen, die
nach dem in der Bundesrepublik Deutschland gelten-
‚den Recht errichtet worden sind;
bb) in bezug auf die Republik Ecuador alle ecuadoriani-
schen Staatsangehörigen sowie alle juristischen Per-
sonen, Personengesellschaften und anderen Perso-
nenvereinigungen, die nach der Verfassung und dem
geltenden Recht der Republik Ecuador errichtet wor-
den sind;
bedeutet der Ausdruck „zuständige Behörde" auf seiten
der Bundesrepublik Deutschland den Bundesminister der
Finanzen und auf seiten der Republik Ecuador das Ministe-
rium für Finanzen und öffentlichen Kredit
(2) Bei der Anwendung dieses Abkommens durch einen Ver-
tragsstaat hat, wenn der Zusammenhang nichts anderes erfor-
dert, jeder nicht anders definierte Ausdruck die Bedeutung, die
ihm nach dem Recht dieses Staates über die Steuern
zukommt, welche Gegenstand des Abkommens sind,
Artikel 4
Steuerticher Wohnsitz
(1) Im Sinne dieses Abkommens bedeutet der Ausdruck
„eine in einem Vertragsstaat ansässige Person" eine Person,
die nach dem Recht dieses Staates dort auf Grund ihres
Wohnsitzes, ihres ständigen oder gewöhnlichen Aufenthalts,
des Ortes ihrer Geschäftsleitung oder ihres Sitzes oder eines
anderen ähnlichen Merkmals steuerpflichtig ist
(2) Ist nach Absatz 1 eine natürliche Person in beiden Ver-
tragsstaaten ansässig. so gilt folgendes:
a) Die Person gilt als in dem Vertragsstaat ansässig, in dem
sie über eine ständige Wohnstätte verfügt. Verfügt sie in
beiden Vertragsstaaten über eine ständige Wohnstätte, so
gilt sie als in dem Vertragsstaat ansässig, in dem sie die
‚engeren Beziehungen hat (Mittelpunkt der Lebensinteres-
kann nicht bestimmt werden, in weichem Vertragsstaat die
Person die engeren Beziehungen hat, oder verfügt sie in
keinem der Vertragsstaaten über eine ständige Wohn-
stätte, so gilt sie als in dem Vertragsstaat ansässig, in dem
sie ihren gewöhnlichen Aufenthalt hat;
©) hat die Person ihren gewöhnlichen Aufenthalt in beiden
Vertragsstaaten oder in keinem der Vertragsstaaten, so gilt
sie alsin dem Vertragsstaat ansässig, dessen Staatsange-
höriger sie ist;
4) ist die Person Staatsangehöriger beider Vertragsstaaten
oder keines der Vertragsstaaten. so regeln die zuständigen
Behörden der Vertragsstaaten die Frage in gegenseitigen
Einvernehmen.
(3) Ist nach Absatz 1 eine andere als eine natürliche Person
in beiden Vertragsstaaten ansässig, so git sie als in dem Ver-
tragsstaat ansässig, in dem sich der Ort ihrer tatsächlichen
Geschäftsleitung oder Verwaltung befindet.
Artikel 5
Betriebsstätte
(1) Im Sinne dieses Abkommens bedeutet der Ausdruck
„Betriebsstätte“ eine feste Gescháftseinrichtung, in der die
Tätigkeit des Unternehmens ganz oder teilweise ausgeübt
(2) Der Ausdruck „Betriebsstätte“ umfaßt unter anderem
a) ein Verwaltungsbüro oder einen Ort der Verwaltung oder
Geschäftsleitung,
b) Zweigniederlassungen oder Vertretungen,
©) eine Fabrikationsstätte oder eine Industrie- oder Montage-
werkstätte,
d) Bergwerke, Steinbrüche oder andere Stätten der Ausbeu-
tung von Bodenschätzen,
e) Bauausführungen oder Montagen, deren Dauer zwölt
Monate überschreitet.
(8) Ist eine Person in einem Vertragsstaat für ein Unterneh-
men des anderen Vertragsstaats tätig, so gilt eine in dem
erstgenannten Staat gelegene Betriebsstätte als gegeben,
wenn die Person eine Vollmacht besitzt, im Namen des Unter-
nehmens Verträge zu schließen, und die Vollmacht in diesem
Staat gewöhnlich ausübt, es sei denn, daß sich ihre Tätigkeit
auf den Einkauf von Gütern oder Waren für das Unternehmen
beschränkt.
(4) Als Betriebsstätte gelten nicht
a) Einrichtungen, die ausschließlich zur Lagerung, Ausstel-
lung oder Auslieferung von Gütern oder Waren des Unter-
'nehmens benutzt werden;
b) Bestände von Gütern oder Waren des Unternehmens, die
ausschließlich zur Lagerung, Ausstellung oder Ausliefe-
rung unterhalten werden;
©) Bestände von Gütern oder Waren des Unternehmens, die
ausschließlich zu dam Zweck unterhalten werden, durch
ein anderes Unternehmen bearbeitet oder verarbeitet zu
d) eine feste Geschäftseinrichtung, die ausschließlich zu dem
Zweck unterhalten wird, für das Unternehmen Güter oder
Waren einzukaufen oder Informationen zu beschaffen;
8) eine feste Geschäftseinrichtung, die ausschließlich zu dem
Zweck unterhalten wird, für das Unternehmen zu werben,
Informationen zu erteilen, wissenschaftliche Forschung zu
betreiben oder ähnliche Tätigkeiten auszuüben, die vorbe-
reitender Art sind oder eine Hilfstätigkeit darstellen.
(6) Ein Unternehmen eines Vertragsstaats wird nicht schon
deshalb so behandelt, als habe es eine Betriebsstätte in dem
anderen Vertragsstaat, weil es dort seine Tätigkeit durch
einen Makler, Kommissionär oder einen anderen unabhángi-
‚gen Vertreter ausübt, sofern diese Personen im Rahmen ihrer
ordentlichen Geschäftstätigkeit handeln, unbeschadet der
steuerlichen Verpflichtungen dieser Personen.
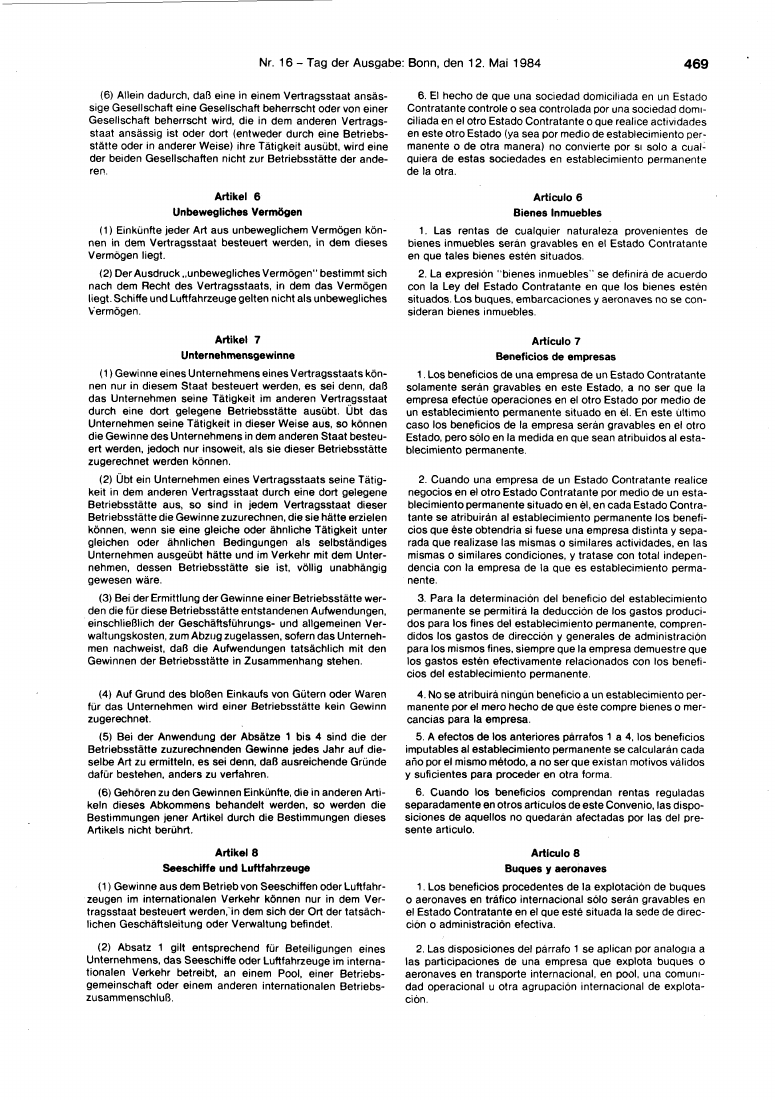
(6) Allein dadurch, daß eine in einem Vertragsstaat ansás-
sige Gesellschaft eine Gesellschaft beherrscht oder von einer
Gesellschaft beherrscht wird, die in dem anderen Vertrags-
Staat ansässig ist oder dort (entweder durch eine Betriebs-
stätte oder in anderer Weise) ihre Tätigkeit ausübt, wird eine
der beiden Gesellschaften nicht zur Betriebsstätte der ande-
Artikel 6
Unbewegliches Vermögen
(1) Einkünfte jeder Art aus unbeweglichem Vermögen kón-
nen in dem Vertragsstaat besteuert werden, in dem dieses
Vermögen liegt.
(2) Der Ausdruck „unbewegliches Vermögen" bestimmt sich
nach dem Recht des Vertragsstaats, in dem das Vermögen
liegt. Schiffe und Luftfahrzeuge gelten nicht als unbewegliches
Vermögen.
Artikel 7
Unternehmensgewinne
(1) Gewinne eines Unternehmens eines Vertragsstaats kón-
nen nur in diesem Staat besteuert werden, es sei denn, daß
das Unternehmen seine Tätigkeit im anderen Vertragsstaat
durch eine dort gelegene Betriebsstätte ausübt. Übt das
Unternehmen seine Tätigkeit in dieser Weise aus, so können
die Gewinne des Unternehmens in dem anderen Staat besteu-
ert werden, jedoch nur insoweit, als sie dieser Betriebsstätte
zugerechnet werden können,
(2) Übt ein Unternehmen eines Vertragsstaats seine Tätig-
keit in dem anderen Vertragsstaat durch eine dort gelegene
Betriebsstätte aus, so sind in jedem Vertragsstaat dieser
Betriebsstätte die Gewinne zuzurechnen, die sie hätte erzielen
können, wenn sie eine gleiche oder ähnliche Tätigkeit unter
gleichen oder ähnlichen Bedingungen als selbständiges
Unternehmen ausgeübt hätte und im Verkehr mit dem Unter-
nehmen, dessen Betriebsstätte sie ist, völig unabhängig
gewesen wäre.
(&) Bei der Ermittlung der Gewinne einer Betriebsstätte wer-
den die für diese Betriebsstätte entstandenen Aufwendungen,
einschließlich der Geschäftsführungs- und allgemeinen Ver-
waltungskosten, zum Abzug zugelassen, sofern das Unterneh-
men nachweist, daß die Aufwendungen tatsächlich mit den
Gewinnen der Betriebsstätte in Zusammenhang stehen.
(4) Auf Grund des bloßen Einkaufs von Gütern oder Waren
für das Unternehmen wird einer Betriebsstätte kein Gewinn
zugerechnet.
(5) Bei der Anwendung der Absätze 1 bis 4 sind die der
Betriebsstätte zuzurechnenden Gewinne jedes Jahr auf die-
selbe Art zu ermitteln, es sei denn, daß ausreichende Gründe
dafür bestehen, anders zu verfahren.
(6) Gehören zu den Gewinnen Einkünfte, die in anderen Arti-
kein dieses Abkommens behandelt werden, so werden die
Bestimmungen jener Artikel durch die Bestimmungen dieses
Artikels nicht berührt,
Artikel 8
Seeschitfe und Luftfahrzeuge
(1) Gewinne aus dem Betrieb von Sesschiffen oder Luftfahr-
zeugen im internationalen Verkehr können nur in dem Ver-
tragsstaat besteuert werden, in dem sich der Ort der tatsäch-
lichen Geschäftsleitung oder Verwaltung befindet.
(2) Absatz 1 gilt entsprechend für Beteiligungen eines
Unternehmens, das Seeschiffe oder Luftfahrzeuge im interna-
tionalen Verkehr betreibt, an einem Pool, einer Betriebs-
‚gemeinschaft oder einem anderen internationalen Betriebs-
zusammenschluß,
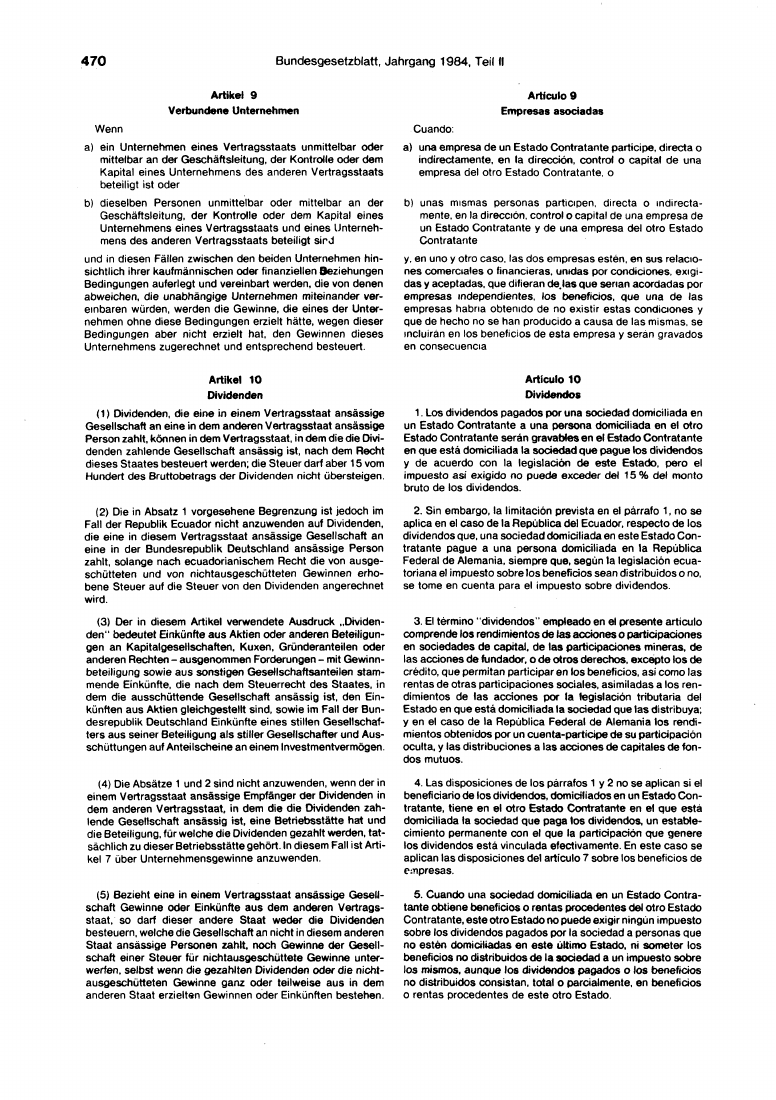
Artikel 9
Verbundene Unternehmen
a) ein Unternehmen eines Vertragsstaats unmittelbar oder
mittelbar an der Geschäftsleitung, der Kontrolie oder dem
Kapital eines Unternehmens des anderen Vertragsstaats
beteiligt ist oder
b) dieselben Personen unmittelbar oder mittelbar an der
Geschäftsleitung, der Kontrolle oder dem Kapital eines
Unternehmens eines Vertragsstaats und eines Unterneh-
mens des anderen Vertragsstaats beteiligt sird
und in diesen Fällen zwischen den beiden Unternehmen hin-
sichtlich ihrer kaufmännischen oder finanziellen Beziehungen
Bedingungen auferlegt und vereinbart werden, die von denen
abweichen, die unabhängige Unternehmen miteinander ver-
einbaren würden, werden die Gewinne, die eines der Unter-
nehmen ohne diese Bedingungen erzielt hätte, wegen dieser
Bedingungen aber nicht erzielt hat. den Gewinnen dieses
Unternehmens zugerechnet und entsprechend besteuert.
Artikel 10
Dividenden
(1) Dividenden, die eine in einem Vertragsstaat ansässige
Gesellschaft an eine in dem anderen Vertragsstaat ansässige
Person zahit, können in dem Vertragsstaat, in dem die die |
denden zahlende Gesellschaft ansässig ist, nach dem Recht
dieses Staates besteuert werden; die Steuer darf aber 15 vom
Hundert des Bruttobetrags der Dividenden nicht übersteigen.
(2) Die in Absatz 1 vorgesehene Begrenzung ist jedoch im
Fall der Republik Ecuador nicht anzuwenden auf Dividenden,
die eine in diesem Vertragsstaat ansässige Gesellschaft an
eine in der Bundesrepublik Deutschland ansässige Person
zahlt, solange nach ecuadorianischem Recht die von ausge-
schütteten und von nichtausgeschütteten Gewinnen erho-
bene Steuer auf die Steuer von den Dividenden angerechnet
(8) Der in diesem Artikel verwendete Ausdruck „Dividen-
den” bedeutet Einkünfte aus Aktien oder anderen Beteiligun-
gen an Kapitalgeselischaften, Kuxen, Gründeranteilen oder
anderen Rechten - ausgenommen Forderungen - mit Gewinn-
beteiligung sowie aus sonstigen Gesellschaftsanteilen stam-
mende Einkünfte, die nach dem Steuerrecht des Staates, in
dem die ausschüttende Gesellschaft ansässig ist, den Ein-
kúnften aus Aktien gleichgestellt sind, sowie im Fall der Bun-
desrepublik Deutschland Einkünfte eines stillen Gesellschat-
ters aus seiner Beteiligung als stiller Gesellschafter und Aus-
schüttungen auf Anteilscheine an einem Investmentvermögen.
(4) Die Absätze 1 und 2 sind nicht anzuwenden, wenn der in
einem Vertragsstaat ansässige Empfänger der Dividenden in
dem anderen Vertragsstaat, in dem die die Dividenden zah-
ende Gesellschaft ansässig ist, eine Betriebsstätte hat und
die Beteiligung, für weiche die Dividenden gezahlt werden, tat-
sächlich zu dieser Betriebsstätte gehört. In diesem Fallist Arti-
kei 7 über Unternehmensgewinne anzuwenden.
(5) Bezieht eine in einem Vertragsstaat ansässige Gesell-
schaft Gewinne oder Einkünfte aus dem anderen Vertrags-
staat, so darf dieser andere Staat weder die Dividenden
besteuern, welche die Gesellschaft an nicht in diesem anderen
Staat ansässige Personen zahlt, noch Gewinne der Gesell-
schaft einer Steuer für nichtausgeschüttete Gewinne unter-
werten, selbst wenn die gezahlten Dividenden oder die nicht-
ausgeschútteten Gewinne ganz oder teilweise aus in dem
anderen Staat erzielten Gewinnen oder Einkünften bestehen.
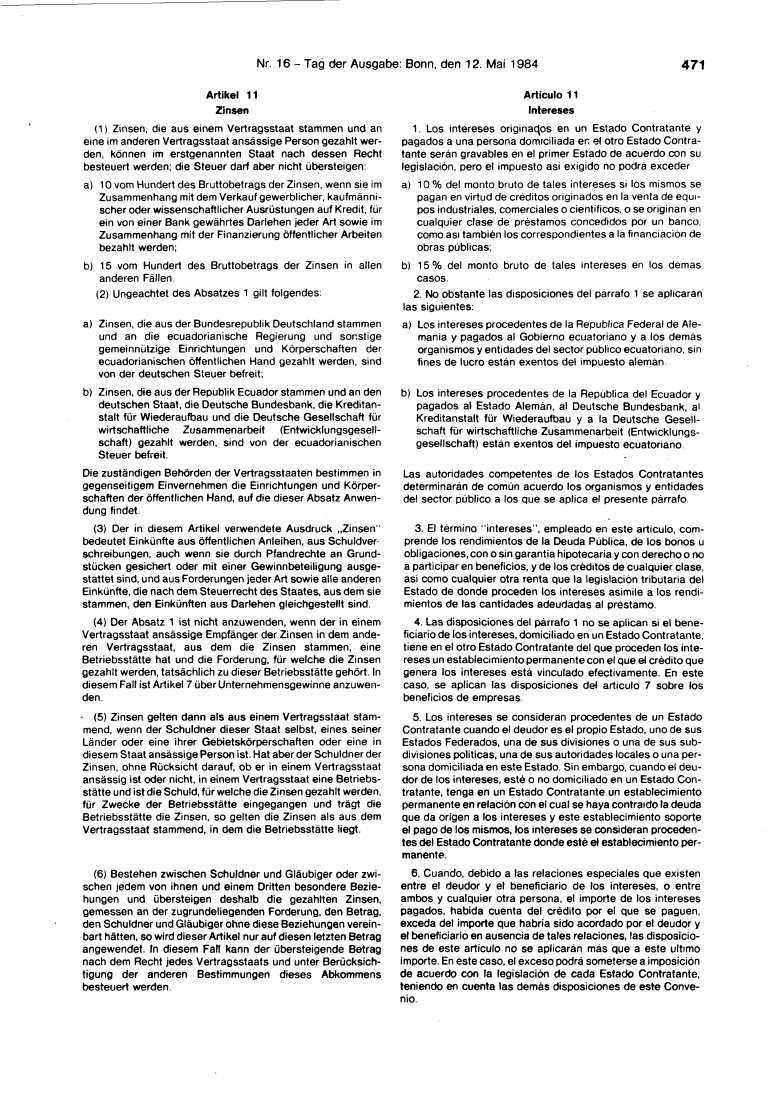
Artikel 11
(1) Zinsen, die aus einem Vertragsstaat stammen und an
eine im anderen Vertragsstaat ansässige Person gezahlt wer-
den, können im erstgenannten Staat nach dessen Recht
besteuert werden; die Steuer darf aber nicht übersteigen:
a) 10 vom Hundert des Bruttobetrags der Zinsen, wenn sie im
Zusammenhang mit dem Verkauf gewerblicher, kaufmänni
scher oder wissenschaftlicher Ausrüstungen auf Kredit, für
ein von einer Bank gewährtes Darlehen jeder Art sowie im
Zusammenhang mit der Finanzierung öffentlicher Arbeiten
bezahlt werden;
b) 15 vom Hundert des Bruttobetrags der Zinsen in allen
anderen Fällen.
(2) Ungeachtet des Absatzes 1 gilt folgendes:
Zinsen, die aus der Bundesrepublik Deutschland stammen
und an die ecuadorianische Regierung und sonstige
gemeinnützige Einrichtungen und Körperschaften der
ecuadorianischen öffentlichen Hand gezahlt werden, sind
von der deutschen Steuer befreit
v Zinsen, die aus der Republik Ecuador stammen und an den
deutschen Staat, die Deutsche Bundesbank, die Kreditan-
stalt für Wiederaufbau und die Deutsche Gesellschaft für
wirtschaftliche Zusammenarbeit (Entwicklungsgesell-
schaft) gezahlt werden, sind von der ecuadorianischen
Steuer befreit,
Die zuständigen Behörden der Vertragsstaaten bestimmen in
gegenseitigem Einvernehmen die Einrichtungen und Körper-
schaften der öffentlichen Hand, auf die dieser Absatz Anwen-
dung findet.
(3) Der in diesem Artikel verwendete Ausdruck ,,Zinsen'
bedeutet Einkünfte aus öffentlichen Anleihen, aus Schuldver
schreibungen, auch wenn sie durch Pfandrechte an Grund-
stücken gesichert oder mit einer Gewinnbeteiligung ausge-
stattet sind, und aus Forderungen jeder Art sowie alle anderen
Einkünfte, die nach dem Steuerrecht des Staates, aus dem sie
stammen, den Einkünften aus Darlehen gleichgestellt sind.
(4) Der Absatz 1 ist nicht anzuwenden, wenn der in einem
Vertragsstaat ansässige Empfänger der Zinsen in dem ande-
ren Vertragsstaat, aus dem die Zinsen stammen, eine
Betriebsstätte hat und die Forderung, für weiche die Zinsen
gezahlt werden, tatsächlich zu dieser Betriebsstätte gehört. In
diesem Fall ist Artikel 7 über Unternehmensgewinne anzuwen-
(6) Zinsen gelten dann als aus einem Vertragsstaat stam-
mend, wenn der Schuldner dieser Staat selbst, eines seiner
Länder oder eine ihrer Gebietskörperschaften oder eine in
diesem Staat ansässige Person ist. Hat aber der Schuldner der
Zinsen, ohne Rücksicht darauf, ob er in einem Vertragsstaat
ansässig ist oder nicht, in einem Vertragsstaat eine Betriebs-
stätte undist die Schuld, für welche die Zinsen gezahlt werden,
für Zwecke der Betriebsstätte eingegangen und trägt die
Betriebsstätte die Zinsen, so gelten die Zinsen als aus dem
Vertragsstaat stammend, in dem die Betriebsstätte liegt.
(6) Bestehen zwischen Schuldner und Gläubiger oder zwi-
schen jedem von ihnen und einem Dritten besondere Bezie-
hungen und übersteigen deshalb die gezahlten Zinsen,
‚gemessen an der zugrundeliegenden Forderung, den Betrag,
den Schuldner und Gläubiger ohne diese Beziehungen verein-
bart hätten, so wird dieser Artikel nur auf diesen letzten Betrag
angewendet. In diesem Fall kann der übersteigende Betrag
nach dem Recht jedes Vertragsstaats und unter Berücksich-
tigung der anderen Bestimmungen dieses Abkommens
besteuert werden.
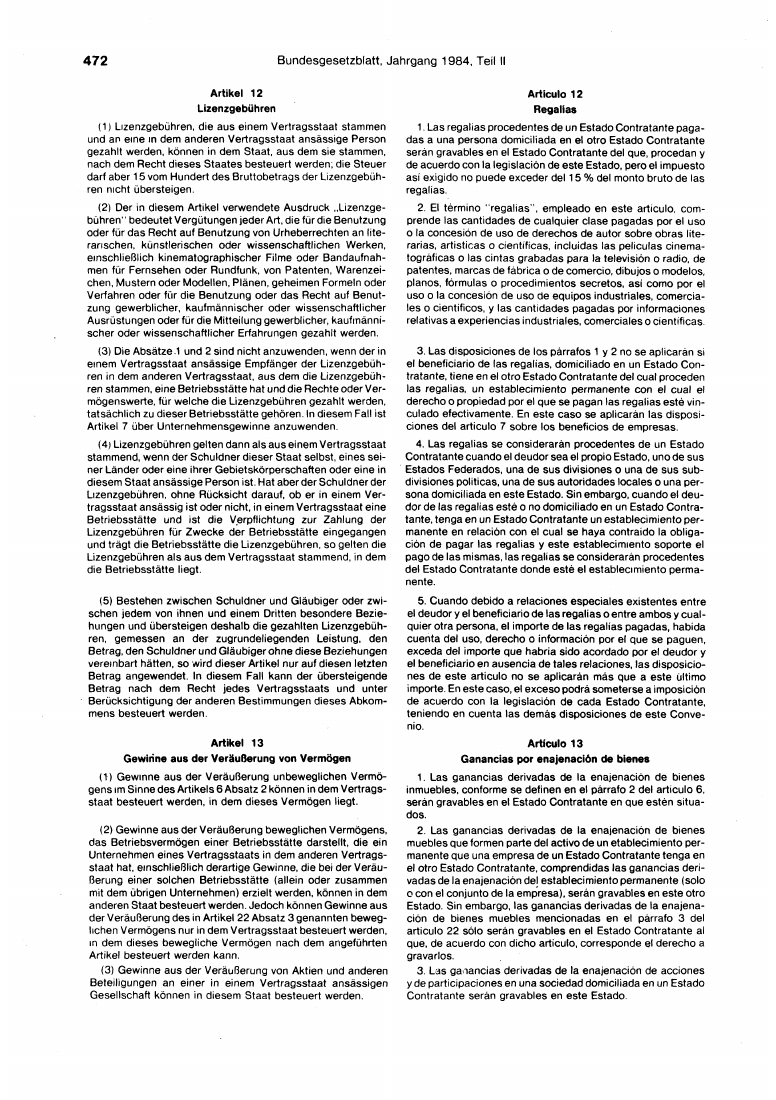
Artikel 12
Lizenzgebühren
(1) Lizenzgebühren, die aus einem Vertragsstaat stammen
und an eine in dem anderen Vertragsstaat ansässige Person
gezahlt werden, können in dem Staat, aus dem sie stammen,
‚nach dem Recht dieses Staates besteuert werden; die Steuer
darf aber 15 vom Hundert des Bruttobetrags der Lizenzgebüh-
ren nicht übersteigen.
(2) Der in diesem Artikel verwendete Ausdruck „Lizenzge-
búhren" bedeutet Vergütungen jeder Art, die für die Benutzung
oder für das Recht auf Benutzung von Urheberrechten an lite-
rarischen, künstlerischen oder wissenschaftlichen Werken,
einschließlich kinematographischer Filme oder Bandaufnah-
men für Fernsehen oder Rundfunk, von Patenten, Warenzei-
chen, Mustern oder Modellen, Plänen, geheimen Formeln oder
Verfahren oder für die Benutzung oder das Recht auf Benut-
zung gewerblicher, kaufmännischer oder wissenschaftlicher
‚Ausrüstungen oder für die Mitteilung gewerblicher, kaufmänni-
scher oder wissenschaftlicher Erfahrungen gezahlt werden.
(3) Die Absätze. und 2 sind nicht anzuwenden, wenn der in
eınem Vertragsstaat ansässige Empfänger der Lizenzgebüh-
ren in dem anderen Vertragsstaat, aus dem die Lizenzgebüh-
ren stammen, eine Betriebsstätte hat und die Rechte oder Ver-
'mógenswerte, für welche die Lizenzgebühren gezahlt werden,
tatsächlich zu dieser Betriebsstätte gehören. In diesem Fall ist
Artikel 7 über Unternehmensgewinne anzuwenden.
(4) Lizenzgebühren geiten dann als aus einem Vertragsstaat
stammend, wenn der Schuldner dieser Staat selbst, eines sei
ner Länder oder eine ihrer Gebietskörperschaften oder eine in
diesem Staat ansässige Person ist. Hat aber der Schuldner der
Lizenzgebúhren, ohne Rücksicht darauf, ob er in einem Ver-
tragsstaat ansässig ist oder nicht, in einem Vertragsstaat eine
Betriebsstätte und ist die Verpflichtung zur Zahlung der
Lizenzgebühren für Zwecke der Betriebsstätte eingegangen
und trägt die Betriebsstätte die Lizenzgebühren, so gelten die
Lizenzgebúhren als aus dem Vertragsstaat stammend, in dem
die Betriebsstätte liegt,
(5) Bestehen zwischen Schuldner und Gläubiger oder zwi-
schen jedem von ihnen und einem Dritten besondere Be:
hungen und übersteigen deshalb die gezahlten Lizenzgebüh-
ren, gemessen an der zugrundeliegenden Leistung, den
Betrag, den Schuldner und Gläubiger ohne diese Beziehungen
vereinbart hätten, so wird dieser Artikel nur auf diesen letzten
Betrag angewendet. In diesem Fall kann der úbersteigende
Betrag nach dem Recht jedes Vertragsstaats und unter
Berücksichtigung der anderen Bestimmungen dieses Abkom-
mens besteuert werden.
Artikel 13
Gewinne aus der Veräußerung von Vermögen
(1) Gewinne aus der Veräußerung unbeweglichen Vermö-
¡gens m Sinne des Artikels 6 Absatz 2können in dem Vertrags-
staat besteuert werden, in dem dieses Vermögen liegt.
(2) Gewinne aus der Veräußerung beweglichen Vermögens,
das Betriebsvermögen einer Betriebsstätte darstellt, die ein
Unternehmen eines Vertragsstaats in dem anderen Vertrags-
staat hat, einschließlich derartige Gewinne, die bei der Veráu-
Berung einer solchen Betriebsstätte (allein oder zusammen
mit dem übrigen Unternehmen) erzielt werden, können in dem
anderen Staat besteuert werden. Jedoch können Gewinne aus
der Veräußerung des in Artikel 22 Absatz 3 genannten bewe:
Iichen Vermögens nur in dem Vertragsstaat besteuert werden,
ın dem dieses bewegliche Vermögen nach dem angeführten
Artikel besteuert werden kann,
(3) Gewinne aus der Veräußerung von Aktien und anderen
Beteiligungen an einer in einem Vertragsstaat ansässigen
Gesellschaft können in diesem Staat besteuert werden.
(4) Gewinne aus der Veräußerung des in den Absätzen 1 bis
3 nicht genannten Vermögens können nur in dem Vertrags-
staat besteuert werden, in dem der Veräußerer ansässig ist.
Artikel 14
Selbständige Arbeit
(1) Einkünfte, die eine in einem Vertragsstaat ansässige
natürliche Person aus einem freien Beruf oder aus sonstiger
selbständiger Tätigkeit ähnlicher Art bezieht, können nur in
diesem Staat besteuert werden, es sei denn, daß sich diese
Person zur Ausübung dieser Tätigkeit 180 Tage oder länger in
dem betreffenden Steuerjahr im anderen Vertragsstaat aufge-
halten hat. In diesem Fall können die Einkünfte in dem anderen
Staat besteuert werden, jedoch nur insoweit, als sie der dort
ausgeübten Tätigkeit zugerechnet werden können
(2) Der Ausdruck „freier Beruf” umfaßt insbesondere die
selbständig ausgeúbte wissenschaftlich, Iiterarische, künst-
lerische, erzieherische oder unterrichtende Tätigkeit sowie die
selbständige Tätigkeit der Ärzte, Ingenieure, Architekten,
Zahnärzte und der Angehörigen der wirtschaftsberatenden
Artikel 15
Unselbständige Arbeit
(1) Vorbehaltlich der Artikel 16, 18, 19 und 20 können
Gehälter, Löhne und ähnliche Vergütungen, die eine in einem
Vertragsstaat ansässige Person aus unselbständiger Arbeit
bezieht, die sie im anderen Vertragsstaat ausgeübt hat, in dem
zuletzt genannten Staat besteuert werden.
(2) Ungeachtet des Absatzes 1 können Vergütungen. die
eine in einem Vertragsstaat ansässige Person für eine in dem
anderen Vertragsstaat ausgeübte unselbstándige Arbeit
bezieht, nur in dem erstgenannten Staat besteuert werden,
a) der Empfänger sich in dem anderen Staat ınsgesamt nicht
lánger als 180 Tage während des betreffenden Steuerjahrs
b) die Vergütungen von einem Arbeitgeber oder für einen
Arbeitgeber gezahlt werden, der nicht in dem anderen
Staat ansässig ist, und
©) die Vergütungen nicht von einer Betriebsstätte gezahlt
werden, die der Arbeitgeber in dem anderen Staat hat.
(8) Ungeachtet der Absätze 1 und 2 können Vergütungen für
unselbständige Arbeit. die an Bord eines Seeschiffs oder Luft-
fahrzeugs im internationalen Verkehr ausgeübt wird, in dem
Vertragsstaat besteuert werden, in dem sich der Ort der tat-
sächlichen Geschäftsleitung oder Verwaltung des Unterneh-
mens befindet,
Artikel 16
Mitglieder von Aufsichts- und Verwaltungsräten
Aufsichtsrats- oder Verwaltungsratsvergütungen und ähn-
liche Zahlungen, die eine in einem Vertragsstaat ansässige
Person in ihrer Eigenschaft als Mitglied des Aufsichts- oder
Verwaltungsrats einer Gesellschaft bezieht, die in dem ande-
ren Vertragsstaat ansässig ist, können in dem anderen Staat
besteuert werden.
Artikel 17
Künstler und Sportler
(1) Ungeachtet der Artikel 7, 14 und 15 können Einkünfte,
die berufsmäßige Künstler wie Bühnen-, Film-, Rundfunk- oder
Fersehkúnstler und Musiker sowie Sportler ausihrer in dieser
Eigenschaft persönlich oder ım Rahmen einer Gruppe ausge-
übten Tätigkeit beziehen. oder Einkünfte, die eın Unternehmen
aus dem Erbringen der Darbietungen der berufsmäßigen
Künstler bezieht. in dem Vertragsstaat besteuert werden, in
dem diese Tätigkeit ausgeübt wird
(2) Absatz 1 ist nicht anzuwenden, wenn der Besuch der
berufsmäßigen Künstler oder Sportler in einem Vertragsstaat
‚ganz oder in wesentlichem Umfang von öffentlichen Einrich-
tungen des anderen Vertragsstaats, eines seiner Lander oder
einer ihrer Gebietskórperschaften unterstützt wird
Artikel 18
Öffentliche Funktionen
(1) Vorbehaltlich des Artikels 19 können Vergütungen, die
von einem Vertragsstaat, einem seiner Länder oder einer ihrer
Gebietskórperschaften unmittelbar oder aus einem von
diesem Staat, dem Land oder der Gebietskórperschaft errich-
teten Sondervermögen an eine natürliche Person für unselb-
ständige Arbeit gewährt werden, nur in diesem Staat besteuert
werden. Wird aber die unselbstándige Arbeit in dem anderen
Vertragsstaat von einem Angehörigen dieses Staates ausge-
übt, der nicht Angehöriger des erstgenannten Staates ist, so
können die Vergütungen nur in diesem anderen Staat besteu-
ert werden.
(2) Absatz 1 gilt entsprechend für Vergütungen, die im Rah-
men eines Entwicklungshilfeprogramms eines Vertragsstaats,
eines seiner Länder oder einer ihrer Gebietskörperschaften
aus Mitteln, die ausschließlich von diesem Staat, dem Land
oder der Gebietskörperschaft bereitgestellt werden, an Fach-
kräfte oder freiwillige Helfer gezahlt werden, die in den ande-
ren Vertragsstaat mit dessen Zustimmung entsandt worden
(5) Auf Vergütungen für unselbständige Arbeit im Zusam-
menhang mit einer auf Gewinnerzielung gerichteten gewerb-
lichen Tätigkeit eines Vertragsstaats, eines seiner Länder
ger einer ihrer Gebietskörperschaften finden die Artikel 15,
16 und 17 Anwendung
Artikel 19
a Ruhegehälter
-s Ruhegehálter und ähnliche Vergütungen, die einer in einem
Vertragsstaat ansässigen Person für frühere unselbständige
Arbeit gezahlt werden, können nur in diesem Staat besteuert
Artikel 20
Lehrer sowie Studenten
und andere in der Ausbildung stehende Personen
(1) Vergütungen, die ein Hochschullehrer oder anderer Leh-
ter, der in einem Vertragsstaat ansässig ist oder unmittelbar
vorher dort ansässig war und der sich für höchstens zwei Jahre
zwecks fortgeschrittener Studien oder Forschungsarbeiten
oder zwecks Ausübung einer Lehrtätigkeit an einer Universität,
Hochschule oder anderen Lehranstalt in den anderen Ver-
tragsstaat begibt, für diese Arbeit bezieht, werden in dem
anderen Staat nicht besteuert, vorausgesetzt. daß er die Ver-
gütungen von außerhalb dieses anderen Staates bezieht.
(2) War eine natürliche Person in einem Vertragsstaat
ansässig, unmittelbar bevor sie sich in den anderen Vertrags-
stadt begab, und hält sie sich in dem anderen Staat lediglich
als Student einer Universität, Hochschule oder anderen ähn-
lichen Lehranstalt dieses anderen Staates oder alsLehrling (in
der Bundesrepublik Deutschland einschließlich der Volontäre
und Praktikanten) vorübergehend auf, so ¡st sie vom Tag ihrer
ersten Ankunft in dem anderen Staat im Zusammenhang mit
diesem Aufenthalt an von der Steuer dieses anderen Staates
a) hinsichtlich der für ihren Unterhalt, ihre Erziehung oder ihre
‚Ausbildung bestimmten Überweisungen aus dem Ausland
b) während der Dauer von insgesamt höchstens drei Jahren
hinsichtlich aller Vergütungen bis zu 8400 DM oder deren.
Gegenwert in ecuadorianischer Währung je Steuerjahr für
‚Arbeit, die sie in dem anderen Vertragsstaat ausübt, um die
Mittel für ihren Unterhalt, ihr Studium oder ihre Ausbildung
zu ergänzen.
(8) War eine natürliche Person in einem Vertragsstaat
ansässig, unmittelbar bevor sie sich in den anderen Vertrags-
staat begab, und hält sie sich in dem anderen Staat lediglich
zum Studium, zur Forschung, zur Ausbildung oder im Rahmen
eines Programms der technischen Hilfe, das von der Regierung
eines Vertragsstaats durchgeführt wird, als Empfänger eines
Zuschusses, Unterhaltsbeitrags oder Stipendiums einer wis-
senschaftlichen, pädagogischen, religiösen oder mildtätigen
Organisation vorübergehend auf, so ist diese Person vom Tag
ihrer ersten Ankunft in dem anderen Staat im Zusammenhang
mit diesem Aufenthalt an von der Steuer dieses anderen Staa-
tes befreit hinsichtlich
a) dieses Zuschusses, Unterhaltsbeitrags oder Stipendiums:
b) aller für ihren Unterhalt, ihr Studium oder ihre Ausbildung
bestimmten Überweisungen aus dem Ausland.
Artikel 21
Nicht ausdrücklich erwähnte Einkünfte
Die in den Artikeln 6 bis 20 nicht ausdrücklich erwähnten
Einkünfte einer ¡em Vertragsstaat ansässigen Person
können nur in diesem Staat besteuert werden.
Artikel 22
(1) Unbewegliches Vermögen im Sinne des Artikels 6
Absatz 2 kann in dem Vertragsstaat besteuert werden, in dem
dieses Vermögen liegt.
(2) Bewegliches Vermögen, das Betriebsvermögen einer
Betriebsstätte eines Unternehmens darsteilt,kann indem Ver-
tragsstaat besteuert werden, in dem sich die Betriebsstätte
befindet.
(3) Seeschiffe und Luftfahrzeuge im internationalen Verkehr
sowie bewegliches Vermögen, das dem Betrieb dieser Schiffe
und Luftfahrzeuge dient, können nur in dem Vertragsstaat
besteuert werden, in dem sich der Ort der tatsächlichen
Geschäftsleitung oder Verwaltung des Unternehmens befin-
(4) Alle anderen Vermögensteile einer in einem Vertrags-
staat ansässigen Person können nur in diesem Staat besteu-
ert werden.
Artikel 23
Methoden zur Behebung der Doppelbesteuerung
(1) (a) Bei einer in der Bundesrepublik Deutschland ansäs-
sigen Person werden folgende Einkünfte, die nach dem vorlie-
‚genden Abkommen in der Republik Ecuador besteuert werden
können, von der Bemessungsgrundlage der deutschen Steuer
ausgenommen:
aa) Einkünfte aus unbeweglichem Vermögen im Sinne des
Artikels 6 und Gewinne aus der Veräußerung dieses Ver-
bb) Unternehmensgewinne im Sinne von Artikel 7 und
Gewinne, die unter Artikel 13 Absatz 2 fallen;
cc) Dividenden im Sinne von Artikel 10, die an eine in der Bun-
desrepublik Deutschland ansässige Gesellschaft von
einer in der Republik Ecuador ansässigen Gesellschaft
‚gezahlt werden, deren Kapital zu mindestens 25 vom
Hundert unmittelbar der deutschen Gesellschaft gehört:
ad) Vergütungen im Sinne der Artikel 15 und 18 Absätze 1
Die Bundesrepublik Deutschland behält jedoch das Recht, die
0 ausgenommenen Einkünfte bei der Festsetzung des Steu-
ersatzes zu berücksichtigen.
Die vorstehenden Bestimmungen sind ebenfalls auf alle in der
Republik Ecuador gelegenen Vermögenswerte anzuwenden,
wenn die Einkünfte aus diesen Vermögenswerten von der
Bemessungsgrundlage der deutschen Steuer auszunehmen
sind oder wären.
(b) Soweit nicht Buchstabe a anzuwenden ist, wird auf
die von den aus der Republik Ecuador stammenden Einkünften
zu erhebende deutsche Einkommensteuer und Körperschaft-
steuer die ecuadorianische Steuer angerechnet, die nach
ecuadorianischem Recht und in Übereinstimmung mit diesem
‚Abkommen gezahlt worden ist. Ebenso wird auf die von allen
in der Republik Ecuador gelegenen Vermögenswerten zu
erhebende deutsche Vermögensteuer die ecuadorianische
Vermógensteuer angerechnet, die nach ecuadorianischem
Recht und in Übereinstimmung mit diesem Abkommen gezahlt
worden ist. Der anzurechnende Betrag darf jedoch nicht den
Teil der vor der Anrechnung ermittelten deutschen Steuer
übersteigen, der auf diese Einkünfte oder Vermögenswerte
(©) Lediglich für die Zwecke derin Buchstabe b erwáhn-
ten Anrechnung wird davon ausgegangen, daß die ecuadoria-
nische Steuer beträgt
aa) bei Zinsen im Sinne des Artikels 11 20 vom Hundert der
bb) bei Lizenzgebühren im Sinne des Artikels 12 20 vom
Hundert der Lizenzgebühren,
(2) (a) Bei einerin der Republik Ecuador ansässigen Person
werden folgende Einkünfte, die nach dem vorliegenden
Abkommen in der Bundesrepublik Deutschland besteuert wer-
den können, von der Bemessungsgrundiage der ecuadoriani-
schen Steuer ausgenommen:
aa) Einkünfte aus unbeweglichem Vermögen im Sinne des
Artikels 6 und Gewinne aus der Veräußerung dieses Ver-
bb) Unternehmensgewinne im Sinne von Artikel 7 und
Gewinne, die unter Artikel 13 Absatz 2 fallen;
ec) Dividenden im Sinne von Artikel 10, die an eine in der
Republik Ecuador ansässige Gesellschaft von einer in der
Bundesrepublik Deutschland ansässigen Gesellschaft
gezahlt werden, deren Kapital zu mindestens 25 vom
Hundert unmittelbar der ecuadorianischen Gesellschaft
dd) Vergütungen im Sinne der Artikel 15 und 18 Absätze 1
Die Republik Ecuador behält jedoch das Recht, die so ausge-
'nommenen Einkünfte bei der Festsetzung des Steuersatzes zu
berücksichtigen.
Die vorstehenden Bestimmungen sind ebenfalls auf alle in der
Bundesrepublik Deutschland gelegenen Vermögenswerte
anzuwenden, wenn die Einkünfte aus diesen Vermögenswer-
ten von der Bemessungsgrundlage der ecuadorianischen
Steuer auszunehmen sind oder wären.
(b) Soweit nicht Buchstabe a anzuweriden ist, wird auf
die von den aus der Bundesrepublik Deutschland stammenden
Einkünften zu erhebende ecuadorianische Einkommensteuer
die deutsche Steuer angerechnet, die nach deutschem Recht
und in Übereinstimmung mit diesem Abkommen gezahlt wor-
den ist. Ebenso wird auf die von allen in der Bundesrepublik
Deutschland gelegenen Vermögenswerten zu erhebende
ecuadorianische Vermögensteuer die deutsche Vermögen-
steuer angerechnet, die nach deutschem Recht und in Über-
einstimmung mit diesem Abkommen gezahlt worden ist. Der
anzurechnende Betrag darf jedoch nicht den Teil der vor der
‚Anrechnung ermittelten ecuadorianischen Steuer überstei-
gen, der auf diese Einkünfte oder Vermögenswerte entfällt
Artikel 24
Gleichbehandlung
(1) Die Staatsangehörigen eines Vertragsstaat dürfen in
dem anderen Vertragsstaat weder einer Besteuerung noch
einer damit zusammenhängenden Verpflichtung unterworfen
werden, die anders oder belastender ist als die Besteuerung
und die damit zusammenhángenden Verpflichtungen, denen
die Staatsangehörigen des anderen Staates unter gleichen
Verhältnissen unterworfen sind oder unterworfen werden kön-
(2) Die Besteuerung einer Betriebsstätte, die ein Unterneh-
men eines Vertragsstaats in dem anderen Vertragsstaat hat,
darf in dem anderen Staat nicht ungúnstiger sein als die
Besteuerung von Unternehmen des anderen Staates, welche
die gleiche Tätigkeit ausüben.
Diese Bestimmung verpflichtet einen Vertragsstaat nicht, den
in dem anderen Vertragsstaat ansässigen Personen Steuer-
freibeträge, -vergünstigungen und -ermäßigungen auf Grund
des Personenstands oder der Familienlasten oder sonstiger
persönlicher Umstände zu gewähren, die er den in seinem
Hoheitsgebiet ansässigen Personen gewährt.
(8) Außer in den Fällen der Artikel 9, 11 Absatz 6 und Arti-
kel 12 Absatz 5 sind Zinsen, Lizenzgebühren und andere Ent-
‚gelte, die ein Unternehmen eines Vertragsstaats an eine im
anderen Vertragsstaat ansässige Person zahlt, bei der Ermitt-
lung der steuerpflichtigen Gewinne dieses Unternehmens
unter den gleichen Bedingungen wie Zahlungen an eine im
erstgenannten Staat ansässige Person zum Abzug zuzulas-
(4) Die Unternehmen eines Vertragsstaats, deren Kapital
‚ganz oder teilweise unmittelbar oder mittelbar einer in dem
anderen Vertragsstaat ansässigen Person oder mehreren sol-
chen Personen gehört oder ihrer Kontrolle unterliegt, dürfen in
dem erstgenannten Vertragsstaat weder einer Besteuerung
noch einer damit zusammenhängenden Verpflichtung unter-
worfen werden, die anders oder belastender ist als die
Besteuerung und die damit zusammenhängenden Verpflich-
tungen, denen andere ähnliche Unternehmen des erstgenann-
ten Staates unterworfen sind oder unterworfen werden kön-
Artikel 25
Verständigungeverfahren
(1) Ist eine in einem Vertragsstaat ansässige Person der
Auffassung, daß die Maßnahmen eines Vertragsstaats oder
beider Vertragsstaaten für sie zu einer Besteuerung führen
oder führen werden, die diesem Abkommen nicht entspricht,
so kann sie unbeschadet der nach dem innerstaatlichen Recht
dieser Staaten vorgesehenen Rechtsmittel ihren Fall der
zuständigen Behörde des Vertragsstaats unterbreiten, in dem
sie ansässig ist.
(2) Hält diese zuständige Behörde die Einwendung für
begründet und ist sie selbst nicht in der Lage, eine befriedi-
gende Lösung herbeizuführen, so hat sie den Fall im Einver-
nehmen mit der zuständigen Behörde des anderen Vertrags-
Staats so zu regeln, daß eine dem Abkommen nicht entspre-
chende Besteuerung vermieden wird.
(3) Die zuständigen Behörden der Vertragsstaaten haben
Schwierigkeiten oder Zweifel, die bei der Auslegung oder
Anwendung dieses Abkommens entstehen, in gegenseitigem
Einvernehmen zu beseitigen. Sie können auch gemeinsam
darüber beraten, wie eine Doppelbesteuerung in Fällen, die in
diesem Abkommen nicht behandelt sind, vermieden werden
(4) Die zuständigen Behörden der Vertragsstaaten können
zum Zweck der Anwendung dieses Abkommens unmittelbar
miteinander verkehren.
Artikel 26
Austausch von Informationen
(1) Die zuständigen Behörden der Vertragsstaaten werden
ie Informationen austauschen, die zur Durchführung dieses
‚Abkommens erforderlich sind. Alle so ausgetauschten Infor-
mationen sind geheimzuhalten und dürfen nur solchen Perso-
nen, Behörden oder Gerichten zugänglich gemacht werden,
die mit der Veranlagung oder Erhebung der unter das Abkom-
men fallenden Steuern oder mit der Prüfung von Rechtsbe-
helfs- oder Klageverfahren oder strafrechtlicher Verfolgung in
bezug auf diese Steuern befaßt sind. Dieser Vorbehalt verbie-
tet es nicht, diese Informationen im Rahmen eines öffentlichen
Gerichtsverfahrens vor den zuständigen Gerichten offenzule-
(2) Absatz 1 ist aut keinen Fall so auszulegen, als verpflichte
er einen der Vertragsstaaten,
a) Verwaltungsmaßnahmen durchzuführen, die von den
Gesetzen oder der Verwaltungspraxis dieses oder des
anderen Vertragsstaats abweichen;
b) Angaben zu übermitteln, die nach den Gesetzen oder im
üblichen Verwaltungsverfahren dieses oder des anderen
Vertragsstaats nicht beschafft werden können;
©) Informationen zu erteilen, die ein Handels-, Geschäfts-.
Gewerbe- oder Berufsgeheimnis oder ein Geschäftsverfah-
ren preisgeben würden oder deren Erteilung der öffentli-
chen Ordnung widerspräche.
Artikel 27
Diplomatische und konsularische Vorrechte
(1) Dieses Abkommen berührt nicht die steuerlichen Vor-
rechte, die den diplomatischen und konsularischen Beamten
nach den allgemeinen Regein des Válkerrechts oder auf Grund
besonderer Vereinbarungen zustehen.
(2) Soweit Einkünfte oder Vermögen wegen der einer Per-
son nach den allgemeinen Regeln des Völkerrechts oder auf
Grund besonderer internationaler Übereinkünfte zustehenden
Vorrechte im Empfangsstaat nicht besteuert werden, steht das
Besteuerungsrecht dem Entsendestaat zu.
(8) Bei der Anwendung dieses Abkommens gelten die Mit-
lieder einer diplomatischen oder konsularischen Vertretung,
die ein Vertragsstaat in dem anderen Vertragsstaat oder in
einem dritten Staat unterhält, sowie die bei ihnen lebenden
Personen als im Entsendestaat ansässig, wenn sie die Staats-
angehórigkeit des Entsendestaats besitzen und dort zu den
Steuern vom Einkommen und vom Vermögen wie in diesem
Staat ansässige Personen herangezogen werden.
(4) Das Abkommen gilt nicht für Mitglieder diplomatische
oder konsularischer Vertretungen eines dritten Staates, die in
einem Vertragsstaat anwesend sind, aber in keinem der bei-
den Vertragsstaaten für Zwecke der Steuern vom Einkommen
und vom Vermögen als dort ansässig behandelt werden.
Artikel 28
Land Berlin
Dieses Abkommen gilt auch für das Land Berlin, sofern nicht
die Regierung der Bundesrepublik Deutschland gegenüber der
Regierung der Republik Ecuador innerhalb von drei Monaten
nach Inkrafttreten des Abkommens eine gegenteilige Erklä-
rung abgibt.
Artikel 29
Inkrafttreten
(1) Dieses Abkommen bedart der Ratifikation; die Ratifika-
tionsurkunden werden so bald wie möglich in Bonn ausge-
(2) Dieses Abkommen tritt am Tag des Austausches der
Ratifikationsurkunden in Kraft und ist anzuwenden
a) in beiden Vertragsstaaten auf die Steuern, die für die Ver-
anlagungszeiträume erhoben werden, welche am 1. Januar
des Jahres beginnen, das dem Jahr folgt, in dem die Rati-
fikationsurkunden ausgetauscht werden;
b) in beiden Vertragsstaaten auf die im Abzugsweg erhobe-
nen Steuern, die nach dem 31. Dezember des Jahres
gezahlt werden, in dem die Ratifikationsurkunden ausge-
tauscht werden.
Artikel 30
Kündigung
(1) Dieses Abkommen bleibt in Kraft, sofern es nicht von
einem Vertragsstaat gekündigt wird. Jeder Vertragsstaat kann
das Abkommen nach Ablauf von fünf Jahren vom Inkrafttreten
aan gerechnet mit einer Frist von mindestens sechs Monaten
zum Ende eines jeden Kalenderjahrs auf diplomatischem Weg
kündigen.
(2) In diesem Fallist das Abkommen nicht mehr anzuwenden
a) bezüglich der durch Quellenabzug erhobenen Steuern auf
die Beträge, die nach dem 31. Dezember des Jahres, in dem
die Kündigung notifiziert wurde, gezahlt oder gutgeschrie-
ben werden;
b) auf die sonstigen Steuern vom Einkommen und vom Ver-
mögen, die für die Veranlagungszeiträume erhoben wer-
den, welche am 1. Januar des Jahres beginnen, das dem
Jahr folgt, in dem die Kündigung notifiziert wurde.
de/closing
Geschehen zu Quito am 7. Dezember 1982 in zwei Urschrif-
ten, jede in deutscher und spanischer Sprache, wobei jeder
Wortlaut gleichermaßen verbindlich ist.
de/protocol-title
de/protocol
Die Bundesrepublik Deutschland
die Reput Ecuador
haben anläßlich der Unterzeichnung des Abkommens zur
Vermeidung der Doppelbesteuerung auf dem Gebiet der Steu-
ern vom Einkommen und vom Vermögen am 7. Dezember 1982
in Quito die nachstehenden Bestimmungen vereinbart, die
Bestandteil des Abkommens sind.
(1) Zu Artikel 11:
Artikel 11 Absatz 1 schließt nicht die Anwendung der Vor-
schriften des Dekrets Nr. 506 der Regierung der Republik
Ecuador vom 6. Juli 1978 und seiner Änderungen aus.
(2) Zu Artikel 23:
Verwendet eine in der Bundesrepublik Deutschland
ansässige Gesellschaft Einkünfte aus Quellen innerhalb
der Republik Ecuador zur Ausschüttung, so schließt Arti-
kel 23 die Herstellung der Ausschüttungsbelastung nach
den Vorschriften des Steuerrechts der Bundesrepublik
Deutschland nicht aus.
(3) Zu Artikel 23:
Ungeachtet des Artikels 23 Absatz 1 Buchstabe a wird
Buchstabe b dieses Artikels mit Ausnahme der ergänzen-
den Bestimmung des Buchstaben c sinngemäß auf die
Gewinne einer Betriebsstätte und auf das Vermögen, das
das Betriebsvermögen einer Betriebsstätte darstellt, auf
die von einer Gesellschaft gezahlten Dividenden, auf die
Beteiligung an einer Gesellschaft und auf die in Artikel 13
‚Absätze 1 und 2 des Abkommens erwähnten Gewinne
angewandt, es sei denn, daß die in der Bundesrepublik
Deutschland ansässige Person nachweist, daß die Ein-
nahmen der Betriebsstätte oder Gesellschaft ausschließ-
lich oder fast ausschließlich stammen
a) aus einer der folgenden in der Republik Ecuador aus-
geúbten Tätigkeiten: Herstellung oder Verkauf von
Gütern oder Waren, technische Beratung oder techni-
sche Dienstleistung oder Bank- oder Versicherungs-
geschäfte oder
b) aus Dividenden, die von einer oder mehreren in der
Republik Ecuador ansässigen Gesellschaften gezahlt
werden, deren Kapital zu mehr als 25 vom Hundert der
erstgenannten Gesellschaft gehört und die ihre Ein-
künfte wiederum ausschließlich oder fast ausschließ-
lich aus einer der folgenden in der Republik Ecuador
ausgeúbten Tätigkeiten beziehen: Herstellung oder
Verkauf von Gütern oder Waren, technische Beratung
oder technische Dienstleistung oder Bank- oder Versi-
cherungsgescháte,
es/title
Convenio
entre la Repüblica Federal de Alemania
y la República del Ecuador
para evitar la Doble Imposición
en materia de Impuestos sobre la Renta y el Patrimonio
es/preamble
La República Federal de Alemania
la República del Ecuador,
deseando concluir un Convenio para evitar la Doble Imposi-
ción en materia de Impuestos sobre la Renta y sobre el Patri-
han convenido lo siguiente:
es/treaty
Artículo 1
Ambito Subjetivo
El presente Convenio se aplica a las personas domiciliadas
en uno o ambos Estados Contratantes.
Artículo 2
Impuestos Comprendidos en el Convenio
1. El presente Convenio se aplica a los impuestos sobre la
renta y sobre el patrimonio, según el caso, exigibles para cada
uno de los Estados Contratantes, de sus Estados Federados,
de sus divisiones y subdivisiones políticas y de sus autorida-
des locales, de acuerdo con su Constitución y leyes respecti-
vas cualquiera que sea el sistema de su tributación,
2. Los impuestos actuales a los que, concretamente se
aplica este Convenio son:
a) En la República Federal de Alemania:
el Einkommensteuer (impuesto sobre la renta)
el Kórperschaftsteuer (impuesto sobre sociedades)
el Vermógensteuer (impuesto sobre el patrimonio); y
el Gewerbesteuer (impuesto sobre las explotaciones
industriales y comerciales), los que, en lo sucesivo, se
denominan “impuesto alemán”.
b) En la República del Ecuador:
el impuesto sobre la renta, inclusive los adicionales esta-
blecidos en la Ley de Impuesto a la Renta; y el impuesto a
los capitales en giro, los que en lo sucesivo se denomina»
rán “impuesto ecuatoriano”.
3.El presente Convenio se aplicará también a los impuestos
futuros de naturaleza idéntica o análoga que se añada a los
actuales o que los sustituyan.
Artículo 3
Definiciones Generales
1.Para los efectos del presente Convenio y a menos que en
el texto se indique otra cosa:
a) las expresiones "un Estado Contratante" y “el otro Estado
Contratante" significan la República Federal de Alemania
o la República del Ecuador, según se derive del texto. y
¡cuando se emplea en sentido geográfico, el área de aplica-
ción de las leyes impositivas del Estado respectivo:
v el término “persona” comprende las personas naturales y
las sociedades;
e) el término "sociedad" significa cualquier persona juridica o
cualquier entidad que se considere persona juridica a efec-
tos impositivos;
a) las expresiones “una persona domiciliada en un Estado
Contratante” y “una persona domiciliada en el otro Estado
Contratante” significan, según se derive del texto, una per-
sona domiciliada en la República Federal de Alemania o
una persona domiciliada en la República del Ecuador.
el las expresiones “empresa de un Estado Contratante” y
“empresa del otro Estado Contratante” significan una
empresa explotada por una persona domiciliada en un
Estado Contratante y una empresa explotada por una per-
sona domiciliada en el otro Estado Contratante, según se
infiera del texto;
N}. el término “nacional” significa:
aa) en relaciön a la República Federal de Alemania, todos
los alemanes en el sentido del párrato 1 del articulo
116 de la Ley Fundamental de la República Federal de
Alemania, así como todas las personas juridicas,
sociedades de personas y otras asociaciones de per-
sonas establecidas conforme al derecho vigente en la
Republica Federal de Alemania;
bb) enrelación ala República del Ecuador todos los nacio-
nales ecuatorianos y todas las personas juridicas,
sociedades de personas, y otras asociaciones de per-
sonas establecidas conforme a la Constitución y leyes
vigentes en la República del Ecuador,
al la expresión “autoridad competente” significa, en el caso
de la República Federal de Alemania, el Ministerio Federal
de Finanzas, y en el caso de la Republica del Ecuador, el
Ministerio de Finanzas y Crédito Público.
2. Para la aplicación del presente Convenio por un Estado
Contratante, cualquier expresión no definida de otra manera
tendrá, a menos que el texto exija una interpretación diferente,
el significado que se le atribuya por la legislación de este
Estado Contratante relativa a los impuestos que son objeto del
presente Convenio.
Artículo 4
Domicilio Tributario
1. A los efectos del presente Convenio, se considera "una
persona domiciliada en un Estado Contratante" a toda per-
sona que, en virtud de la legislación de este Estado, esté
sujeta a imposición en él por razón de su domicilio, residencia,
lugar de estadía habitual, lugar de dirección o sede o cualquier
tro criterio de naturaleza análoga.
2. Cuando en virtud de las disposiciones del párrafo 1, una
persona natural resulte domiciliada en ambos Estados Contra-
tantes, el caso se resolverá según las siguientes reglas:
a) Esta persona será considerada domiciliada en el Estado
Contratante donde tenga una vivienda permanente. Si
tuviera una vivienda permanente en ambos Estados Con-
tratantes, se considerará domiciliada en el Estado Contra-
tante en el que se mantenga relaciones más estrechas
(centro de intereses vitales);
b) Sino pudiera determinarse el Estado Contratante en el que
dicha persona mantiene relaciones más estrechas o si no
tuviera una vivienda permanente en ninguno de los Estados
Contratantes, se consideraria domiciliada en el Estado
Contratante donde reside de manera habitual;
©) Sireside de manera habitual en ambos Estados Contratan-
tes 0 no lo hiciera en ninguno de ellos, se considerará que
es residente del Estado Contratante del cual es nacional;
4) Si es nacional de ambos Estados Contratantes o no lo es
de ninguno de ellos, las autoridades competentes de los
Estados Contratantes resolverán el caso de común
3. Cuando en virtud de las disposiciones del párrafo 1, una
persona, que no sea una persona natural, sea domiciliada en
ambos Estados Contratantes. se considerará domiciliada en el
Estado Contratante en que se encuentre su sede de direcci
o administración efectiva.
Artículo 5
Establecimiento permanente
1. En el sentido del presente Convenio la expresión
“establecimiento permanente” significa un lugar fio de nego-
cios en el que una empresa efectúa toda o parte de su activi-
2. La expresión “establecimiento permanente" comprende,
entre otros:
a) una oficina o lugar de administración o dirección de nego-
b) las sucursales o agencias;
©) una fábrica, planta o taller industrial o de montaje;
d) las minas, canteras o cualquier otro lugar de extracción de
recursos naturales;
e) las obras de construcción o de montaje cuya duración
exceda de doce meses.
3. Una persona que actúe en un Estado Contratante por
cuenta de una empresa del otro Estado Contratante, se con-
siderará que constituye establecimiento permanente en el
Estado primeramente mencionado si tiene y ejerca habitual-
mente en este Estado poderes para concluir contratos a nom-
bre de la empresa, a menos que sus actividades se limiten a
la compra de bienes o mercancias para la misma.
4. El término “establecimiento permanente" no comprende:
a) lautilización de instalaciones con el único fin de almacenar,
exponer o entregar bienes 0 mercancías pertenecientes a
la empresa:
b) el mantenimiento de un depósito de bienes o mercancias
pertenecientes a la empresa con el único fin de almacenar-
las, exponerlas o entregarla:
©) el mantenimiento de un depósito de bienes o mercancias
pertenecientes a la empresa con el único fin de que sean
procesadas por otra empresa;
8) el mantenimiento de un lugar fijo de negocios con el único
fin de comprar bienes o mercancias o de recoger informa-
ción, para la empresa;
e) el mantenimiento de un lugar fijo de negocios con el único
fin de hacer publicidad, suministrar información, realizar
investigaciones cientificas o desarrollar otras actividades
similares que tengan carácter preparatorio o auxiliar, siem-
pre que estas actividades se realicen por la propia
5. No se considera que una empresa de un Estado Contra-
tante tiene establecimiento permanente en el otro Estado
Contratante por el mero hecho de que realice actividades de
este otro Estado por medio de un corredor, un comisionista
general, > cualquier otro mediador que goce de un estatuto
independiente, siempre que estas personas actúen dentro del
marco ordinario de su actividad, sin perjuicio de la responsa-
bilidad tributaria de dicho corredor, comisionista general o
mediador.
6. El hecho de que una sociedad domiciliada en un Estado
Contratante controle o sea controlada por una sociedad domı-
iliada en el otro Estado Contratante o que realice actividades
en este otro Estado (ya sea por medio de establecimiento per-
manente o de otra manera) no convierte por si solo a cual-
quiera de estas sociedades en establecimiento permanente
dela otra
Articulo 6
Bienes Inmuebles
1. Las rentas de cualquier naturaleza provenientes de
bienes inmuebles serán gravables en el Estado Contratante
en que tales bienes estén situados.
2. La expresión "bienes inmuebles” se definirá de acuerdo
con la Ley del Estado Contratante en que los bienes estén
situados. Los buques, embarcaciones y aeronaves no se con-
sideran bienes inmuebles,
Articulo 7
Beneficios de empresas
1.Los beneficios de una empresa de un Estado Contratante
solamente serán gravables en este Estado, a no ser que la
empresa efectúe operaciones en el otro Estado por medio de
un establecimiento permanente situado en él. En este último
caso los beneficios de la empresa serán gravables en el otro
Estado, pero sólo en la medida en que sean atribuidos al esta-
blecimiento permanente,
2. Cuando una empresa de un Estado Contratante realice
negocios en el otro Estado Contratante por medio de un esta-
blecimiento permanente situado en él, en cada Estado Contra-
tante se atribuirán al establecimiento permanente los beneti-
cios que éste obtendría si fuese una empresa distinta y sepa-
rada que realizase las mismas o similares actividades, en las
mismas O similares condiciones, y tratase con total indepen-
dencia con la empresa de la que es establecimiento perma-
3. Para la determinación del beneficio del establecimiento
permanente se permitirá la deducción de los gastos produci-
dos para los fines del establecimiento permanente, compren-
didos los gastos de dirección y generales de administración
para los mismos fines, siempre que la empresa demuestre que
los gastos estén efectivamente relacionados con los benefi-
cios del establecimiento permanente.
4.Nose atribuirá ningún beneficio a un establecimiento per-
manente por el mero hecho de que éste compre bienes o mer-
cancias para la empresa.
5. A efectos de los anteriores párratos 1 a 4, los beneficios
imputables al establecimiento permanente se calcularán cada
año por el mismo método, a no ser que existan motivos válidos
y suficientes para proceder en otra forma.
6. Cuando los beneficios comprendan rentas reguladas
separadamente en otros artículos de este Convenio, las dispo-
siciones de aquellos no quedarán afectadas por las del pre-
sente articulo,
Artículo 8
Buques y aeronaves
1. Los beneficios procedentes de la explotación de buques
0 aeronaves en tráfico internacional sólo serán gravables en
el Estado Contratante en el que esté situada la sede de direc-
ción o administración efectiva.
2. Las disposiciones del párrafo 1 se aplican por analogía a
las participaciones de una empresa que explota buques o
aeronaves en transporte internacional, en pool, una comunt-
dad operacional u otra agrupación internacional de explota-
Articulo 9
Empresas asociadas
a) una empresa de un Estado Contratante participe, directa o
indirectamente, en la dirección, control o capital de una
empresa del otro Estado Contratante, o
b) unas mismas personas participen, directa o indirecta-
mente, en la dirección, control o capital de una empresa de
un Estado Contratante y de una empresa del otro Estado
Contratante
y. en uno y otro caso, las dos empresas estén, en sus relacıo-
nes comerciales o financieras, unidas por condiciones, exıgi
das y aceptadas, que ditieran de.las que serian acordadas por
empresas independientes, los beneficios, que una de las
empresas habria obtenido de no existir estas condiciones y
que de hecho no se han producido a causa de las mismas, se
incluirán en los beneficios de esta empresa y serán gravados
en consecuencia
Artículo 10
Dividendos
1.Los dividendos pagados por una sociedad domiciliada en
un Estado Contratante a una persona domiciliada en el otro
Estado Contratante serán gravables en el Estado Contratante
en que está domiciliada la sociedad que pague los dividendos
y de acuerdo con la legislación de este Estado, pero el
impuesto asi exigido no puede exceder del 15% del monto
bruto de los dividendos.
2. Sin embargo, la limitación prevista en el párrafo 1, no se
aplica en el caso de la República del Ecuador, respecto de los
dividendos que, una sociedad domiciliada en este Estado Con-
tratante pague a una persona domiciliada en la República
Federal de Alemania, siempre que, según la legislación ecua-
toriana el impuesto sobre los beneficios sean distribuidos o no,
se tome en cuenta para el impuesto sobre dividendos.
3. El término “dividendos” empleado en el presente articulo.
"comprende los rendimientos de las acciones o participaciones
en sociedades de capital, de las participaciones mineras, de
las acciones de fundador, o de otros derechos, excepto los de
crédito, que permitan participar en los beneficios, asi como las
rentas de otras participaciones sociales, asimiladas a los ren-
dimientos de las acciones por la tegistación tributaria del
Estado en que está domiciliada la sociedad que las distribuya:
y en el caso de la República Federal de Alemania los rendi-
mientos obtenidos por un cuenta-participe de su participación
oculta, y las distribuciones a las acciones de capitales de fon-
dos mutuos.
4. Las disposiciones de los párrafos 1 y 2 no se aplican si el
beneficiario de los dividendos, domiciliados en un Estado Con-
tratante, tiene en el otro Estado Contratante en el que esta
domiciliada ta sociedad que paga los dividendos, un estable-
cimiento permanente con el que la participación que genere
los dividendos está vinculada efectivamente. En este caso se
aplican las disposiciones del articulo 7 sobre los beneficios de
empresas.
5. Cuando una sociedad domiciliada en un Estado Contra-
tante obtiene beneficios o rentas procedentes del otro Estado
Contratante, este otro Estado no puede exigir ningún impuesto
sobre los dividendos pagados por la sociedad a personas que
no estén domiciliadas en este último Estado, ni someter los
beneficios no distribuidos de la sociedad a un impuesto sobre
los mismos, aunque los dividendos pagados o los beneficios
no distribuidos consistan, total o parcialmente, en beneficios
0 rentas procedentes de este otro Estado.
Articulo 11
Intereses
1. Los intereses originagos en un Estado Contratante y
pagados a una persona domiciliada er. el otro Estado Contra-
tante serán gravables en el primer Estado de acuerdo con su
legislación, pero el impuesto así exigido no podra exceder
a) 10% del monto bruto de tales intereses si los mismos se
pagan en virtud de créditos originados en la venta de equi-
pos industriales, comerciales o cientificos, o se originan en
cualquier clase de préstamos concedidos por un banco.
como as: también los correspondientes a la financiación de
obras públicas:
b) 15% del monto bruto de tales intereses en los demas
2. No obstante las disposiciones del párrafo 1 se aplicaran
las siguientes:
a) Los intereses procedentes de la Republica Federal de Ale-
mania y pagados al Gobierno ecuatoriano y a los demás
organismos y entidades del sector público ecuatoriano, sin
fines de lucro están exentos del impuesto alemán.
b) Los intereses procedentes de la República del Ecuador y
pagados al Estado Alemán, al Deutsche Bundesbank, al
Kreditanstalt für Wiederaufbau y a la Deutsche Gesell-
schaft für wirtschaftliche Zusammenarbeit (Entwicklungs-
gesellschaft) están exentos del impuesto ecuatoriano.
Las autoridades competentes de los Estados Contratantes
determinarán de común acuerdo los organismos y entidades
del sector público a los que se aplica el presente párrafo.
3. El termino “intereses”, empleado en este artículo, com-
prende los rendimientos de la Deuda Pública, de los bonos u
obligaciones, con o sin garantia hipotecaria y con derecho o no
a participar en beneficios, y de los créditos de cualquier clase,
asi como cualquier otra renta que la legislación tributaria del
Estado de donde proceden los intereses asimile a los rendi-
mientos de las cantidades adeudadas al préstamo.
4. Las disposiciones del párrafo 1 no se aplican si el bene-
ficiario de los intereses, domiciliado en un Estado Contratante,
tiene en el otro Estado Contratante del que proceden los inte-
reses un establecimiento permanente con el que el crédito que
genera los intereses está vinculado efectivamente, En este
caso, se aplican las disposiciones del articulo 7 sobre los
beneficios de empresas.
5. Los intereses se consideran procedentes de un Estado
Contratante cuando el deudor es el propio Estado, uno de sus
Estados Federados, una de sus divisiones o una de sus sub-
divisiones politicas, una de sus autoridades locales o una per-
sona domiciliada en este Estado. Sin embargo, cuando el deu-
dor de los intereses, esté o no domiciliado en un Estado Con-
tratante, tenga en un Estado Contratante un establecimiento
permanente en relación con el cual se haya contraido la deuda
que da origen a los intereses y este establecimiento soporte
el pago de los mismos, los intereses se consideran proceden-
tes del Estado Contratante donde esté el establecimiento per-
6. Cuando, debido a las relaciones especiales que existen
entre el deudor y el beneficiario de los intereses, o entre
ambos y cualquier otra persona, el importe de los intereses
pagados, habida cuenta del crédito por el que se paguen,
exceda del importe que habria sido acordado por el deudor y
el beneficiario en ausencia de tales relaciones, las disposicio-
nes de este articulo no se aplicarán más que a este ultimo
importe. En este caso, el exceso podrá someterse a imposición
de acuerdo con la legislación de cada Estado Contratante,
teniendo en cuenta las demás disposiciones de este Conve-
Articulo 12
1.Las regalias procedentes de un Estado Contratante paga-
das a una persona domiciliada en el otro Estado Contratante
serán gravables en el Estado Contratante del que, procedan y
de acuerdo con la legislación de este Estado, pero el impuesto
asi exigido no puede exceder del 15 % del monto bruto de las
regalías.
2. El término “regalías”, empleado en este articulo, com-
prende las cantidades de cualquier clase pagadas por el uso
0 la concesión de uso de derechos de autor sobre obras lite-
rarias, artisticas o cientificas, incluidas las peliculas cinema-
tográficas o las cintas grabadas para la televisión o radio, de
patentes, marcas de fábrica o de comercio, dibujos o modelos,
planos, fórmulas o procedimientos secretos, así como por el
uso 0 la concesión de uso de equipos industriales, comercia-
les o cientificos, y las cantidades pagadas por informaciones
relativas a experiencias industriales, comerciales o cientificas.
3. Las disposiciones de los párrafos 1 y 2 no se aplicarán si
el beneficiario de las regalías, domiciliado en un Estado Con-
tratante, tiene en el otro Estado Contratante del cual proceden
las regalias, un establecimiento permanente con el cual el
derecho o propiedad por el que se pagan las regalías esté vin-
culado efectivamente. En este caso se aplicarán las disposi-
ciones del articulo 7 sobre los beneficios de empresas.
4. Las regalías se considerarán procedentes de un Estado
Contratante cuando el deudor sea el propio Estado, uno de sus
Estados Federados, una de sus divisiones o una de sus sub-
divisiones políticas, una de sus autoridades locales o una per-
sona domiciliada en este Estado. Sin embargo, cuando el deu-
dor de las regalias esté o no domiciliado en un Estado Contra-
tante, tenga en un Estado Contratante un establecimiento per-
manente en relación con el cual se haya contraido la obliga-
ción de pagar las regalias y este establecimiento soporte el
pago de las mismas, las regalias se considerarán procedentes
del Estado Contratante donde esté el establecimiento perma-
5. Cuando debido a relaciones especiales existentes entre
el deudor y el beneficiario de las regalias o entre ambos y cual-
uier otra persona, el importe de las regalías pagadas, habida
cuenta del uso, derecho o información por el que se paguen,
exceda del importe que habria sido acordado por el deudor y
el beneficiario en ausencia de tales relaciones, las disposicio-
nes de este articulo no se aplicarán más que a este último
importe. En este caso, el exceso podrá someterse a imposición
de acuerdo con la legislación de cada Estado Contratante,
teniendo en cuenta las demás disposiciones de este Conve-
Artículo 13
Ganancias por enajenación de bienes
1. Las ganancias derivadas de la enajenación de bienes
inmuebles, conforme se definen en el párrafo 2 del articulo 6,
serán gravables en el Estado Contratante en que esten situa-
2. Las ganancias derivadas de la enajenación de bienes
muebles que formen parte del activo de un etablecimiento per-
manente que una empresa de un Estado Contratante tenga en
el otro Estado Contratante, comprendidas las ganancias deri-
vadas de la enajenación de) establecimiento permanente (solo
e con el conjunto de la empresa), serán gravables en este otro
Estado. Sin embargo, las ganancias derivadas de la enajena-
ción de bienes muebles mencionadas en el párrafo 3 del
articulo 22 sólo serán gravables en el Estado Contratante al
que, de acuerdo con dicho articulo, corresponde el derecho a
gravarlos.
3. Las ganancias derivadas de la enajenación de acciones
y de participaciones en una sociedad domiciliada en un Estado
Contratante serán gravables en este Estado.
4. Las ganancias derivadas de la enajenación de cualquier
otro bien distinto de los mencionados en los párrafos 1 a 3,
sólo serán gravables en el Estado Contratante en que el trans-
mitente está domiciliado,
Artículo 14
Actividades profesionales no dependientes
1. Las rentas que una persona natural domiciliada en un
Estado Contratante obtenga de una profesión liberal, u otra
actividad análoga no dependiente, sólo serán gravables en
este Estado, a no ser que esta persona, para ejercer tal acti-
vidad haya permanecido 180 días o más durante el año fiscal
Correspondiente en el otro Estado Contratante, En este caso,
las rentas serán gravables en el otro Estado, pero sólo en la
medida en que proceda artribuirlas a la actividad alli ejercida.
2. La expresión “profesión liberal” comprende especial-
mente las actividades independientes de carácter cientifico,
literario, artístico, educativo o pedagógico, asi como las acti-
vidades independientes de médicos, ingenieros, arquitectos,
odontologos, contadores y auditores.
Artículo 15
Profesiones dependientes
1. Los sueldos, salarios y remuneraciones similares obteni-
dos por una persona domiciliada en un Estado Contratante por
una actividad dependiente ejercida en el otro Estado Contr.
tante serán gravables en este último Estado, sin perjuicio de
las disposiciones de los artículos 16, 18, 19 y 20.
2. No obstante las disposiciones del párrafo 1, las remune-
raciones obtenidas por una persona domiciliada en un Estado
Contratante por razón de un empleo ejercido en el otro Estado
Contratante, sólo serán gravables en el primer Estado si
a) el empleado no permanece en total en el otro Estado, en
uno, o varios periodos, más de 180 días durante el año fis-
cal considerado;
b) las remuneraciones se pagan por, o en nombre de, una per-
sona que no está domiciliada en el otro Estado; y,
c) las remuneraciones no son pagadas por un estableci
miento permanente que el empleador tenga en el otro
3. No obstante las disposiciones de los párrafos 1 y 2, las
remuneraciones obtenidas por razón de un empleo ejercido a
bordo de un buque 0 aeronave en tráfico internacional, serán
gravables en el Estado Contratante en que se encuentre la
sede de dirección o administración efectiva de la empresa.
Artículo 16
Miembros de los Consejos de Administración y Vigilancia
Las participaciones, dietas de asistencia y retribuciones
similares que una persona domiciliada en un Estado Contra-
tante obtiene como miembro de un consejo de administración
0 de vigilancia de una sociedad domiciliada en el otro Estado
Contratante, serán gravables en este otro Estado,
Artículo 17.
Artistas y Deportist:
1. No obstante las disposiciones de los articulos 7, 14 y 15,
las rentas obtenidas por los profesionales del espectáculo.
tales como los artistas de teatro, cine, radiodifusión o televi-
sión y los músicos, asi como por los deportistas, por sus acti
vidades personales como tales o en grupo, o las rentas proce-
dentes del ejercicio de tales actividades por artistas profesio-
ales en una empresa, serán gravables en el Estado Contra-
tante en el que se ejerzan dichas actividades,
2. Las disposiciones del pärrafo 1 no se aplicarán cuando la
visita de los artistas o deportistas profesionales en un Estado.
Contratante sea costeada totalmente o en parte esencial por
instituciones públicas del otro Estado Contratante, uno de sus
Estados Federados, una de sus divisiones o sus subdivisiones
políticas o una de sus autoridades locales.
Artículo 18
Funciones Públicas
1. Sin perjuicio de las disposiciones del articulo 19, las
remuneraciones pagadas por un Estado Contratante, uno de
sus Estados Federados, una de sus divisiones o sus subdivi-
siones politicas o una de sus autoridades locales, directa-
mente o con cargo a un fondo especial creado por el Estado
Contratante, uno de sus Estados Federados, una de sus divi-
siones o subdivisiones politicas o una de sus autoridades
locales, a una persona natural por actividades dependientes,
sólo serán gravables en este Estado. Si la actividad depen-
diente es ejercida en el otro Estado Contratante por un nacio-
nal de este segundo Estado que no es nacional del primero, las
remuneraciones sólo serán gravables en el segundo Estado.
2. El párrafo 1 se aplica por analogía a las remuneraciones
que se paguen a un especialista o voluntario enviado al otro
Estado Contratante con el consentimiento del mismo en el
marco de un programa de ayuda al desarrollo de un Estado
Contratante, de uno de sus Estados Federados, de una de sus
divisiones o sus subdivisiones políticas o de una de sus auto-
ridades locales, con fondos aportados exclusivamente por
este Estado Contratante, sus Estados Federados, sus divisio-
nes o sus subdivisiones politicas o sus autoridades locales.
3.Los artículos 15, 16 y 17 se aplican a las remuneraciones
por actividades dependientes que se realicen en relación con
una actividad industrial con fines de lucro de un Estado Con-
tratante, uno de sus Estados Federados, una de sus divisiones
0 sus subdivisiones políticas o una de sus autoridades locales.
Artículo 19
Pensiones
Las pensiones y remuneraciones similares pagadas, en
consideración a un empleo anterior, a una persona domiciliada
en un Estado Contratante sólo serán gravables en este
Artículo 20
Maestros, estudiantes y otras personas en formación
1. Las remuneraciones que un profesor de escuela superior
0 un maestro, que está domiciliado o lo haya estado inmedia-
tamente antes, en un Estado Contratante, y que se traslada al
otro Estado Contratante por un máximo de dos años a fin de
ampliar estudios, o de hacer investigaciones o de ejercer una
actividad docente en una universidad, escuela superior,
escuela u otro centro docente, perciba por tal actividad no
serán gravables en el otro Estado Contratante, siempre que
dichas remuneraciones no procedan de este último Estado.
2. Si una persona natural ha estado domiciliada en un
Estado Contratante inmediatamente antes de trasladarse al
tro, y permanece en este otro Estado con carácter provisio-
nal, únicamente como estudiante de una universidad, escuela
superior, escuela u otro centro docente similar del otro Estado,
9 como aprendiz (en la República Federal de Alemania se
incluyen los "Volontar” o "Praktikant"), dicha persona, desde
el día de su primera llegada al otro Estado, y por lo que se
refiere a esta estadia, quedará exenta de imposición por parte
del otro Estado:
a) en todas las transferencias procedentes del extranjero,
destinadas a su mantenimiento, educación o formación: y
b) durante un periodo total de tres años como máximo por lo.
que se refiere a todas las remuneraciones por trabajos rea-
lizados en el otro Estado Contratante para complementar
sus fondos de mantenimiento, educación o formación,
hasta un total por año fiscal de 8.400,- DM, o su equiva-
lente en moneda ecuatoriana.
3. Si una persona natural ha estado domiciliada en un
Estado Contratante inmediatamente antes de trasladarse al
otro, y permanece en este segundo Estado con carácter pro-
visional, únicamente para fines de estudio, investigación, for-
mación, o en el marco de un programa de ayuda técnica rea-
lizado por el Gobierno de un Estado Contratante, recibiendo un
subsidio, una parte de los gastos de mantenimiento, o una
beca de parte de una organización cientifica, pedagógica,
glosa o caritativa, dicha persona, desde el dia de su primera
llegada al otro Estado, y por lo que se refiere a esta estadia,
quedará exenta de imposición por parte del otro Estado:
a) en dicho subsidio en la parte de los gastos de manteni-
miento o una beca;
b) en todas las transferencias procedentes del extranjero,
destinadas a su mantenimiento, educación o formación
Artículo 21
Rentas no mencionadas expresamente
Lasrentas de una persona domiciliada en un Estado Contra-
tante no mencionadas expresamente en los articulos del 6 al
20, sólo serán gravables en este Estado.
Articulo 22
Patrimonio
1. El patrimonio constituido por bienes inmuebles, según se
definen en el párrafo 2 del articulo 6, dará lugar a imposición
en el Estado Contratante en que los bienes estén ubicados.
2. El patrimonio constituido por bienes muebles que formen
parte del activo de un establecimiento permanente de una
empresa, darán lugar a imposición en el Estado Contratante
en que el establecimiento permanente esté ubicado.
3. Los buques y aeronaves explotados en tráfico internacio-
nal asi como los bienes muebles afectos a su explotación, sólo
serán gravables en el Estado Contratante en que esté situada
la sede de dirección o administración efectiva de la empresa.
4. Todos los demás elementos del patrimonio de una per-
sona domiciliada en un Estado Contratante sólo darán lugar a
imposición en este Estado,
Artículo 23
Métodos para evitar la doble imposición
1. a) Enel caso de una persona domiciliada en la República
Federal de Alemania serán exceptuadas de la base de estim:
ción del impuesto alemán las siguientes rentas, que de
acuerdo con las disposiciones del presente Convenio serán
gravables en la República del Ecuador:
aa) Rentas de bienes inmuebles en el sentido del artículo 6 y
beneficios de la enajenación de dichos bienes;
bb) Beneficios de empresas en el sentido del articulo 7 y las
ganancias a que se refiere el artículo 13 párrafo 2;
cc) Dividendos en el sentido del articulo 10 pagados a una
sociedad domiciliada en la República Federal de Alema-
ia por un” sociedad domiciliada en la República del
“cuador, cuyo capital pertenezca directamente en por lo
menos un 25% a la sociedad alemana;
dd) Remuneraciones en el sentido de los artículos 15 y 18
párrafos 1 y 2.
La República Federal de Alemania se reserva sin embargo el
derecho de tener en cuenta en la fijación del impuesto las ren-
tas asi exceptuadas.
Las disposiciones precedentes se aplicarán también a bienes.
de todas clases ubicados en la República del Ecuador si las
rentas de dichos bienes deben o debieran ser exceptuadas de
la base de estimación del impuesto alemán,
b) Siempre que no sean aplicables las normas de la letra
anterior, se deducirá del impuesto sobre la renta, y del
impuesto sobre sociedades que haya de percibirse en la
República Federal de Alemania sobre rentas procedentes de
la República del Ecuador el impuesto percibido por el fisco
ecuatoriano conforme a las leyes ecuatorianas y de contormi-
dad con el presente Convenio. Asimismo se deducirá del
impuesto sobre el patrimonio que haya de percibirse en la
República Federal de Alemania sobre bienes de todas clases
ubicados en la República del Ecuador el impuesto sobre el
patrimonio percibido por el fisco ecuatoriano contorme a las
leyes ecuatorianas y de conformidad con el presente Conve-
io, El importe de la deducción no podrá exceder sin embargo
la parte del impuesto alemán correspondiente a dichas rentas
o bienes antes de hecha la deducción.
©) Unicamente a los efectos de la deducción mencionada
en la letra anterior se parte de la base de que el impuesto
ecuatoriano se eleva:
aa) para los intereses en el sentido del articulo 11 a un 20%
de los intereses;
bb) para las regalias en el sentido del articulo 12 a un 20%
de las regalías.
2. a) En el caso de una persona domiciliada en la República
del Ecuador serán exceptuadas de la base de estimación del
impuesto ecuatoriano las siguientes rentas, que de acuerdo
con las disposiciones del presente Convenio serán gravables.
en la República Federal de Alemania:
aa) Rentas de bienes inmuebles en el sentido del articulo 6 y
beneficios de la enajenación de dichos bienes,
bb) Beneficios de empresas en el sentido del articulo 7 y las
¡ganancias a que se refiere el articulo 13 párrafo 2;
cc) Dividendos en el sentido del articulo 10 pagados a una
sociedad domiciliada en la República del Ecuador por una
sociedad domiciliada en la República Federal de Alema-
nía, cuyo capital pertenezca directamente en por lo
menos un 25% a la sociedad ecuatoriana;
dd) Remuneraciones en el sentido de los artículos 15 y 18
párrafos 1 y 2.
La República del Ecuador se reserva sin embargo el derecho
de tener en cuenta en la fijación del impuesto las rentas asi
exceptuadas.
Las disposiciones precedentes se aplicarán también a bienes
de todas clases ubicados en la Republica Federal de Alemania
sillas rentas de dichos bienes deben o debieran ser exceptua-
das de la base de estimación del impuesto ecuatoriano.
b) Siempre que no sean aplicables las normas de la letra
anterior, se deducirá del impuesto sobre la renta, que haya de
percibirse en la Republica del Ecuador sobre rentas proceden-
tes de la República Federal de Alemania de acuerdo con las
leyes ecuatorianas el impuesto percibido por el fisco alemán
conforme a las leyes alemanas y de conformidad con el pre-
sente Convenio. Asimismo, se deducirá del impuesto sobre el
patrimonio que haya de percibirse en la República del Ecuador
sobre bienes de todas clases ubicados en la República Fede-
ral de Alemania de acuerdo con las leyes ecuatorianas el
impuesto sobre el patrimonio percibido por el fisco alemán
conforme alas leyes alemanas y de conformidad con el pre-
'sente Convenio. El importe de la deducción no podrá exceder
sin embargo la parte del impuesto ecuatoriano correspon-
diente a dichas rentas o bienes antes de hecha la deducción.
Artículo 24
No Discriminación
1. Los nacionales de un Estado Contratante no serán some-
tidos en el otro Estado Contratante a ningún impuesto ni obli-
gación relativa al mismo que no se exijan o que sean más gra-
vosos que aquellos a los que estén o puedan estar sometidos
los nacionales de este último Estado que se encuentre en las
mismas condiciones.
2. Un establecimiento permanente que una empresa de un
Estado Contratante tenga en el otro Estado Contratante no
será sometido a imposición en este Estado de manera menos
favorable que las empresas de este último Estado que realicen
las mismas actividades.
Esta disposición no obliga a un Estado Contratante a conceder
alas personas domiciliadas en el otro Estado Contratante las
deducciones personales, desgravaciones y reducciones de
impuestos que otorgue a las personas domiciliadas en su terri-
torio en consideración a su estado civil o cargas familiares o
demás circunstancias personales.
3. A excepción de los casos contemplados en los articulos
9, 11 párrato 6, y 12 pärrafo 5 los intereses, regalias y otras
recompensas que una empresa de un Estado Contratante
paga a una persona domiciliada en el otro Estado Contratante
serán deducibles para la determinación de los beneficios gra-
vables de esta empresa de igual manera como lo son los
pagos efectuados a una persona domiciliada en el Estado pri-
meramente denominado.
4. Las empresas de un Estado Contratante cuyo capital
esté, en todo o en parte, poseido o controlado, directa o indi-
rectamente, por una o más personas domiciliadas en el otro
Estado Contratante, no serán sometidas en el Estado Contra-
tante citado en primer lugar a ningún impuesto ni obligación
relativa al mismo que no se exijan o que sean más gravosos
que aquellos a los que estén o puedan estar sometidas las
empresas similares del primer Estado.
Artículo 25
Procedimiento amistoso
1. Cuando una persona domiciliada en un Estado Contra-
tante considere que las medidas tomadas por uno o ambos
Estados Contratantes implican o pueden representar para él
un gravamen que no esté conforme con el presente Convenio,
independientemente de las acciones previstas por la legisla-
ción nacional de los Estados, podrá someter su caso ala auto-
ridad competente del Estado Contratante en el que esté domi-
2. Esta autoridad competente, si la reclamación le parece
fundada y si ella misma no está en condiciones de adoptar una
solución satisfactoria, deberá resolver la cuestión mediante un
acuerdo amistoso con la autoridad competente del otro Estado
Contratante, a fin de evitar una tributación que no esté de
acuerdo con el presente Convenio.
3. Las autoridades competentes de los Estados Contratan-
tes deberán resolver mediante acuerdo amistoso las dificulta-
des o disipar las dudas que plantee la interpretación o aplica-
ción del presente Convenio. También podrán ponerse de
acuerdo para tratar de evitar la doble imposición en los casos
no previstos en el mismo,
4. Las autoridades competentes de los Estados Contratan-
tes podrán comunicarse directamente para la aplicación del
presente Convenio.
Artículo 26
Intercambio de información
1. Las autoridades competentes de los Estados Contratan-
tes intercambiaran las informaciones necesarias para la apli-
cación del presente Convenio. Las informaciones asi inter-
cambiadas serán mantenidas en reserva y sólo se podrán
revelar a las personas, autoridades o tribunales que estén
encargados de la liquidación o recaudación de los impuestos
objeto del presente Convenio, o del examen de recursos admi-
nistrativos y jurisdiccionales o de acciones penales relativas a
estos impuestos. Esta reserva tampoco incluye la revelación
delas informaciones en el curso de las audiencias públicas de
los tribunales competentes.
2. En ningún caso, las disposiciones del párrafo 1 obligan a
un Estado Contratante a:
a) adoptar medidas administrativas contrarias a su legisla-
ción o práctica administrativa o a las del otro Estado Con-
tratante.
b) suministrar información que no se pueda obtener sobre la
base de su propia legislación o práctica administrativa nor-
mal o de las del otro Estado Contratante.
©) transmitir informaciones que revelen un secreto comercial,
industrial, de negocios o profesional o un procedimiento
comercial o industrial, o informaciones cuya comunicación
sea contraria al orden público.
Artículo 27
Agentes diplomáticos y funcionarios consulares
1. Las disposiciones del presente Convenio no afectan a los
privilegios tributarios reconocidos a los agentes diplomáticos
y a los funcionarios consulares de acuerdo con las reglas
generales del derecho internacional o en virtud de convencio-
1.8 especiales.
2. En tanto que los ingresos o bienes de una persona no se
sometan a imposición en el Estado receptor a causa de los pri-
vilegios que a dicha persona correspondan según las reglas
¡generales del derecho internacional o en virtud de convencio-
nes internacionales especiales, el derecho de imposición
corresponderá al Estado que envia.
3. En la aplicación del presente Convenio, los miembros de
una misión diplomática u oficina consular que un Estado Con-
tratante mantenga en el otro, o en un tercer Estado, asi como.
las personas que convivan con ellos, se considerarán como.
domiciliados en el Estado que envia si poseen la nacionalidad
de éste, y alli están sometidos a la imposición sobre la renta
y sobre el patrimonio lo mismo que las personas domiciliadas.
en dicho Estado.
4, El presente Convenio no se aplicará a los miembros de
misiones diplomáticas u oficinas consulares de un tercer
Estado, que viviendo en uno de los Estados Contratantes, sin
embargo, para fines de renta y patrimonio no son considera-
dos como domiciliados en ninguno de los dos Estados Contra-
Artículo 28
Land Berlín
El presente Convenio se aplicará también al Land Berlin, en
tanto que el Gobierno de la República Federal de Alemania no
haga una declaración en contrario al Gobierno de la República
del Ecuador dentro de los tres meses siguientes a la entrada
en vigor del presente Convenio.
Artículo 29
Entrada en vigor
1.El presente Convenio será ratificado y los instrumentos de
ratificación serán intercambiados en Bonn lo antes posible.
2.Elpresente Convenio entrará en vigor el día en que se rea-
lice el canje de los instrumentos de ratificación y se aplicará
a) en ambos Estados Contratantes, a los impuestos que sé
perciban por los periodos fiscales que empiece el 1° de
enero del año siguiente al año en el cual se realice el canje
de ratificaciones;
b) en ambos Estados Contratantes, a los impuestos percibi-
dos porretención que se paguen después del 31 de diciem-
bre del año en el que se realice el canje de ratificaciones.
Artículo 30
1. El presente Convenio permanecerá en vigor en tanto no
sea denunciado por un Estado Contratante. Cada Estado Con-
tratante podrá denunciar el Convenio por vía diplomática con
un preaviso mínimo de seis meses antes del fin de cada año
calendario a partir del 5° año siguiente a aquel de su entrada
en vigor.
2. En tal caso, el Convenio cesará en sus efectos:
a) en lo que concierne a los impuestos percibidos por medio
de la retención en la fuente a las sumas pagadas o acre-
ditadas después del 31 de diciembre del año en que se
notificó la denuncia;
b) en lo que concierne a los otros impuestos sobre la renta y
alos patrimoniales a los que se perciban por periodos fis-
cales que comiencen el 1° de enero del año siguiente a
aquel en el que la denuncia fuese notificadá.
es/closing
Hecho en Quito, a los siete días del mes de diciembre de mil
novecientos ochenta y dos, en dos originales en idiomas ale-
man y español, siendo ambos textos igualmente auténticos.
es/protocol-title
es/protocol
La República Federal de Alemania
la República del Ecuador
con motivo de la firma del Convenio para evitar la Doble
Imposición en materia de impuestos sobre la renta y sobre el
patrimonio, el 7 de diciembre 1982 en Quito, han acordado las
siguientes disposiciones que forman parte de dicho Convenio:
1. Respecto del artículo 11
Articulo 11 párrafo 1 no excluye la aplicación de las dispo-
siciones del Decreto número 506 expedido por el Gobierno
de la República del Ecuador el 6 de julio de 1976 y sus
reformas.
2. Respecto al artículo 23
En caso de que una sociedad domiciliada en la República
Federal de Alemania distribuye dividendos procedentes de
rentas de fuentes en la República del Ecuador,
23 no excluye la imposición compensatoria del
sobre sociedades de acuerdo al derecho fiscal de la Repú-
blica Federal de Alemania.
3. Respecto al artículo 23
No obstante las disposiciones del párrafo 1 letra (a) del
articulo 23 del Convenio, letra (b) del citado articulo,
excepción de las disposiciones complementarias de la
letra (c) se aplicará por analogía a los beneficios de un
establecimiento permanente, y a los bienes que constitu-
yen el capital de explotación de un establecimiento perma-
nente; a los dividendos pagados por una sociedad y a la
participación en una sociedad; o a los beneficios mencio-
nados en los pärrafos 1 y 2 del artículo 13 del Convenio, a
no ser que la persona domiciliada en la República Federal
de Alemania demuestre que los ingresos del estableci-
miento permanente o de la sociedad, proceden exclusiva 0
casi exclusivamente:
a) de una de las siguientes actividades ejercidas en la
República del Ecuador: Producción o venta de mercan-
cias o productos, asesoramiento técnico, prestacion de
servicios técnicos, o negocios bancarios o de seguros;
b) de dividendos pagados por una o varias sociedades
domiciliadas en la República del Ecuador cuyo capital
pertenezca en más del 25% a la sociedad primera-
mente mencionada y que a su vez perciba sus rentas
exclusiva o casi exclusivamente de una de las siguien-
tes actividades ejercidas dentro de la República del
Ecuador: Producción o venta de mercancias o produc-
1os, asesoramiento técnico, prestación de servicios téc-
nicos o negocios bancarios o de seguros.
Original-scan geometry overlays
PDF 1 PDF 2 PDF 3 PDF 4 PDF 5 PDF 6 PDF 7 PDF 8 PDF 9 PDF 10 PDF 11 PDF 12 PDF 13 PDF 14 PDF 15 PDF 16